猜你想问
这份研报的核心内容是什么?
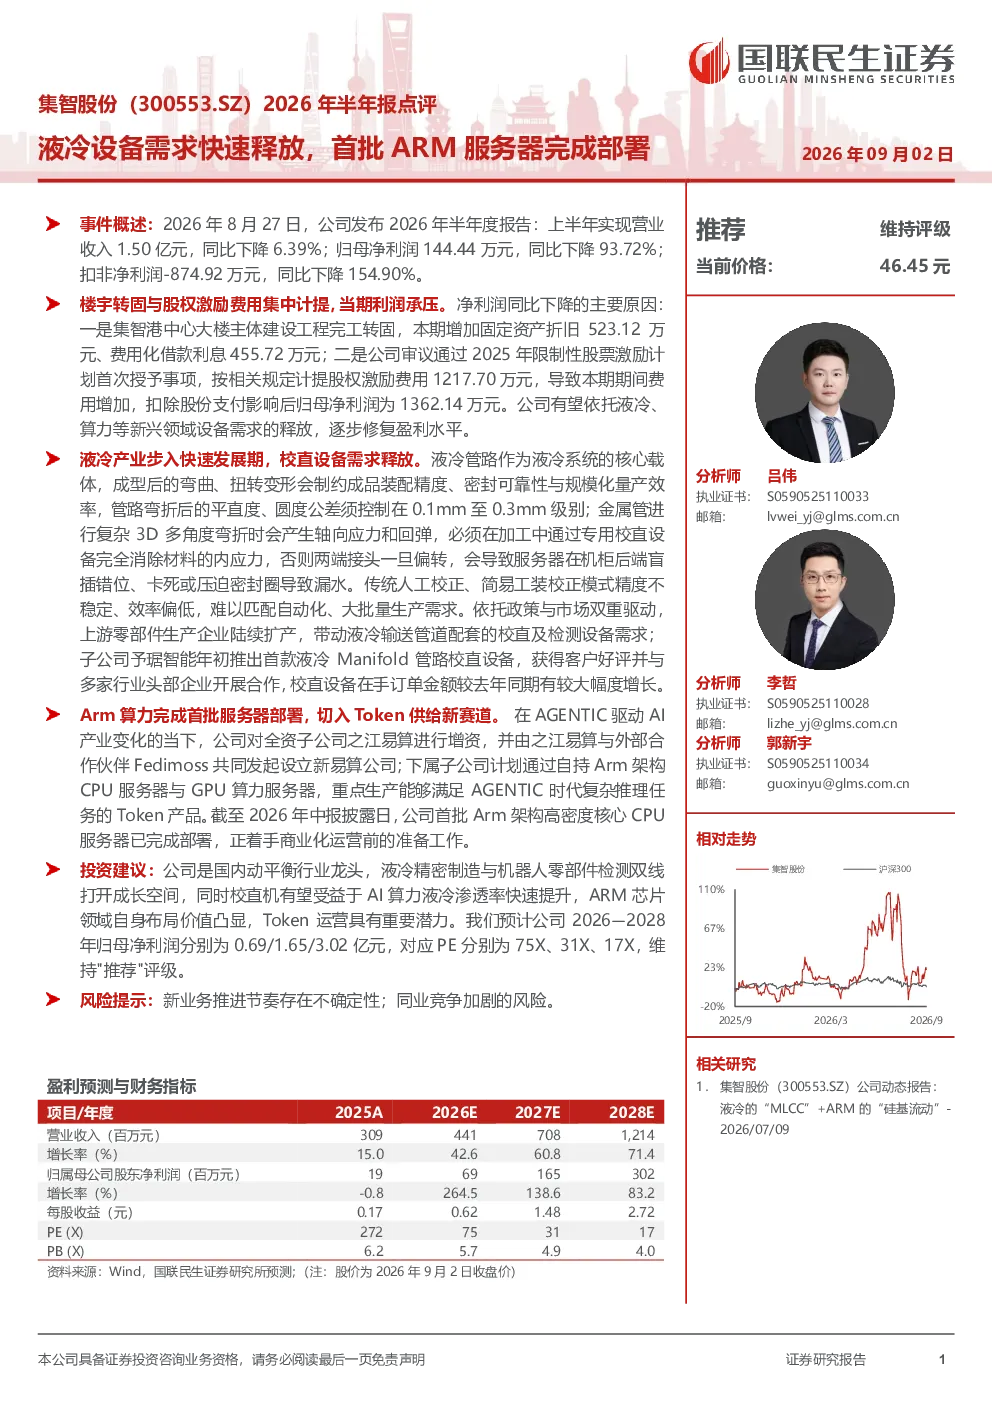
本报告点评了集智股份2026年半年报,指出公司营收同比下降6.39%,净利润大幅下滑,主要受楼宇转固与股权激励费用影响。报告重点分析了公司依托液冷、算力等新兴领域设备需求释放的修复盈利潜力,特别是子公司予琚智能的液冷管路校直设备订单增长显著。此外,公司通过增资之江易算与Fedimoss合作,切入Arm架构Token供给新赛道,首批服务器已完成部署,展现了AI算力液冷渗透率提升带来的机遇。
液冷行业的发展趋势如何?
液冷产业正步入快速发展期,传统校正方式精度低、效率低,难以满足自动化生产需求。集智股份子公司予琚智能推出的液冷Manifold管路校直设备订单金额同比增长显著,反映了液冷设备需求的快速释放。随着AI算力对散热需求的提升,液冷技术渗透率将进一步提高,为相关设备制造商带来广阔市场空间。
研报主要分析了哪些方向?
研报主要分析了集智股份的财务表现与新兴业务布局。一方面,报告指出公司短期利润承压,但长期有望受益于液冷、算力等新兴领域设备需求释放。另一方面,报告重点分析了公司在液冷精密制造与机器人零部件检测领域的双线成长空间,以及通过子公司布局Arm芯片与Token供给的潜在价值。
当前市场对液冷设备的需求状况如何?
当前市场对液冷设备的需求呈现快速释放态势,尤其是在AI算力领域,高密度计算对散热效率提出更高要求,推动液冷技术从传统数据中心向更广泛场景渗透。集智股份子公司予琚智能的液冷管路校直设备订单增长显著,印证了这一趋势。同时,Arm架构服务器的部署也加速了液冷设备的应用落地。
研报提示了哪些风险?
研报提示了新业务推进节奏存在不确定性的风险,例如子公司予琚智能的市场拓展、新易算公司的Token运营等业务尚处于发展初期,其市场表现存在不确定性。此外,同业竞争加剧的风险也不容忽视,随着液冷设备需求的增长,更多企业可能进入该领域,竞争将更加激烈。
你可能感兴趣
景旺电子2026年半年报点评:AI服务器&光模块PCB开始放量,业绩有望加速释放
华创证券2026-08-25
2026年半年报点评Q2利润高速增长,液冷、光模块等带来新兴需求
国联民生证券2026-09-11
联赢激光2026年半年报点评 利润弹性释放 新签订单高增 建投机械-锂电设备
未知机构2026-08-26
2025年半年报点评:1H25业绩承压,服务器液冷放量可期
民生证券2025-08-15
业绩符合预期,机器人+AI液冷服务器成长新周期-2025年半年报点评
西部证券2025-08-30
2025年报&2026年一季报点评:Q1业绩短期承压,看好AI算力服务器液冷长期需求
机械设备东吴证券2026-04-21
通信行业研究:AI发展带来高密度算力需求,带动服务器液冷行业快速发展
信息技术国金证券2024-05-29
松下计划推出首批新型固态电池,数据中心推动液冷需求释放
电气设备华西证券2025-09-21
2026年半年报点评:Q2盈利环比修复,液冷+机器人打造新增长曲线
轻工制造东吴证券2026-09-02