猜你想问
这份研报主要讲了什么内容?
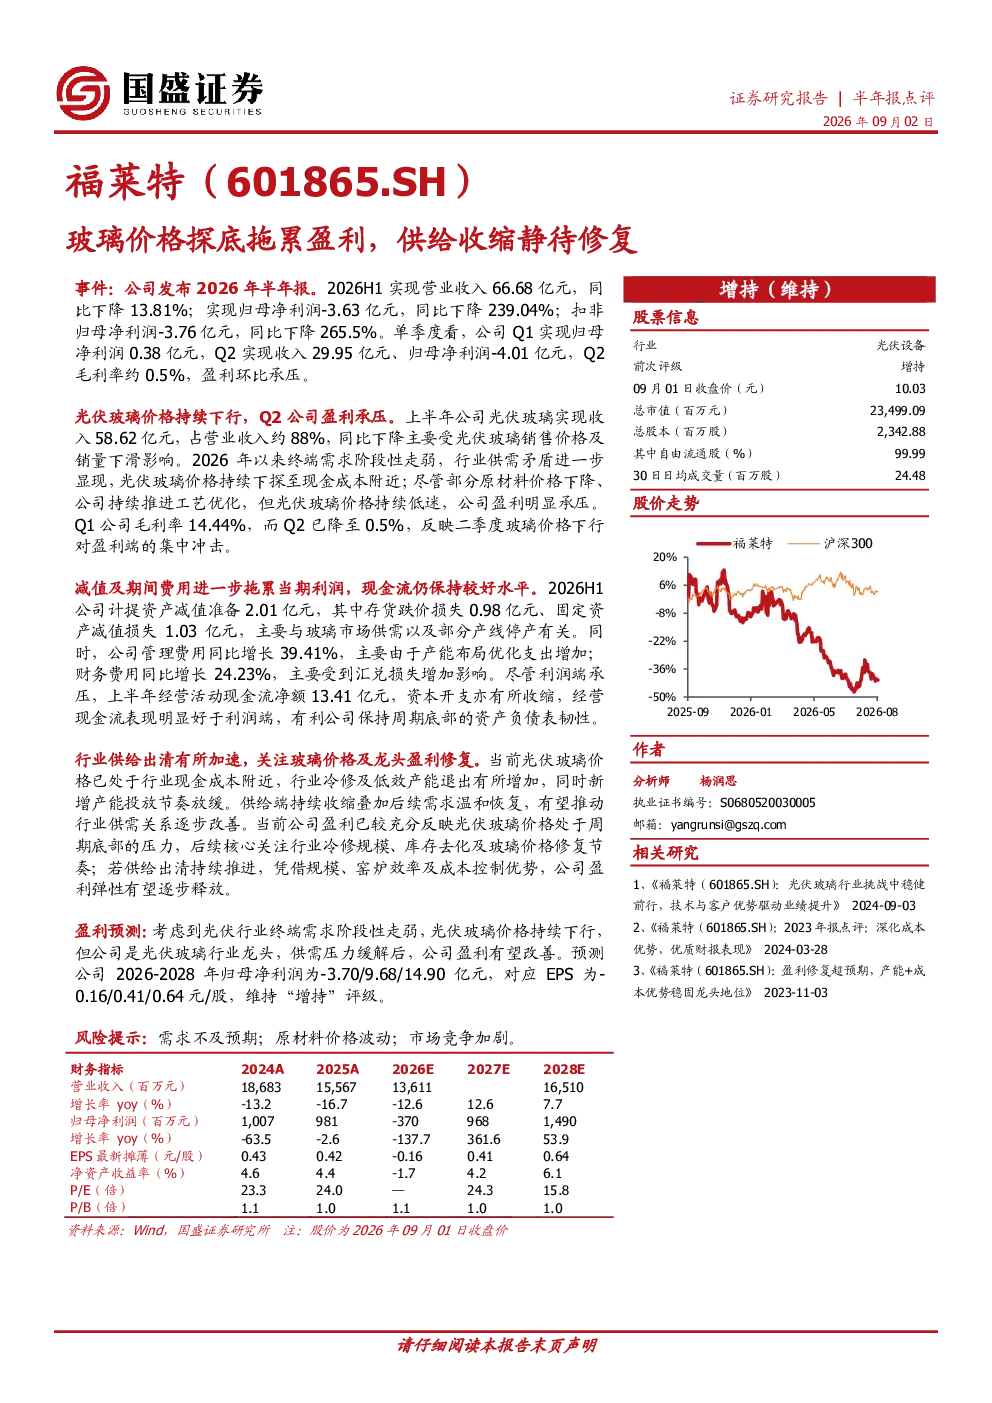
这份研报分析了光伏玻璃行业受价格下行影响导致的盈利承压情况。报告显示,公司上半年营收和净利润大幅下滑,毛利率降至0.5%。主要原因是光伏玻璃收入占比高,价格持续下探至成本附近。此外,报告还提到公司计提了资产减值准备,费用增加,但现金流保持稳健。
光伏玻璃行业未来发展趋势如何?
光伏玻璃行业目前处于周期底部,价格下行导致行业冷修和低效产能退出增加,新增产能投放放缓。供给端收缩叠加需求温和恢复,有望改善供需关系。公司凭借规模、效率及成本优势,盈利弹性待释放。
研报重点分析了哪些方面?
研报重点分析了价格下行对盈利的影响、减值及费用对利润的拖累,以及公司现金流和资产负债表状况。此外,报告还探讨了行业供需关系变化、公司竞争优势和未来盈利预测。
当前光伏玻璃市场现状如何?
当前光伏玻璃市场处于价格周期底部,行业通过冷修和退出低效产能来收缩供给。虽然新增产能投放放缓,但市场需求仍在温和恢复。这种供需变化有望逐步改善行业状况。
研报提到了哪些风险?
研报提示了几个风险点:一是市场需求可能不及预期,二是原材料价格波动可能影响成本,三是市场竞争加剧可能进一步压缩利润空间。这些因素需要持续关注,但研报未涉及具体投资建议。
你可能感兴趣
减值拖累业绩,供给收缩叠加需求回升,光伏玻璃价格强劲反弹
交银国际2025-03-03
年报点评报告:电价下滑拖累业绩,成本下行静待盈利修复
公用事业国盛证券2025-05-01
风况不佳拖累盈利,静待四季度修复
公用事业中泰证券2022-11-02
海外疫情拖累Q2业绩,静待疫情后盈利修复
交通运输安信证券2020-08-18
客公里收益下滑拖累净利,静待盈利修复
交通运输国信证券2024-11-01
公司氨纶盈利修复,氨纶价格底部企稳静待景气度改善
基础化工国金证券2025-08-11
2022年半年报点评:原料价格挤压利润,静待盈利修复
国泰君安证券2022-09-12
白卡价格触底,静待吨盈利修复
轻工制造西南证券2022-12-12
锰硅周报:供给收缩不及预期叠加需求回落超预期,价格进行二次探底
五矿期货2023-12-30
钢铁周报:供给持续收缩,静待需求回暖
钢铁民生证券2023-05-13