猜你想问
这份研报主要讲了什么内容?
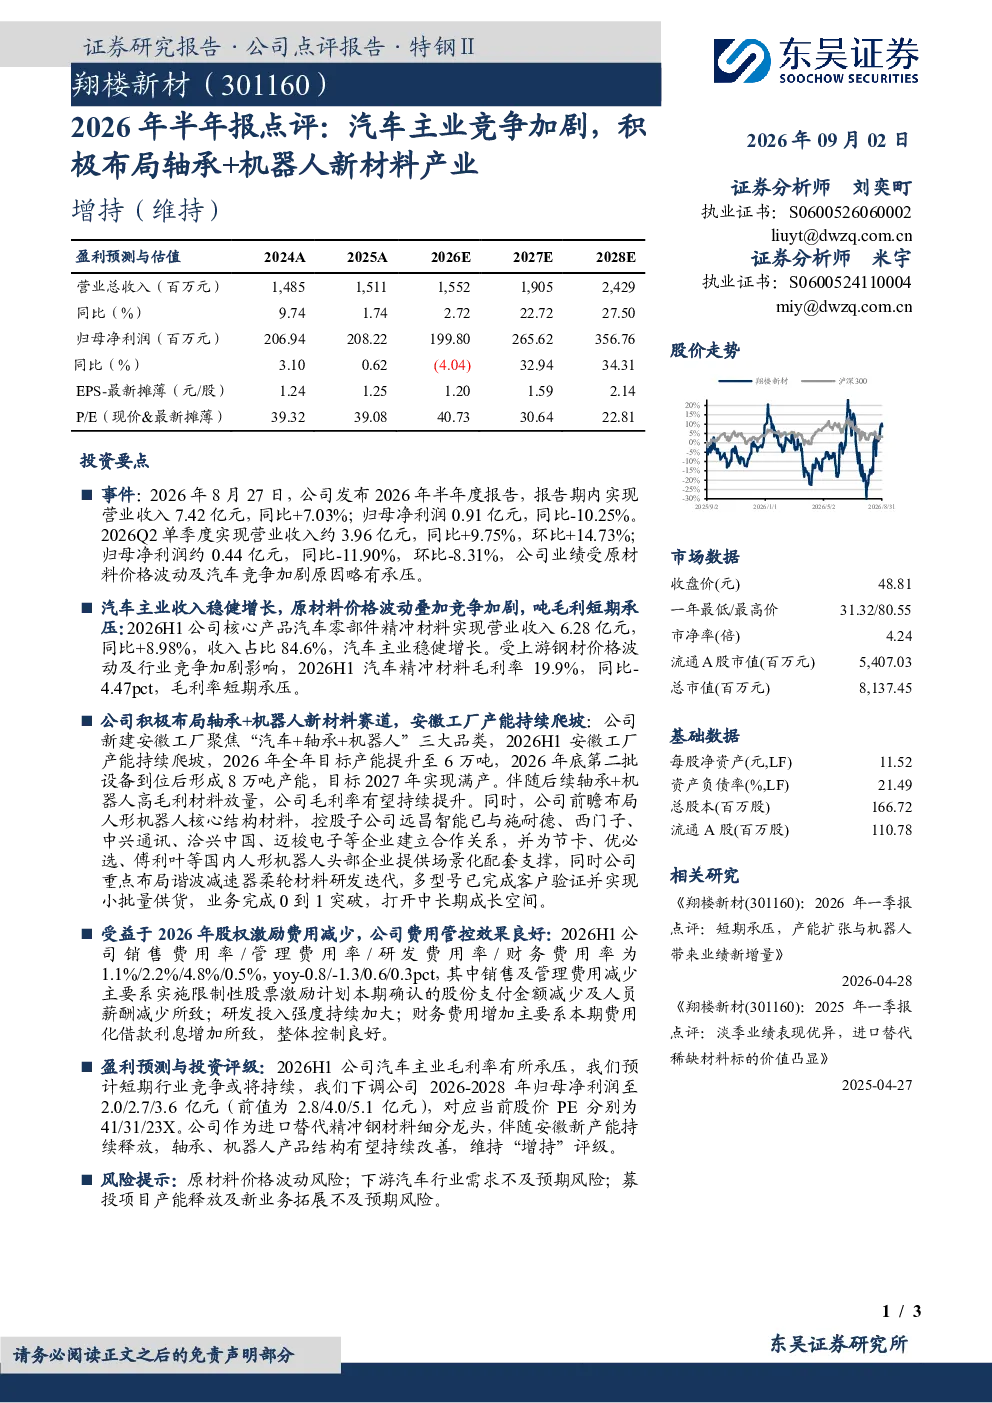
这份研报主要分析了翔楼新材2026年半年报,显示公司实现营业收入7.42亿元(同比+7.03%),归母净利润0.91亿元(同比-10.25%)。报告指出,公司汽车零部件精冲材料业务保持稳健增长,但受原材料价格波动和行业竞争加剧影响,毛利率降至19.9%。同时,公司积极布局轴承和机器人新材料产业,安徽工厂聚焦“汽车+轴承+机器人”三大品类,未来高毛利材料放量有望提升整体毛利率。控股子公司远昌智能在人形机器人领域取得进展,与施耐德、西门子等建立合作,为节卡、优必选等头部企业提供配套,并布局谐波减速器柔轮材料研发。
轴承和机器人新材料产业的市场发展趋势如何?
轴承和机器人新材料产业正经历快速发展,市场对高性能、高精度的轴承材料需求持续增长,特别是在新能源汽车、工业自动化和机器人等领域。新材料如高耐磨、耐高温、轻量化的材料成为研发重点,以提升设备效率和寿命。随着人形机器人等新兴应用的兴起,对特种减振材料、柔轮材料等的需求也在增加。行业竞争格局逐渐形成,头部企业通过技术积累和产业链整合,占据市场主导地位,但新进入者仍有机会通过差异化创新获得突破。
研报重点分析了翔楼新材的哪些方面?
研报重点分析了翔楼新材的业绩表现、业务结构和新业务布局。在业绩方面,报告指出公司营收保持增长,但净利润受原材料价格和竞争加剧影响有所下滑。业务结构上,汽车零部件精冲材料仍是主要收入来源,但毛利率面临压力。新业务布局方面,公司积极拓展轴承和机器人新材料产业,安徽工厂产能扩张计划明确,未来高毛利材料放量有望改善盈利能力。此外,报告还关注了公司人形机器人领域的布局,控股子公司远昌智能与头部企业合作,并取得小批量供货进展。
当前汽车零部件精冲材料市场的现状如何?
当前汽车零部件精冲材料市场呈现供需两旺态势,但竞争日趋激烈。一方面,新能源汽车和传统汽车对轻量化、高强度材料的需求持续提升,推动精冲材料应用范围扩大。另一方面,上游钢材价格波动和环保政策收紧,导致行业利润空间受挤压。头部企业凭借技术优势和规模效应,市场份额相对稳定,但新进入者通过技术突破和成本控制,也在逐步抢占市场。未来,行业整合将加速,产品结构向高附加值材料升级成为趋势。
研报提示了哪些投资风险?
研报提示了原材料价格波动、下游汽车行业需求不及预期、募投项目及新业务拓展不及预期等风险。原材料价格波动直接影响公司成本和毛利率,特别是钢材价格变动对精冲材料业务影响显著。下游汽车行业需求波动可能影响公司产品销售,尤其在经济下行周期,汽车消费可能受挫。募投项目和新业务拓展存在不确定性,若未能按计划达产或取得预期市场效果,可能影响公司长期发展。此外,行业竞争加剧也可能压缩公司利润空间。