猜你想问
鼎捷数智2026年半年报核心内容有哪些?
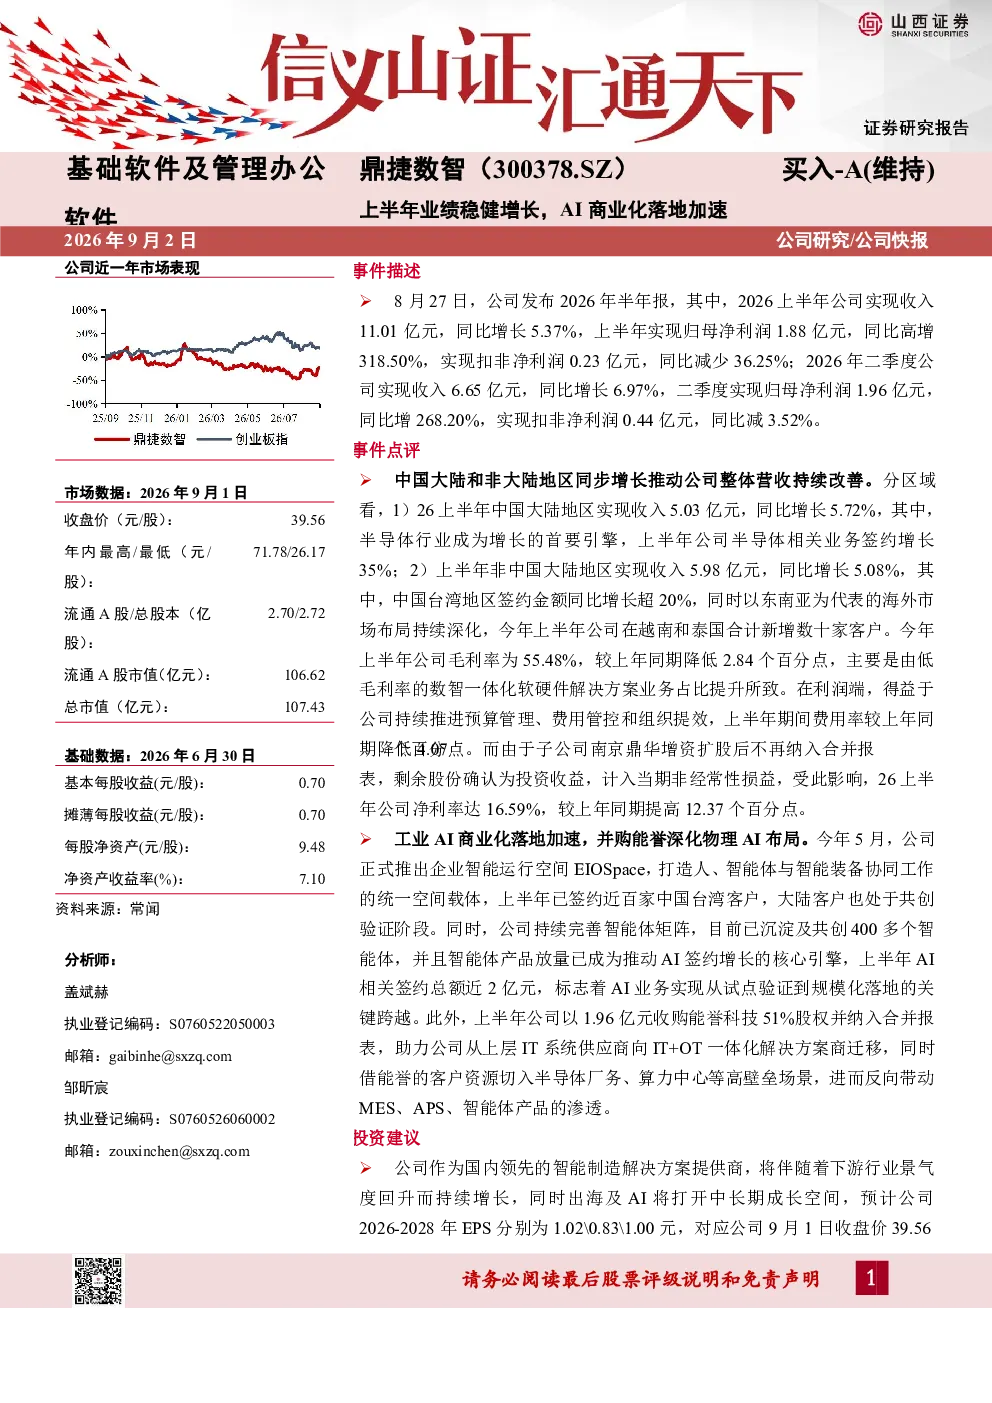
鼎捷数智2026年半年报显示,公司上半年实现收入11.01亿元,同比增长5.37%;归母净利润1.88亿元,同比增长318.50%。二季度收入6.65亿元,同比增长6.97%;归母净利润1.96亿元,同比增长268.20%。报告期内,中国大陆地区收入5.03亿元,同比增长5.72%,半导体行业成为主要增长引擎,签约增长35%;非中国大陆地区收入5.98亿元,同比增长5.08%,中国台湾地区签约金额增长超20%,东南亚市场拓展深化。毛利率55.48%,下降2.84个百分点,主要因低毛利率业务占比提升;期间费用率降低4.07个百分点,得益于预算管理和费用管控;净利率16.59%,提高12.37个百分点,受子公司股权投资收益影响。
AI行业发展趋势如何?
AI行业发展趋势呈现加速商业化落地的特点。以鼎捷数智为例,其推出企业智能运行空间EIOSpace,签约近百家中国台湾客户,沉淀及共创400多个智能体,AI签约总额近2亿元,实现规模化落地。同时,鼎捷数智收购能誉科技51%股权,深化物理AI布局,切入半导体厂务等高壁垒场景。这些进展表明AI技术在企业级应用中的渗透率正在提升,从概念验证向实际业务场景转化加速,未来有望在更多行业领域实现价值落地。
报告重点分析了哪些方向?
报告重点分析了鼎捷数智的业绩增长点、区域市场表现及AI业务进展。业绩增长方面,公司收入和利润均实现同比增长,其中二季度表现尤为突出。区域市场方面,中国大陆地区收入占比提升,半导体行业成为增长引擎,非中国大陆地区拓展成效显著。AI业务方面,公司通过推出EIOSpace、沉淀智能体及收购能誉科技,加速AI商业化进程,实现规模化落地。此外,报告还分析了财务指标变化,如毛利率下降、费用率降低及净利率提升等,揭示了公司业务结构优化和盈利能力改善的路径。
当前市场对鼎捷数智的判断是什么?
当前市场对鼎捷数智的判断主要基于其业绩表现和业务布局。公司上半年业绩稳健增长,净利润大幅提升,显示出较强的经营能力。区域市场拓展和AI业务进展为未来增长提供了动力,特别是在半导体行业和高壁垒场景的布局,体现了其差异化竞争优势。尽管毛利率有所下降,但期间费用率降低和净利率提升表明公司成本控制能力增强。整体来看,市场对鼎捷数智的长期发展持积极态度,认为其在行业景气度回升、出海及AI业务推动下,具备广阔的成长空间。
研报提示了哪些风险?
研报提示了AI商业化落地不及预期、宏观经济波动、行业拓展不及预期及汇率波动风险。AI商业化落地存在不确定性,市场需求变化或技术迭代可能影响公司AI业务的增长速度。宏观经济波动可能影响下游行业投资意愿,进而影响公司收入增长。行业拓展方面,公司在非中国大陆地区的业务仍处于拓展阶段,面临市场竞争和客户获取的挑战。此外,汇率波动可能影响公司海外业务的盈利能力。这些风险因素需要投资者关注,以全面评估公司的发展前景。