猜你想问
招商银行2026年半年度报告核心内容有哪些?
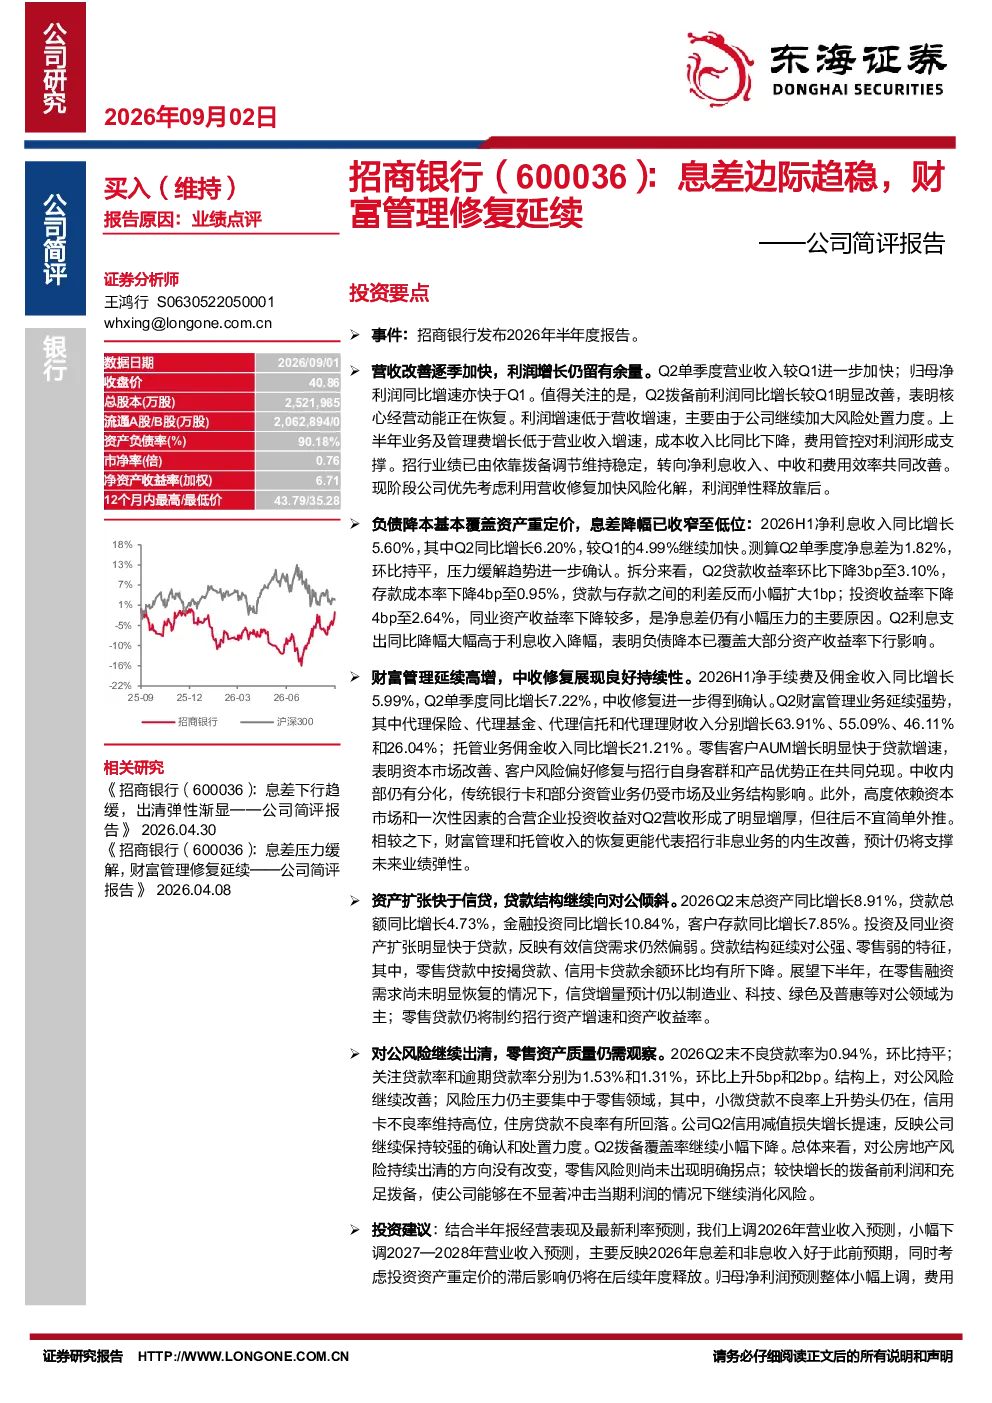
招商银行2026年半年度报告显示,公司经营呈现多维度改善态势。营收逐季加快,Q2单季度营业收入及归母净利润同比增速均快于Q1,拨备前利润同比增长明显改善,核心经营动能恢复。利润增速低于营收增速主要因加大风险处置力度,但费用管控对利润形成支撑,业绩已转向净利息收入、中收和费用效率共同改善。Q2单季度净息差为1.82%,环比持平,压力缓解趋势确认,贷款收益率下降3bp至3.10%,存款成本率下降4bp至0.95%,利差小幅扩大1bp;投资收益率下降4bp至2.64%,同业资产收益率下降较多导致净息差仍有小幅压力,但负债降本已覆盖大部分资产收益率下行影响,Q2利息支出同比降幅大幅高于利息收入降幅。中收修复展现良好持续性,Q2净手续费及佣金收入同比增长7.22%,财富管理业务强势,代理保险、代理基金、代理信托和代理理财收入分别增长63.91%、55.09%、46.11%和26.04%,托管业务佣金收入同比增长21.21%,零售客户AUM增长明显快于贷款增速,但传统银行卡和部分资管业务仍受市场及业务结构影响,合营企业投资收益对Q2营收形成明显增厚但不宜简单外推。资产扩张快于信贷,Q2末总资产同比增长8.91%,贷款总额同比增长4.73%,金融投资同比增长10.84%,投资及同业资产扩张明显快于贷款,反映有效信贷需求偏弱,贷款结构延续对公强、零售弱特征,零售贷款中按揭贷款、信用卡贷款余额环比均有所下降,下半年信贷增量预计仍以制造业、科技、绿色及普惠等对公领域为主,零售贷款仍将制约资产增速和资产收益率。对公风险继续出清,Q2末不良贷款率为0.94%,环比持平,关注贷款率和逾期贷款率环比上升5bp和2bp,风险压力仍主要集中于零售领域,小微贷款不良率上升势头仍在,信用卡不良率维持高位,住房贷款不良率有所回落,Q2信用减值损失增长提速,拨备覆盖率继续小幅下降,对公房地产风险持续出清,零售风险尚未出现明确拐点,较快增长的拨备前利润和充足拨备使公司能够在不显著冲击当期利润的情况下继续消化风险。
金融行业未来发展趋势如何?
金融行业未来发展趋势呈现多元化与数字化融合特征。随着金融科技(FinTech)的深入发展,传统金融机构加速数字化转型,智能化服务、大数据风控、区块链技术应用等成为行业创新焦点。监管政策持续完善,推动行业规范化发展,同时鼓励金融产品创新与跨界合作,提升服务实体经济能力。财富管理业务持续增长,客户需求个性化、综合化趋势明显,金融机构需强化专业能力与资源整合。资产证券化、绿色金融、普惠金融等领域迎来发展机遇,科技赋能下金融效率提升,但需关注网络安全、数据隐私等风险挑战。
报告重点分析了哪些方向?
报告重点分析了招商银行经营的多维度改善态势,特别是Q2单季度营收与利润增速加快,拨备前利润同比增长明显改善,核心经营动能恢复。报告详细剖析了净息差趋稳、费用管控成效、中收修复持续性,以及财富管理业务强势表现,如代理保险、基金、信托和理财收入大幅增长。同时,报告关注资产扩张快于信贷的结构性问题,对公与零售贷款增速差异,以及零售领域风险压力,特别是小微贷款、信用卡和住房贷款的不良率变化。此外,报告还分析了信用减值损失增长提速、拨备覆盖率变动等风险消化情况,并预测了未来营收与净利润趋势。
当前市场对招商银行的整体判断是什么?
当前市场对招商银行的整体判断显示公司经营呈现多维度改善,但结构性挑战仍存。Q2单季度业绩增速加快,净息差边际趋稳,财富管理业务修复延续,反映公司经营韧性。然而,资产扩张快于信贷,有效信贷需求偏弱,贷款结构对公强、零售弱特征持续,零售贷款质量仍存隐忧。对公风险持续出清,但零售领域不良率上升压力较大,小微、信用卡和住房贷款风险需持续关注。拨备覆盖率虽充足,但信用减值损失增长提速,提示风险消化仍需时间。综合来看,招商银行经营基本面改善趋势明确,但需关注零售贷款质量、资产收益率下行等潜在风险。
研报提示了哪些风险点?
研报提示的主要风险点包括:零售贷款资产质量恶化超预期,特别是小微贷款不良率上升势头、信用卡高位不良率及住房贷款风险尚未出现明确拐点,可能对盈利能力形成冲击;贷款及投资收益率下行幅度超预期,净息差可能面临更大压力,影响利息收入;资本市场波动导致财富管理及交易相关收入不及预期,中收修复进程可能放缓。此外,对公领域房地产风险持续出清,但需警惕零售风险集中爆发,以及拨备前利润增长放缓对风险缓冲能力的影响。