猜你想问
翰森制药2026年半年报主要有哪些亮点?
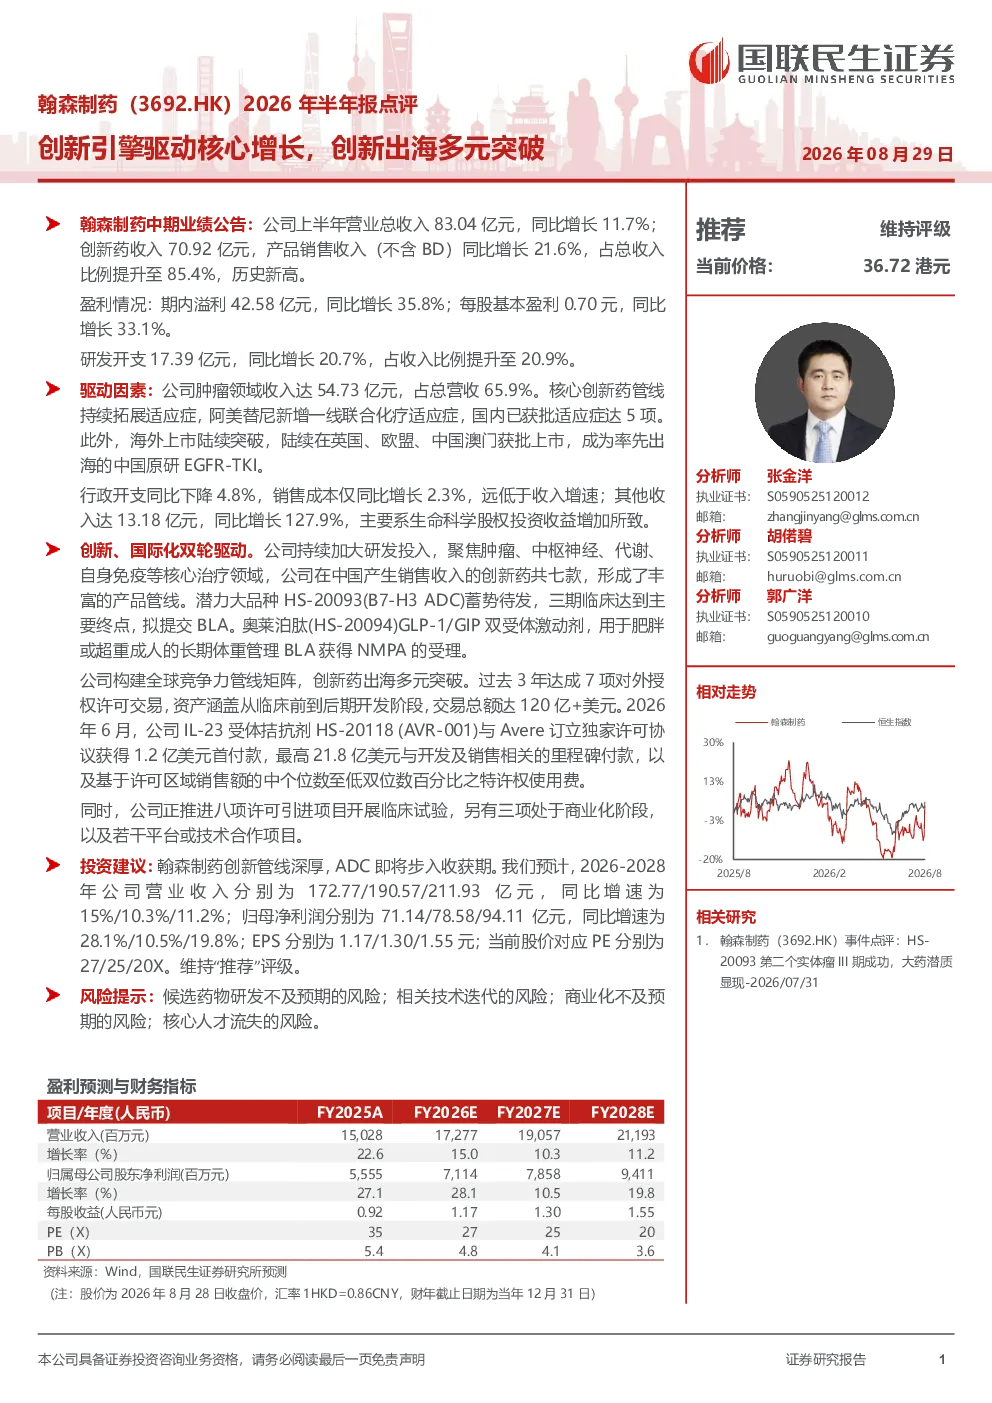
翰森制药2026年半年报显示,公司营业总收入83.04亿元,同比增长11.7%,其中创新药收入70.92亿元,同比增长21.6%,占总收入比例提升至85.4%,创历史新高。期内溢利42.58亿元,同比增长35.8%;每股基本盈利0.70元,同比增长33.1%。研发开支17.39亿元,同比增长20.7%,占收入比例提升至20.9%。肿瘤领域收入达54.73亿元,占总营收65.9%。阿美替尼新增一线联合化疗适应症,国内已获批适应症达5项。海外市场取得突破,在英国、欧盟、中国澳门获批上市。公司还达成7项对外授权许可交易,交易总额达120亿+美元,IL-23受体拮抗剂HS-20118 (AVR-001)与Avere订立独家许可协议,获得1.2亿美元首付款及最高21.8亿美元里程碑付款。HS-20093(B7-H3ADC)三期临床达到主要终点,拟提交BLA;奥莱泊肽(HS-20094)GLP-1/GIP双受体激动剂BLA获得NMPA受理。
翰森制药在肿瘤领域的表现如何?
翰森制药肿瘤领域收入达54.73亿元,占总营收65.9%。核心创新药管线持续拓展适应症,阿美替尼新增一线联合化疗适应症,国内已获批适应症达5项。海外市场方面,阿美替尼在英国、欧盟、中国澳门获批上市,成为率先出海的中国原研EGFR-TKI。公司构建全球竞争力管线矩阵,持续加大研发投入,聚焦肿瘤、中枢神经、代谢、自身免疫等核心治疗领域。HS-20093(B7-H3ADC)三期临床达到主要终点,拟提交BLA,显示出强劲的研发实力和市场潜力。
翰森制药的创新药出海策略有哪些进展?
翰森制药创新药出海取得多元突破。过去3年达成7项对外授权许可交易,交易总额达120亿+美元。2026年6月,IL-23受体拮抗剂HS-20118 (AVR-001)与Avere订立独家许可协议,获得1.2亿美元首付款及最高21.8亿美元里程碑付款。公司正推进八项许可引进项目开展临床试验,另有三项处于商业化阶段。这些进展表明翰森制药在全球化布局方面取得显著成效,进一步提升了公司的国际竞争力。
翰森制药的市场现状如何?
翰森制药2026年半年报显示,公司创新药收入占比大幅提升至85.4%,达到70.92亿元,同比增长21.6%,显示出强劲的市场需求和创新药竞争力。肿瘤领域收入占比65.9%,阿美替尼等核心产品持续拓展适应症并成功出海。公司研发投入占收入比例提升至20.9%,HS-20093(B7-H3ADC)和奥莱泊肽(HS-20094)等潜力大品种取得关键进展。整体来看,翰森制药在创新药领域表现突出,市场地位持续巩固。
翰森制药面临哪些风险?
翰森制药面临的主要风险包括:候选药物研发不及预期的风险,部分创新药管线可能存在临床试验失败或审批延迟的风险;相关技术迭代的风险,生物医药领域技术更新迅速,可能面临技术被超越的风险;商业化不及预期的风险,创新药上市后市场推广和销售可能不达预期;核心人才流失的风险,关键研发和销售人才的流失可能影响公司长期发展。这些风险需持续关注,但公司也在积极应对,通过多元化布局和持续研发投入降低潜在风险。