猜你想问
康农种业最新财报核心数据有哪些?
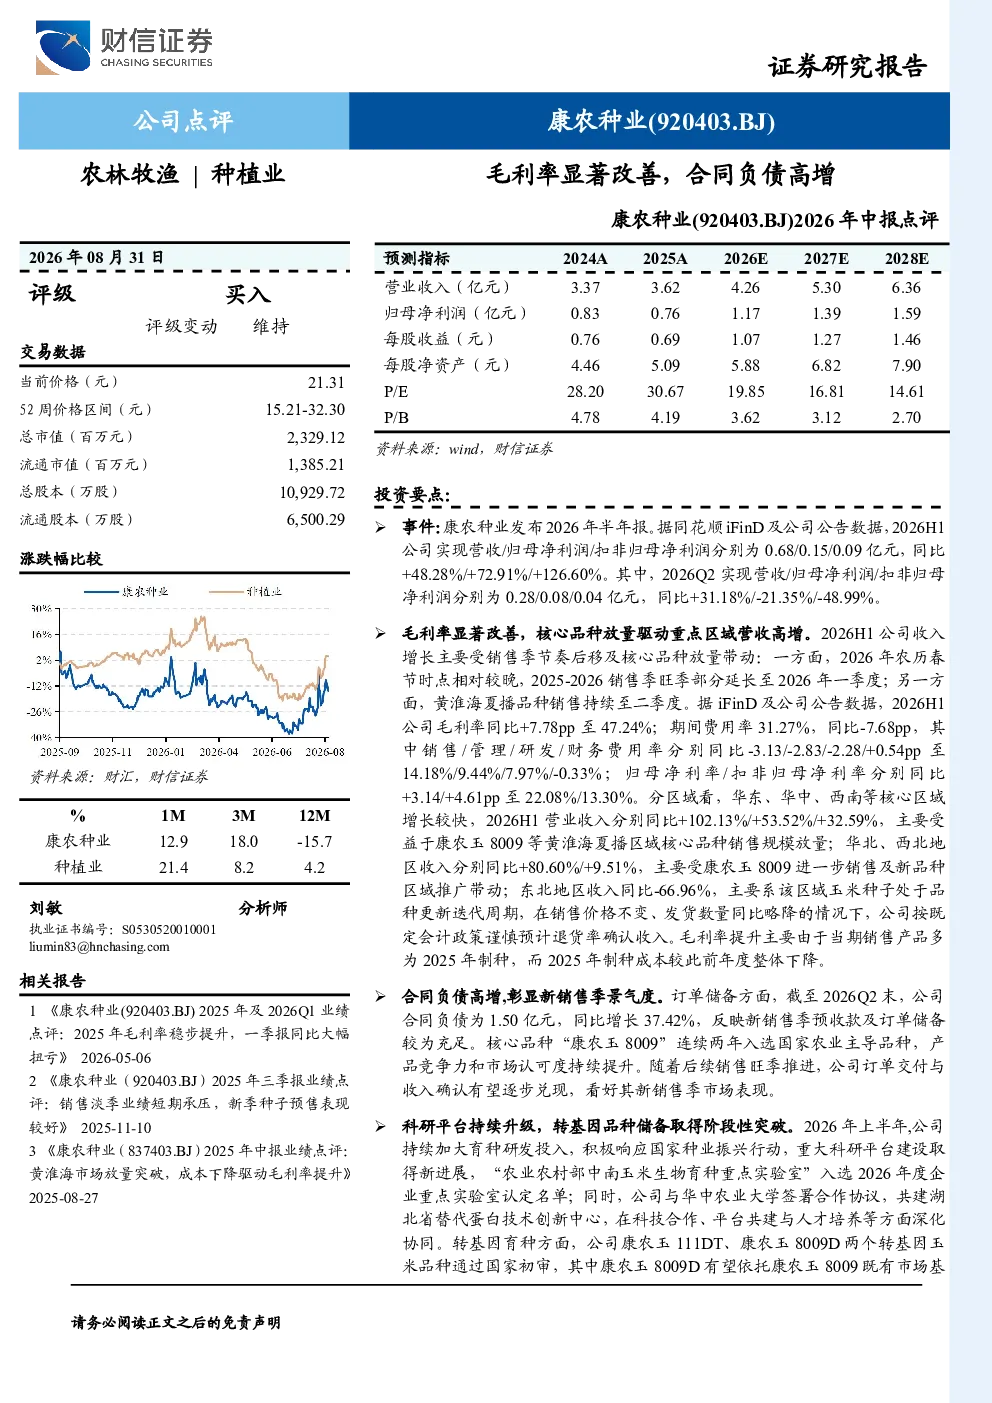
康农种业2026年中报显示,公司营收/归母净利润/扣非归母净利润同比分别增长48.28%/72.91%/126.60%,主要得益于销售季节奏后移及核心品种放量。毛利率同比提升7.78pp至47.24%,期间费用率下降7.68pp至31.27%。分区域看,华东、华中、西南等核心区域增长较快,主要受益于康农玉8009等黄淮海夏播区域核心品种销售规模放量。合同负债同比增长37.42%,反映新销售季预收款及订单储备充足。公司科研平台持续升级,“农业农村部中南玉米生物育种重点实验室”入选2026年度企业重点实验室认定名单,并与华中农业大学共建湖北省替代蛋白技术创新中心。转基因育种方面,康农玉111DT、康农玉8009D两个转基因玉米品种通过国家初审。
种业赛道未来发展趋势如何?
种业赛道作为国家战略性核心产业,未来发展趋势主要体现在科技创新驱动、政策支持加码、市场需求升级和国际化布局加速四个方面。科技创新方面,生物育种技术如基因编辑、分子设计育种等将加速应用,推动品种性能提升;政策支持上,国家持续加大对种业的研发投入和知识产权保护力度;市场需求方面,消费者对农产品品质和安全性的要求不断提高,推动高端品种需求增长;国际化布局上,国内种企积极拓展海外市场,提升国际竞争力。康农种业通过持续研发投入和品种创新,正积极把握这些发展趋势带来的机遇。
康农种业报告重点关注哪些方面?
康农种业报告重点关注公司核心品种放量、盈利能力改善及科研平台建设三个方面。核心品种放量方面,报告显示康农玉8009等黄淮海夏播区域核心品种销售规模显著增长,带动营收和利润提升;盈利能力改善方面,毛利率和费用率的提升表明公司成本控制能力增强,经营效率优化;科研平台建设方面,公司科研实力持续升级,“农业农村部中南玉米生物育种重点实验室”的认定及与华中农业大学的合作,为品种创新提供有力支撑。这些方面共同构成了报告的核心分析内容。
当前种业市场竞争状况如何?
当前种业市场竞争格局呈现集中度提升和差异化竞争的特点。一方面,随着技术壁垒的提高和知识产权保护加强,头部企业优势明显,市场份额逐步向具备研发实力的龙头企业集中;另一方面,不同企业在品种特色、区域布局和营销渠道上存在差异化,形成差异化竞争态势。康农种业通过聚焦核心品种研发和市场推广,在黄淮海夏播区域建立了竞争优势。未来,行业竞争将更加激烈,技术创新和品牌建设成为企业脱颖而出的关键。
康农种业报告提示哪些风险?
康农种业报告提示的主要风险包括产品推广不及预期风险、产业政策变化风险、自然灾害和病虫害风险、行业竞争加剧风险、应收账款回收风险等。产品推广不及预期风险主要源于市场需求变化或竞争加剧导致核心品种销售受阻;产业政策变化风险涉及农业补贴、转基因管理等政策调整可能影响经营;自然灾害和病虫害风险可能对作物生长和产量造成不利影响;行业竞争加剧风险来自同业竞争者推出同类品种或采取价格战;应收账款回收风险则与客户信用状况有关,可能影响现金流。这些风险需引起投资者关注。