猜你想问
重药控股2026年半年报主要业绩表现如何?
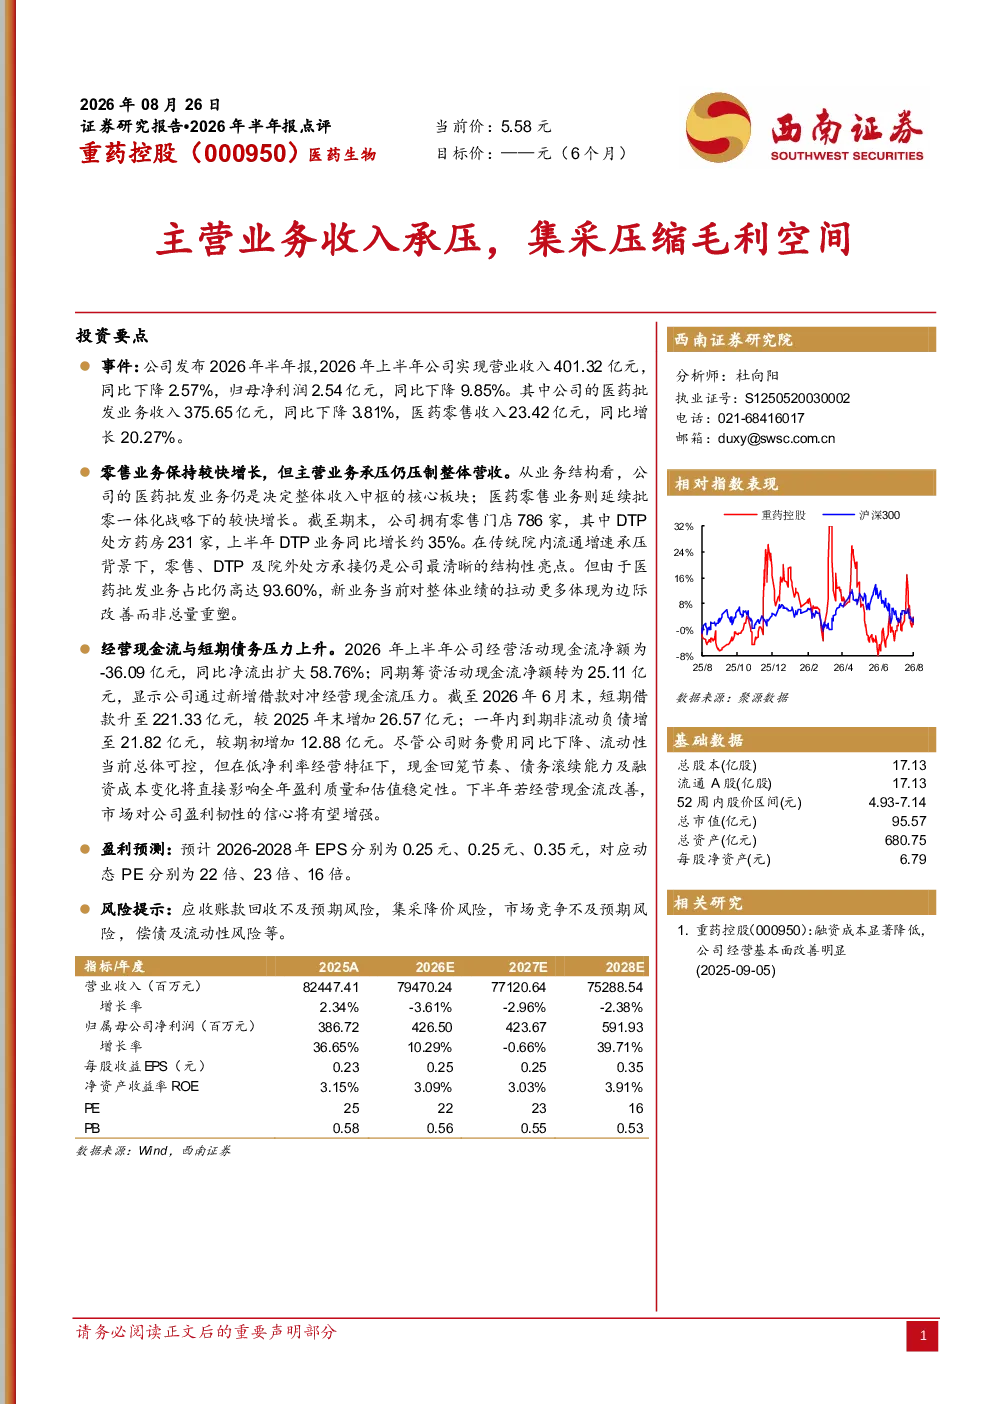
重药控股2026年上半年实现营业收入401.32亿元,同比下降2.57%;归母净利润2.54亿元,同比下降9.85%。其中,医药批发业务收入375.65亿元,同比下降3.81%;医药零售收入23.42亿元,同比增长20.27%。医药批发业务仍是收入核心,占比93.60%,但整体业绩受批发业务拖累。医药零售业务(含DTP处方药房)保持较快增长,上半年DTP业务同比增长约35%,零售、DTP及院外处方承接是结构性亮点。
医药生物行业2026年发展趋势如何?
医药生物行业2026年面临集采压缩毛利率空间等挑战,但零售、DTP及院外处方承接成为结构性亮点。处方外流趋势下,医药零售业务受益于供应链优势保持较快增长。医药批发业务受集采影响持续承压,但仍是行业收入核心。行业整体需关注应收账款回收、市场竞争及政策变化带来的影响。
重药控股报告重点分析了哪些业务方向?
报告重点分析了重药控股的业务结构及财务状况。医药批发业务仍是收入核心但面临集采压力,收入占比93.60%,但同比下降3.81%。医药零售业务(含DTP处方药房)保持较快增长,上半年DTP业务同比增长约35%,成为结构性亮点。此外,报告还关注了公司现金流与债务压力,经营活动现金流净额为-36.09亿元,短期借款升至221.33亿元,财务费用同比下降但低净利率下现金流和债务问题需关注。
当前医药生物行业市场现状如何?
当前医药生物行业市场现状呈现结构性分化。医药批发业务受集采政策影响持续承压,毛利率空间被压缩,部分企业面临收入下降和利润下滑压力。医药零售业务受益于处方外流和政策支持保持较快增长,DTP处方药房等新兴业务模式成为行业增长动力。市场竞争加剧,企业需提升供应链效率和创新能力以应对挑战。
重药控股研报提示了哪些风险?
重药控股研报提示了多项风险。首先,医药批发业务持续承压,集采降价可能进一步压缩毛利率空间。其次,公司经营活动现金流净额为-36.09亿元,短期借款升至221.33亿元,存在偿债及流动性风险。此外,应收账款回收、市场竞争加剧以及行业政策变化也可能对公司经营造成影响。报告建议关注公司应收账款管理及债务结构优化。