猜你想问
这份研报主要讲了什么内容?
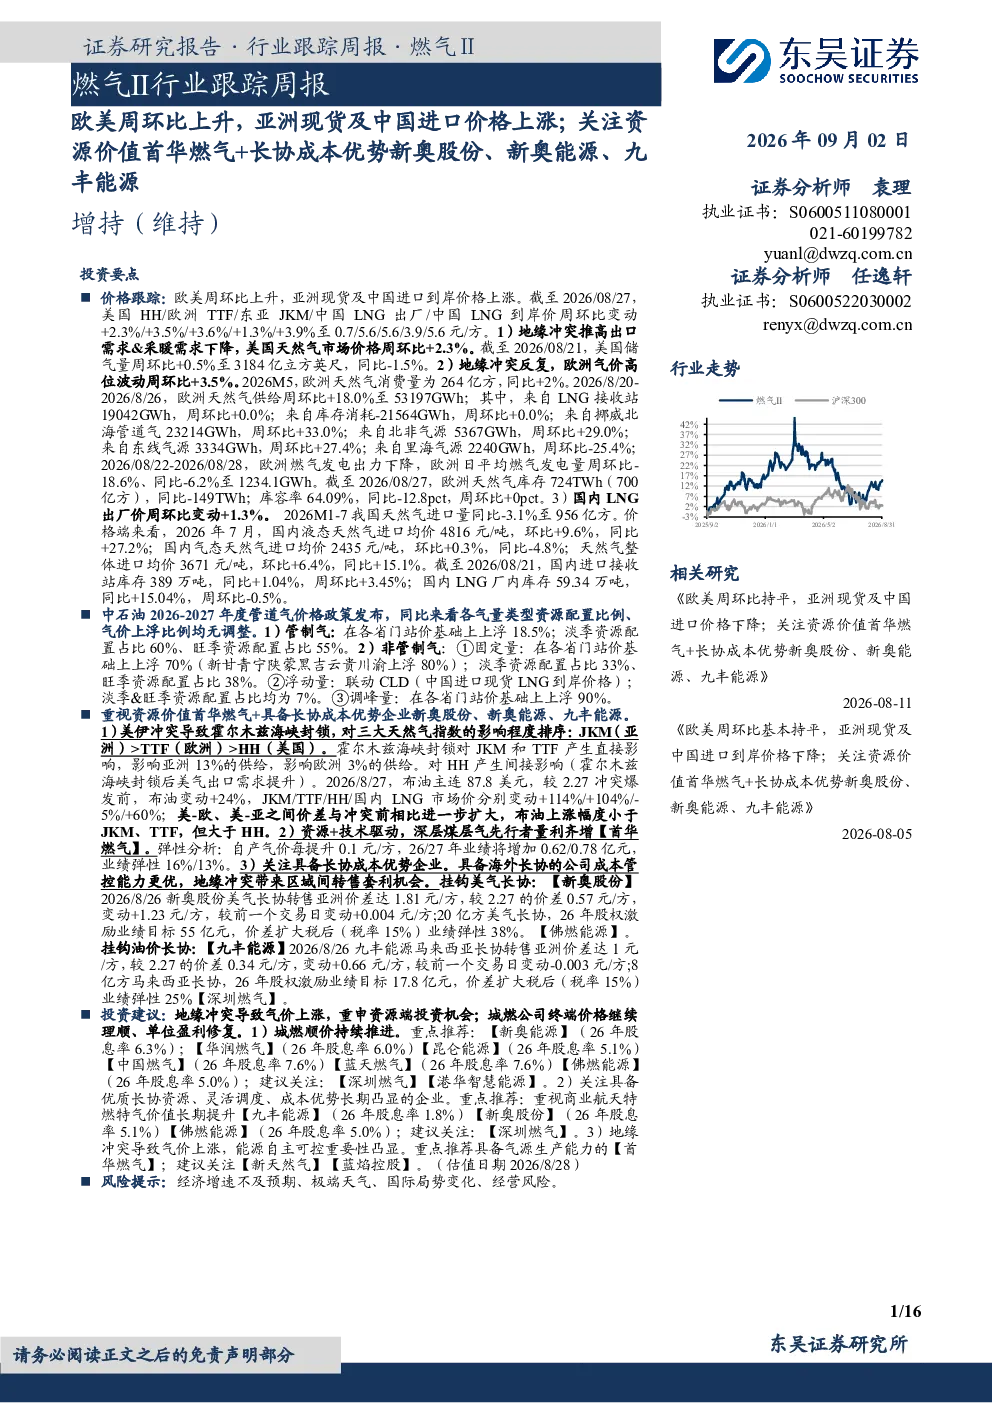
这份研报主要跟踪了燃气行业的周度变化,重点分析了欧美地区天然气价格的周环比上涨情况,以及亚洲现货和中国进口价格上涨的现象。同时,报告还关注了具备资源价值和长协成本优势的企业,如首华燃气、新奥股份、新奥能源和九丰能源的表现。此外,研报还涵盖了价格跟踪、顺价进展、重要公告、重要事件以及投资建议等多个方面。
燃气行业的赛道发展趋势如何?
燃气行业的赛道发展趋势主要体现在价格波动和供需变化上。地缘冲突等因素导致天然气价格波动加剧,亚洲和欧洲市场价格上涨明显。同时,中国天然气进口量有所下降,但国内LNG价格也呈现上涨趋势。未来,随着能源自主可控的重要性提升,具备资源价值和长协成本优势的企业将更具竞争力。此外,城燃顺价的持续推进也为行业带来发展机遇。
研报重点分析了哪些方向?
研报重点分析了天然气价格的全球变化趋势,包括美国、欧洲、东亚和中国的价格跟踪数据,以及影响价格的主要因素。此外,报告还关注了城燃配气费的顺价进展,以及重要企业的公告和事件,如首华燃气、新奥股份、九丰能源等企业的资源价值和长协成本优势。最后,研报还提出了投资建议,推荐了相关企业。
当前燃气市场的现状如何判断?
当前燃气市场的现状表现为价格波动加剧和供需变化。受地缘冲突等因素影响,欧美天然气价格周环比上涨明显,亚洲现货和中国进口价格也呈现上涨趋势。同时,中国天然气进口量有所下降,但国内LNG价格也呈现上涨趋势。此外,城燃配气费的顺价进展也为市场带来新的变化。未来,能源自主可控的重要性将进一步提升,市场格局或将发生变化。
研报提到了哪些风险提示?
研报提到了经济增速不及预期、极端天气/国际局势变化、安全经营风险等风险提示。这些风险因素可能对燃气行业产生不利影响。例如,经济增速不及预期可能导致能源需求下降,极端天气/国际局势变化可能影响天然气供应,安全经营风险则可能影响企业的正常运营。投资者在关注行业发展的同时,也需要关注这些风险因素。
你可能感兴趣
燃气Ⅱ行业跟踪周报:欧美周环比基本持平,亚洲现货及中国进口到岸价格下降;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-08-04
燃气Ⅱ行业跟踪周报:欧美周环比持平,亚洲现货及中国进口到岸价格延续上涨;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-07-27
燃气Ⅱ行业跟踪周报:欧美周环比持平,亚洲现货及中国进口价格下降;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-08-10
燃气Ⅱ行业跟踪周报:欧美价格小幅波动,亚洲现货及中国进口到岸价格延续上涨;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-07-13
燃气Ⅱ行业跟踪周报:欧洲亚洲气价上升,国内周环比略升;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-06-09
燃气Ⅱ行业跟踪周报:亚洲现货及中国进口到岸价格延续上涨;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-07-20
燃气Ⅱ行业跟踪周报:欧洲亚洲气价周环比上涨,美国、中国LNG价格下跌;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-07-07
燃气Ⅱ行业跟踪周报:美伊宣布停火两周,欧洲亚洲气价周环比下行、国内气价上涨;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-04-13
燃气Ⅱ行业跟踪周报:欧洲亚洲美国气价下跌,国内周环比略升;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-06-22
燃气Ⅱ行业跟踪周报:亚洲气价周环比提升,欧洲与国内气价周环比略降;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-05-27