猜你想问
玲珑轮胎2026年半年报主要说了什么?
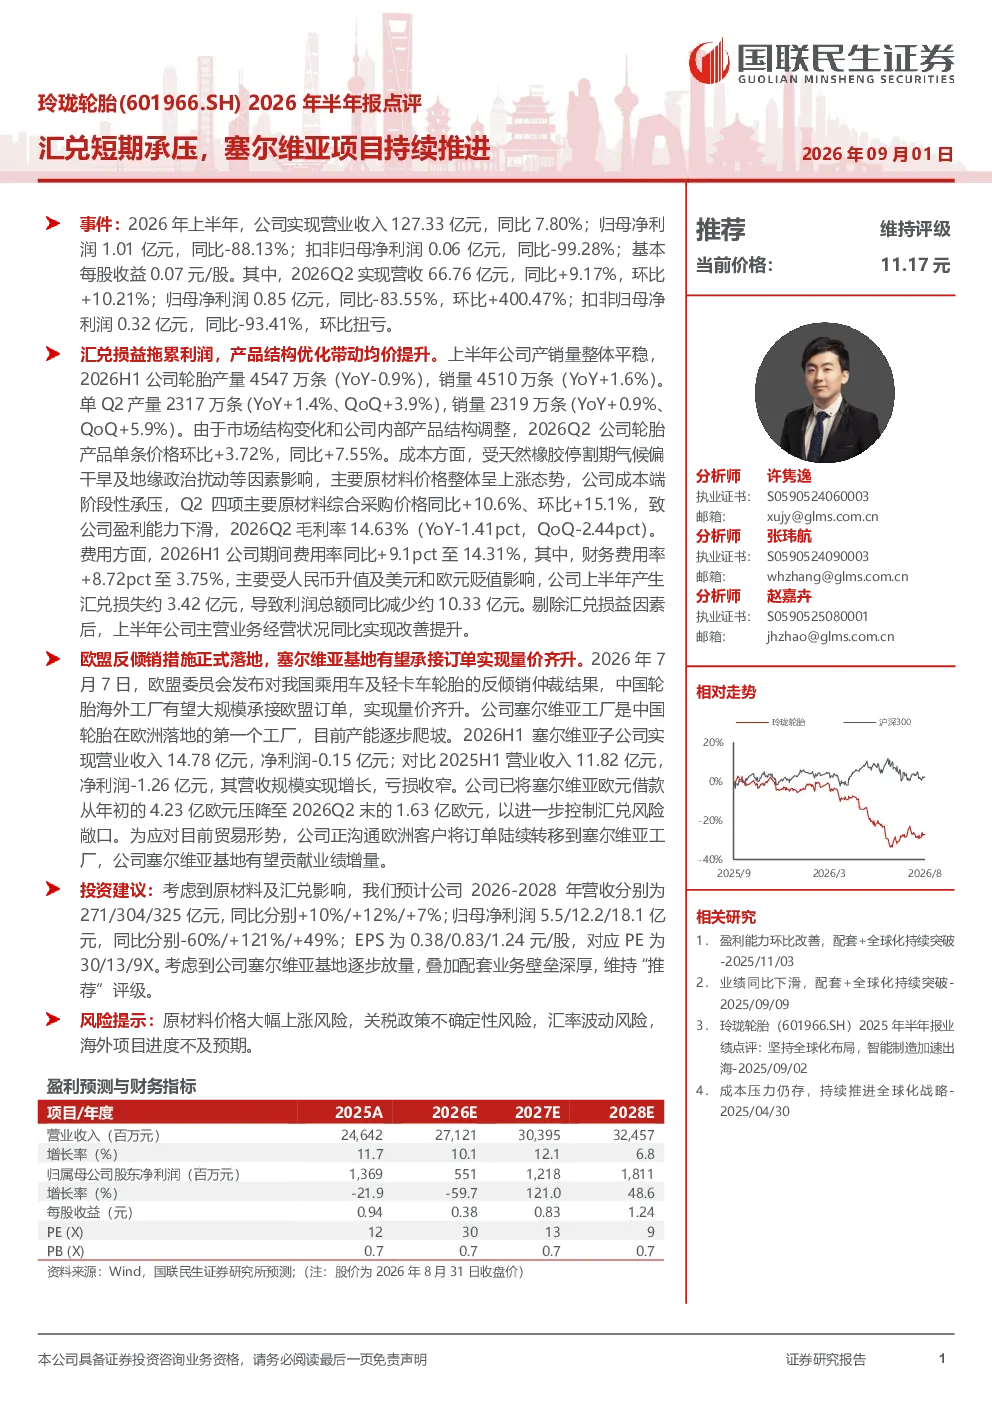
2026年上半年,玲珑轮胎实现营业收入127.33亿元(同比+7.80%),归母净利润1.01亿元(同比-88.13%)。报告显示产品结构优化,产销量平稳,单条价格提升,但受原材料价格上涨影响毛利率下降。财务费用率上升至3.75%,产生汇兑损失约3.42亿元,拖累利润总额同比减少约10.33亿元。剔除汇兑损益后,主营业务经营状况同比改善。
轮胎行业未来发展趋势如何?
轮胎行业正经历产品结构优化和技术升级阶段,环保法规趋严推动绿色轮胎发展。国际市场竞争加剧,反倾销措施频发影响企业海外布局。塞尔维亚项目等海外产能建设成为企业应对风险、拓展市场的重要战略,但需关注汇率波动、原材料价格及关税政策等风险因素。
报告中塞尔维亚项目进展情况怎样?
塞尔维亚工厂在2026年上半年营收14.78亿元(YoY+25.4%),净利润-0.15亿元(YoY+70.5%),亏损收窄。得益于欧盟反倾销措施落地,工厂有望承接欧盟订单。公司正沟通欧洲客户将订单转移至塞尔维亚工厂,欧元借款大幅压降至1.63亿欧元,基地逐步放量。
当前轮胎市场状况如何判断?
当前轮胎市场呈现供需平稳态势,但成本端压力显著。主要原材料价格上涨导致毛利率下降,企业通过产品结构优化和价格提升部分缓解压力。汇兑损益成为短期利润波动的重要因素,塞尔维亚等海外项目进展为长期发展提供支撑,但需关注原材料价格、汇率及政策风险。
研报提示的主要风险有哪些?
报告提示的主要风险包括原材料价格大幅上涨、关税政策不确定性、汇率波动风险以及海外项目进度不及预期。塞尔维亚项目虽逐步放量,但仍面临欧洲客户订单转移、欧元借款压力及当地政策风险,需持续关注其进展及潜在影响。
你可能感兴趣
2026年半年报点评汇兑影响下短期承压
华创证券2026-09-10
2023年半年报点评:上半年业绩短期承压,多个研制项目持续顺利推进
华创证券2023-09-14
2026年半年报点评存量项目短期承压,轻资产高增与内容升级蓄力成长
国联民生证券2026-08-25
中宠股份2026年半年报点评:汇兑影响盈利承压,内外销增速彰显韧性
华创证券2026-08-31
宝钢股份2026年半年报点评:钢材利润短期承压,高端产能持续释放
国联民生证券2026-08-24
2025 年半年报点评短期业绩承压,渠道拓展持续推进
国泰海通证券2025-09-05
2024年半年报点评:短期业绩有所承压,新客户开拓及技术研发持续推进
西南证券2024-08-16
2026年半年报点评镍钴出货阶段性承压,印尼及非洲项目奠定长期增量
国联民生证券2026-08-20
2026年半年报点评盈利阶段性承压,反内卷推进有助于盈利修复
国联民生证券2026-09-11
灵鸽科技2026半年报点评:26H1盈利短期承压,26H2项目集中交付放量有望持续高增
机械设备东吴证券2026-08-25