猜你想问
这份研报主要讲了什么内容?
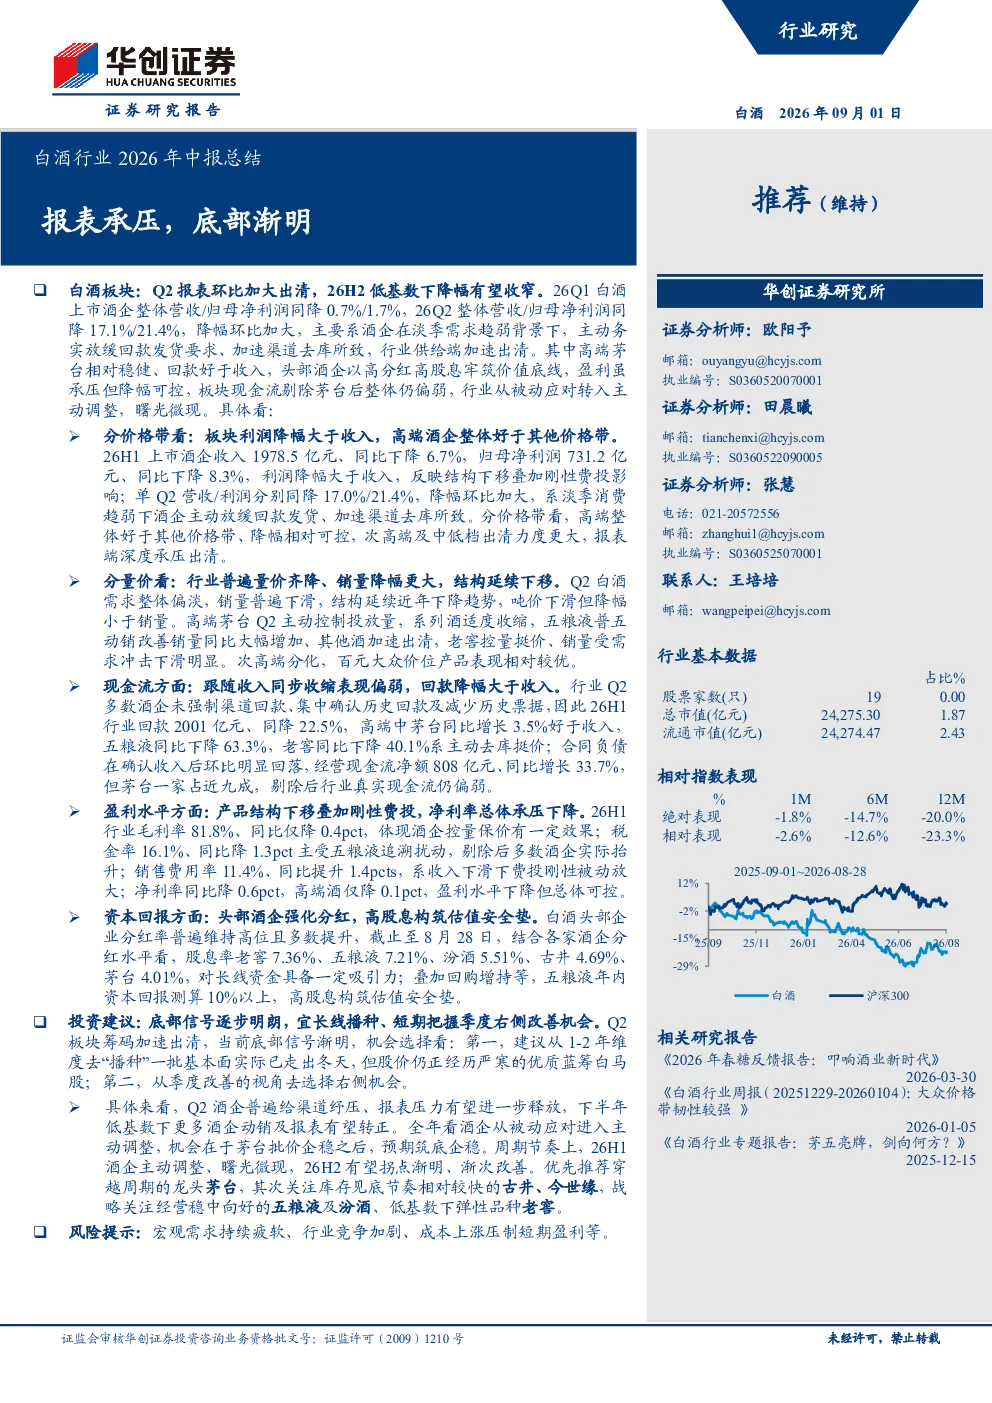
这份研报主要分析了2026年上半年中国白酒行业的业绩表现、行业发展趋势以及投资建议。报告指出,2026年上半年白酒上市酒企整体营收和归母净利润同比下降,Q2降幅环比加大,主要由于酒企在淡季主动放缓回款发货、加速渠道去库。高端酒企如茅台表现相对稳健,头部企业以高分红高股息策略稳固价值底线。报告还分析了不同价格带白酒的业绩情况,指出高端酒企整体好于其他价格带,次高端及中低档出清力度更大。此外,报告关注了行业现金流和盈利水平的变化,以及头部酒企的高分红策略。最后,报告提出了长线播种和短期右侧改善的投资策略,并推荐了穿越周期的龙头茅台等股票。
白酒行业未来发展趋势如何?
白酒行业未来发展趋势呈现结构性变化。一方面,行业供给端加速出清,次高端及中低档白酒面临较大压力,而高端酒企如茅台凭借品牌优势表现相对稳健。另一方面,产品结构下移趋势明显,销量和利润均呈现量价齐降,但高端产品仍保持一定韧性。此外,酒企从被动应对市场变化转向主动调整,通过控量保价、优化渠道等措施提升盈利能力。未来,随着行业周期性调整的逐步完成,优质酒企有望迎来业绩拐点,但行业整体仍面临宏观需求疲软、竞争加剧等挑战。
研报重点分析了哪些方向?
研报重点分析了白酒行业的业绩表现、行业发展趋势、现金流状况以及盈利水平变化。在业绩方面,报告详细对比了不同价格带白酒的营收、利润及销量变化,揭示了高端酒企相对稳健、次高端及中低档承压的格局。在现金流方面,报告指出行业整体回款下降,但经营现金流净额有所增长,主要得益于头部企业的贡献。在盈利水平方面,报告分析了毛利率、税金率、销售费用率等指标的变化,指出产品结构下移和刚性费投导致净利率承压下降。此外,报告还关注了头部酒企的高分红策略及其对估值的影响。
当前白酒市场现状如何判断?
当前白酒市场现状处于周期性调整阶段,行业整体面临需求疲软、竞争加剧等挑战。从业绩表现看,2026年上半年白酒上市酒企整体营收和利润同比下降,Q2降幅环比加大,主要由于酒企主动放缓回款、加速去库。高端酒企表现相对稳健,但次高端及中低档白酒面临较大压力。在市场结构方面,产品结构下移趋势明显,销量和利润均呈现量价齐降。此外,行业现金流有所改善,但经营现金流净额仍偏弱,头部企业贡献较大。总体来看,白酒市场正处于底部区域,但行业复苏仍需时日。
研报提示了哪些风险?
研报提示了白酒行业面临的主要风险,包括宏观需求持续疲软、行业竞争加剧以及成本上涨压制短期盈利。宏观需求疲软可能导致白酒消费需求进一步下滑,影响行业整体业绩。行业竞争加剧可能加剧价格战,进一步压缩利润空间。成本上涨则可能通过原材料、人工等费用传导至酒企,压制短期盈利能力。此外,报告还指出,行业周期性调整过程中,部分中小酒企可能面临经营困难,需要关注其财务状况和生存能力。这些风险因素可能对白酒行业的未来发展造成不利影响。