猜你想问
中信金融资产2026年中报核心内容有哪些?
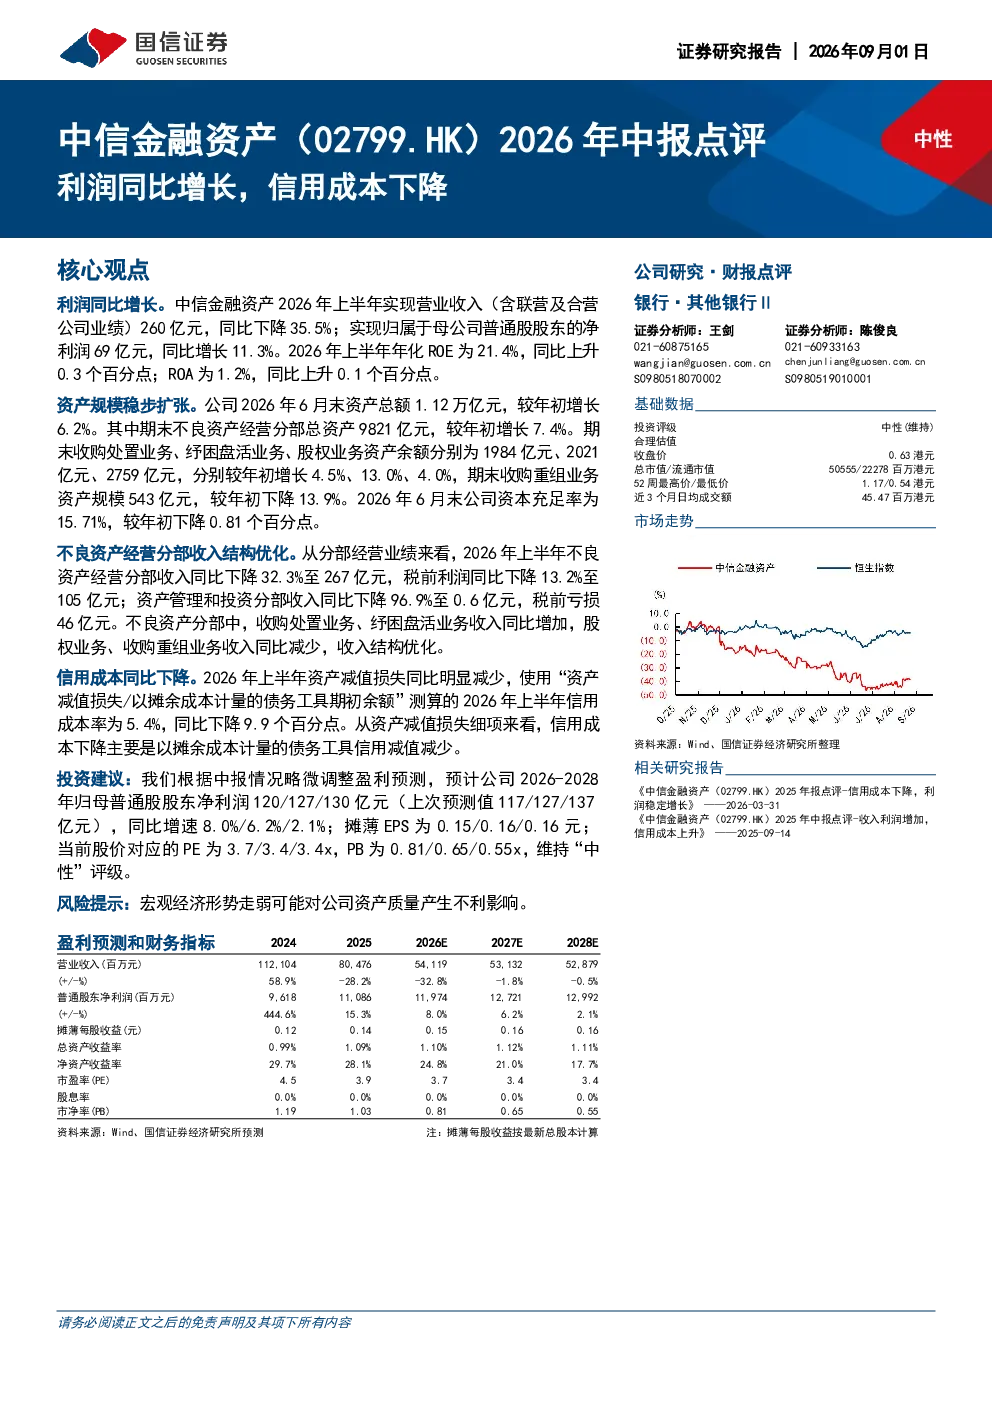
中信金融资产2026年上半年实现营业收入260亿元,同比下降35.5%;归属于母公司普通股股东的净利润69亿元,同比增长11.3%。年化ROE为21.4%,同比上升0.3个百分点;ROA为1.2%,同比上升0.1个百分点。资产规模稳步扩张,6月末资产总额1.12万亿元,较年初增长6.2%,其中不良资产经营分部总资产9821亿元,较年初增长7.4%。信用成本同比下降,2026年上半年信用成本率为5.4%,同比下降9.9个百分点,主要原因是以摊余成本计量的债务工具信用减值减少。
金融资产行业发展趋势如何?
金融资产行业正面临资产质量压力与收入结构调整的双重挑战。宏观经济波动导致部分债务工具信用减值增加,但行业通过优化收入结构,如增加收购处置业务和纾困盘活业务收入,降低股权业务和收购重组业务收入,实现稳健发展。未来,行业需持续加强风险管理,提升资产质量,同时探索创新业务模式以应对市场变化。
报告中重点分析了哪些方向?
报告重点分析了中信金融资产的经营业绩与资产质量。显示尽管营业收入有所下降,但净利润实现同比增长,主要得益于信用成本的显著下降。不良资产经营分部表现稳健,收入结构优化,资本充足率保持较高水平。同时,报告也关注到资产管理和投资分部的收入大幅下降及税前亏损问题,提示需关注该分部的经营风险。
当前市场对中信金融资产有何判断?
市场对中信金融资产的评价呈现分化。一方面,其净利润增长和信用成本下降显示较强的风险管理能力,维持“中性”评级,并给出未来三年净利润增速预测。另一方面,营业收入的大幅下降和特定分部的亏损引发对业务模式可持续性的担忧。整体来看,市场需关注其资产质量变化与业务结构优化进展。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济形势走弱可能对公司资产质量产生不利影响,特别是对债务工具信用减值的影响。此外,资产管理和投资分部的经营风险也需关注,其收入大幅下降及税前亏损可能影响整体业绩表现。投资者需警惕行业周期性波动带来的挑战。