猜你想问
爱尔眼科2026年半年报主要财务数据表现如何?
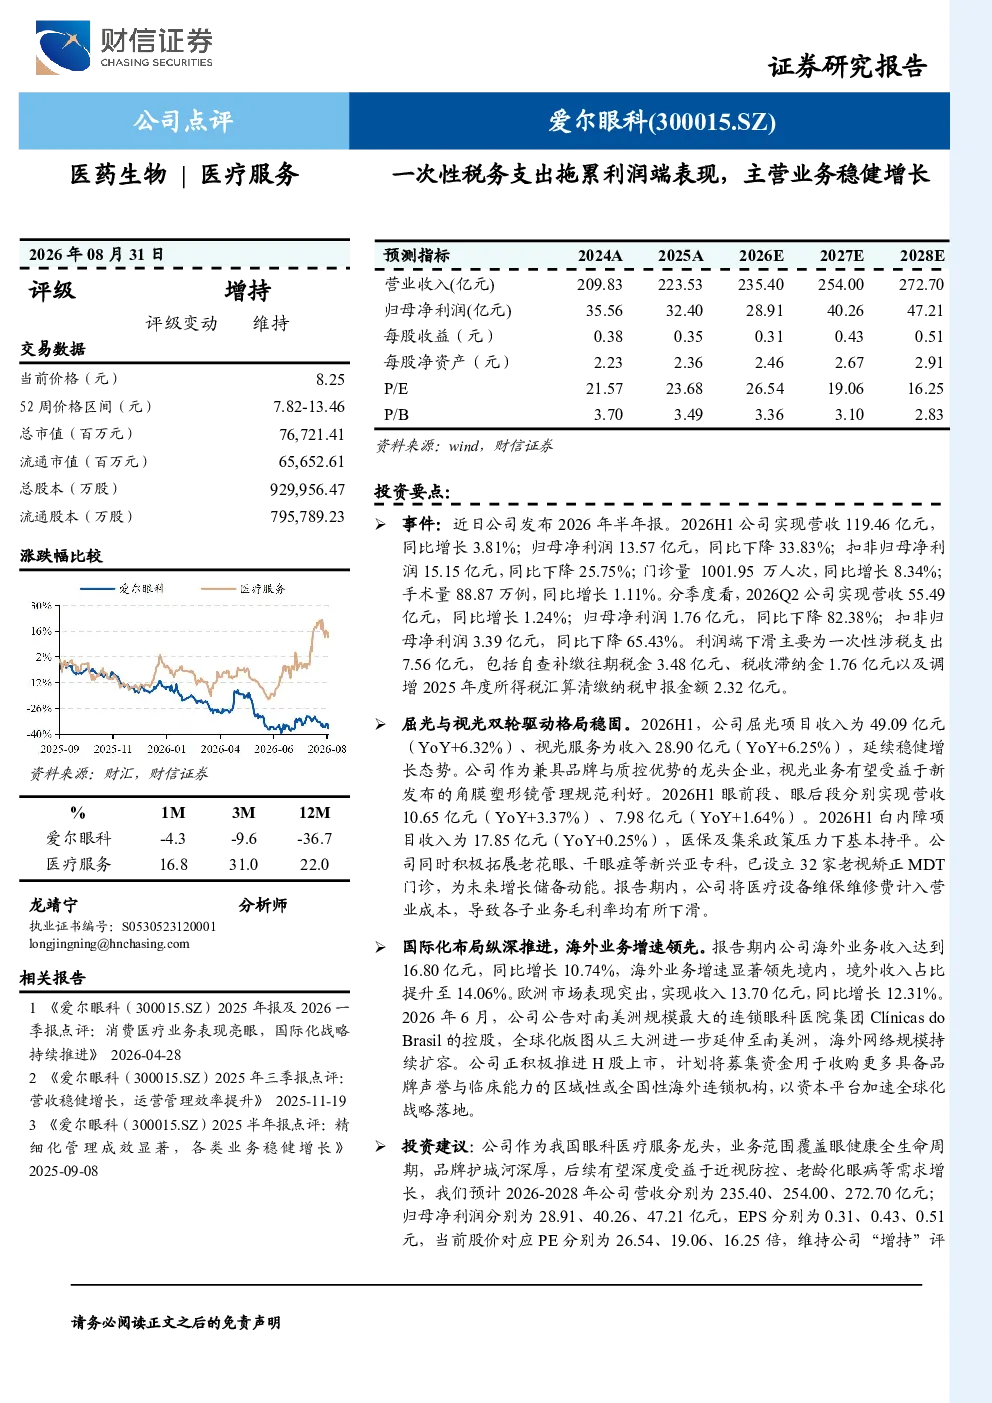
公司2026年半年报实现营收119.46亿元,同比增长3.81%,但归母净利润为13.57亿元,同比下降33.83%。主要原因是一次性涉税支出7.56亿元,包括自查补缴税金3.48亿元、滞纳金1.76亿元及调增所得税申报2.32亿元。扣非归母净利润15.15亿元,同比下降25.75%。尽管利润端受影响,门诊量和手术量分别同比增长8.34%和1.11%
爱尔眼科屈光与视光业务发展情况怎样?
屈光与视光业务双轮驱动格局稳固,屈光项目收入49.09亿元,同比增长6.32%,视光服务收入28.90亿元,同比增长6.25%。屈光业务受益于角膜塑形镜管理规范利好,眼后段营收7.98亿元,同比增长1.64%;眼前段营收10.65亿元,同比增长3.37%。白内障项目收入17.85亿元,同比增长0.25%,基本持平。公司拓展老花眼、干眼症等新兴亚专科,已设立32家老视矫正MDT门诊
爱尔眼科国际化战略进展如何?
海外业务收入16.80亿元,同比增长10.74%,增速领先境内,境外收入占比提升至14.06%。欧洲市场表现突出,收入13.70亿元,同比增长12.31%。2026年6月收购南美洲规模最大的连锁眼科医院集团ClínicasdoBrasil,全球化版图延伸至南美洲。公司推进H股上市,计划募集资金收购更多海外连锁机构
眼科医疗服务行业发展趋势如何?
眼科医疗服务行业受益于近视防控和老龄化眼病需求增长。屈光业务受益于管理规范利好,白内障业务面临医保政策压力但保持稳定增长。新兴亚专科如老花眼、干眼症市场潜力大,公司已积极布局。国际化方面,海外市场增速领先境内,欧洲和南美洲市场表现突出,未来有望通过并购进一步拓展全球业务
阅读爱尔眼科研报需关注哪些风险?
研报提示的风险包括行业竞争加剧、医保政策变化、国际贸易摩擦、新术式推广不及预期、商誉减值风险、汇率变化风险等。公司需关注政策变化对业务的影响,持续创新以应对市场竞争,并有效控制海外并购带来的商誉减值风险