猜你想问
徐工机械2026年上半年业绩表现如何?
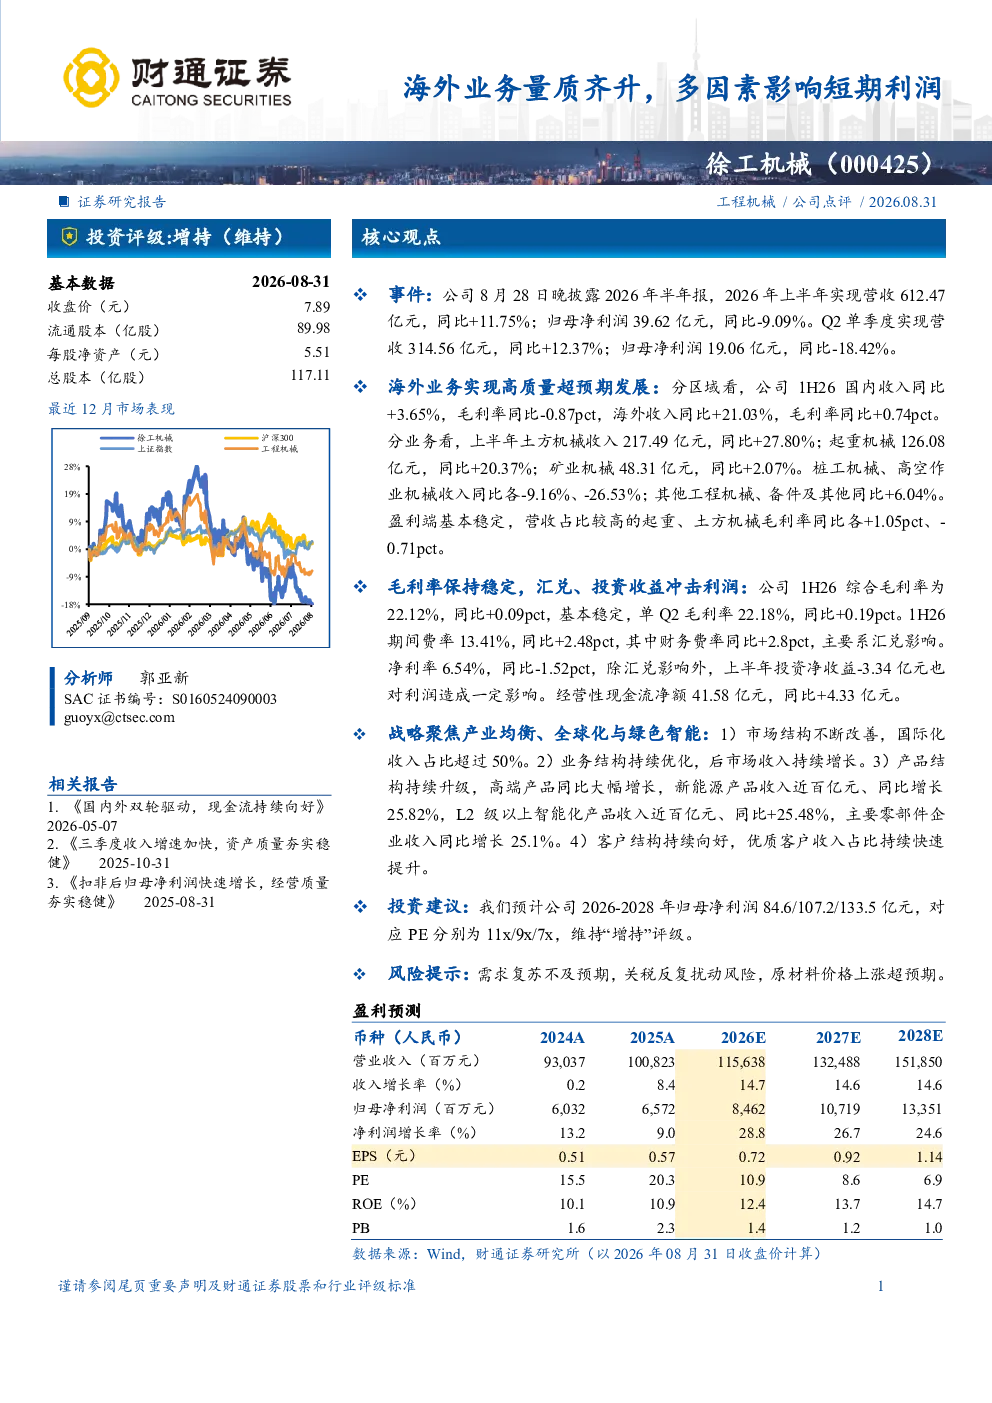
徐工机械2026年上半年实现营收612.47亿元,同比+11.75%;归母净利润39.62亿元,同比-9.09%。Q2单季度营收314.56亿元,同比+12.37%;归母净利润19.06亿元,同比-18.42%。海外业务表现亮眼,收入同比+21.03%,毛利率同比+0.74pct;国内收入同比+3.65%,毛利率同比-0.87pct。毛利率保持稳定,但汇兑及投资收益对利润造成一定影响。公司战略聚焦产业均衡、全球化与绿色智能,国际化收入占比超50%,后市场收入持续增长,高端及新能源产品收入均实现高增长。综合毛利率为22.12%(同比+0.09pct),净利率为6.54%(同比-1.52pct),经营性现金流净额41.58亿元(同比+4.33亿元)。
徐工机械海外业务发展情况怎样?
徐工机械海外业务表现亮眼,2026年上半年收入同比+21.03%,毛利率同比+0.74pct。公司战略聚焦全球化,国际化收入占比已超50%,显示出强劲的国际化竞争力。后市场收入持续增长,高端及新能源产品收入均实现高增长,进一步巩固了海外市场的地位。这种国际化收入占比高企的格局,为徐工机械提供了更广阔的市场空间和抗风险能力。
徐工机械未来几年盈利预测及投资逻辑是什么?
徐工机械2026-2028年归母净利润预计分别为84.6/107.2/133.5亿元,对应PE分别为11x/9x/7x,维持“增持”评级。公司战略聚焦产业均衡、全球化与绿色智能,国际化收入占比超50%,后市场收入持续增长,高端及新能源产品收入均实现高增长。这些因素为徐工机械的未来发展提供了有力支撑。公司持续优化产品结构,提升盈利能力,为投资者提供了长期价值投资的机会。
当前工程机械行业市场现状如何?
当前工程机械行业市场呈现稳步复苏态势,国内外市场需求逐步回暖。徐工机械作为行业龙头企业,积极拓展海外市场,提升产品竞争力。公司海外业务收入占比已超50%,显示出强劲的国际化竞争力。同时,公司聚焦高端化和新能源化,推动产品结构升级,满足市场多元化需求。行业整体受益于基础设施建设投资和全球化的推动,未来发展前景广阔。
徐工机械面临哪些投资风险?
徐工机械面临的主要投资风险包括需求复苏不及预期、关税反复扰动及原材料价格上涨超预期。需求复苏的不确定性可能影响公司业绩表现,关税波动可能增加海外市场运营成本,原材料价格上涨则可能压缩利润空间。此外,行业竞争加剧和汇率波动也可能对公司经营造成影响。投资者需密切关注这些风险因素,结合公司战略布局和行业发展趋势进行综合判断。