猜你想问
财通证券2026年半年报净利润增长75%的原因是什么?
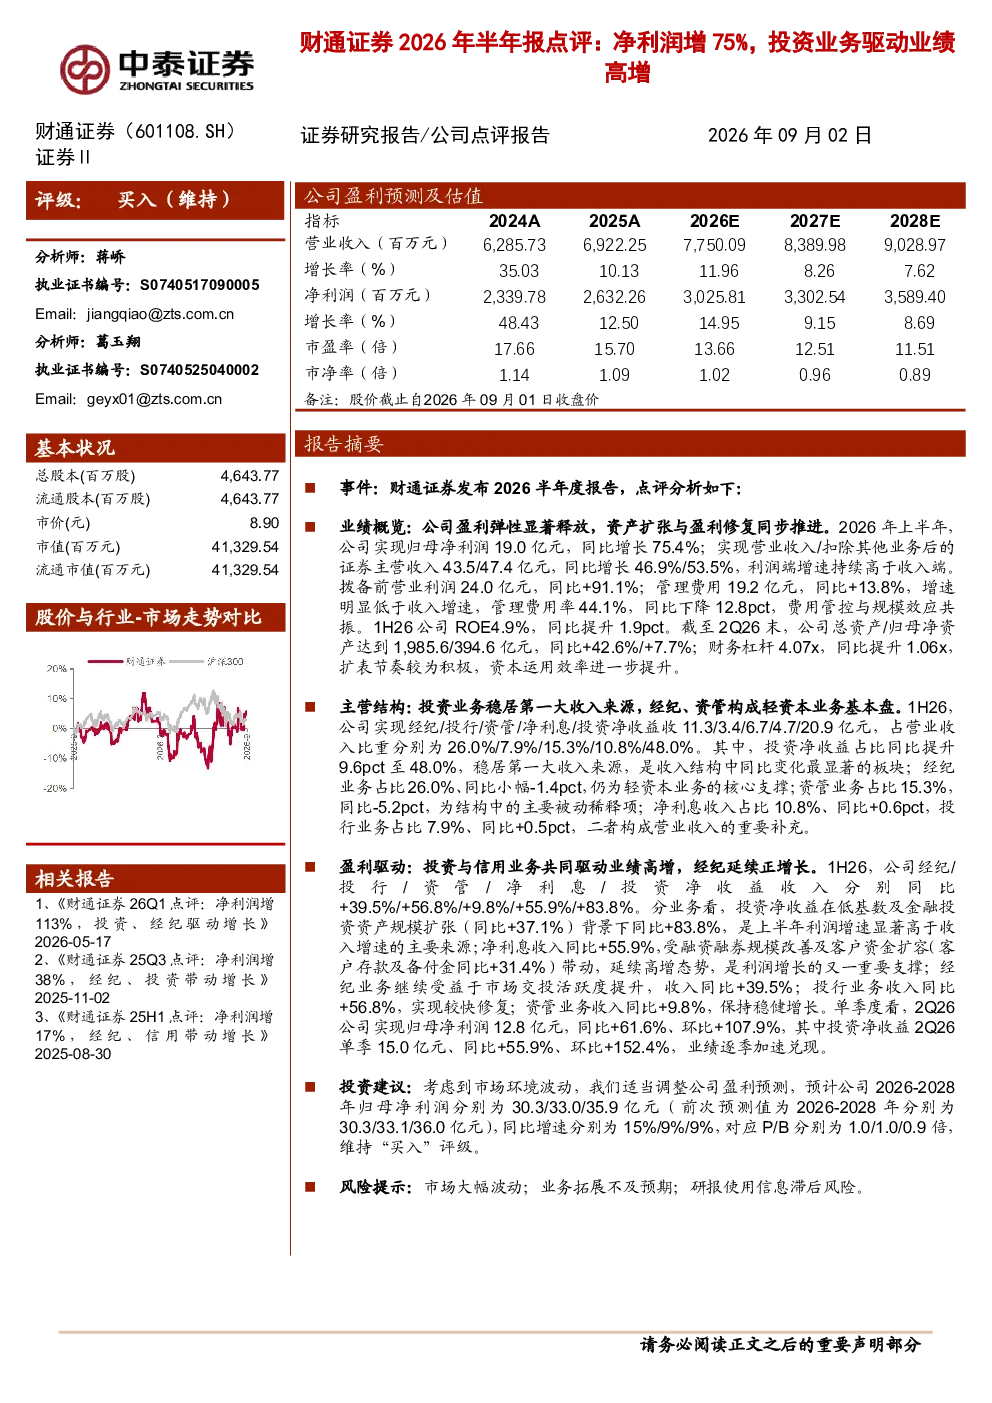
财通证券2026年半年报净利润增长75%主要得益于投资业务的强劲表现。报告显示,投资净收益同比大幅增长83.8%,成为公司最主要的收入来源,占比达到48%。这表明公司在投资领域的策略和执行效果显著提升,有效捕捉了市场机会。此外,公司整体资产规模扩张42.6%,总资产达到1985.6亿元,为盈利增长提供了坚实基础。管理费用率下降12.8个百分点至44.1%,也体现了公司在成本控制方面的成效,进一步推动了净利润的快速增长。
财通证券2026年半年报投资业务表现如何?
财通证券2026年半年报中,投资业务表现极为亮眼。投资净收益同比大幅增长83.8%,达到15.0亿元,环比增长152.4%,显示出投资业务的强劲增长势头和良好的周期性特征。投资业务收入占比高达48%,成为公司最主要的收入来源,远超其他业务板块。这表明公司在投资领域的布局和运营能力显著提升,能够有效利用资产规模优势创造丰厚回报。投资业务的稳健增长是驱动公司整体业绩高增的核心动力。
财通证券2026年半年报行业发展趋势如何?
财通证券2026年半年报反映了券商行业在资产扩张与盈利修复同步推进的趋势下的发展动态。报告显示,公司总资产同比大幅增长42.6%,达到1985.6亿元,财务杠杆提升至4.07倍,显示出行业普遍存在的资产扩张倾向。同时,净利润同比增长75.4%,ROE提升至4.9%,反映了行业盈利修复的积极信号。投资业务成为主要收入来源,占比48%,与行业整体向财富管理和投资银行等高附加值业务转型的趋势一致。券商行业正通过优化业务结构和提升运营效率,寻求长期稳健发展。
财通证券2026年半年报重点分析了哪些方向?
财通证券2026年半年报重点分析了公司盈利能力、业务结构和投资业务的驱动因素。报告详细拆解了各业务板块的收入和利润贡献,其中投资业务占比最高,达到48%,其次是经纪业务(26%)和资管业务(15.3%)。报告特别强调了投资业务的增长弹性,单季度投资净收益环比增长152.4%,显示出其强周期性特征。此外,报告还分析了公司资产扩张(总资产增长42.6%)和成本控制(管理费用率下降12.8pct)对盈利的影响,为投资者提供了全面的公司经营分析视角。
财通证券2026年半年报存在哪些风险提示?
财通证券2026年半年报提示了市场大幅波动和业务拓展不及预期等主要风险因素。市场大幅波动可能导致投资业务收益大幅波动,影响公司整体盈利稳定性。报告显示,投资净收益占比高达48%,其业绩受市场行情影响较大,因此市场风险是投资者需重点关注的问题。此外,业务拓展不及预期也可能对公司业绩造成压力,尽管报告显示公司各业务板块收入均有增长,但若未来业务拓展速度放缓,可能影响公司长期增长潜力。这些风险因素需结合行业整体环境和公司战略布局进行综合评估。