2026年半年报点评:存储+MCU共振驱动业绩高增
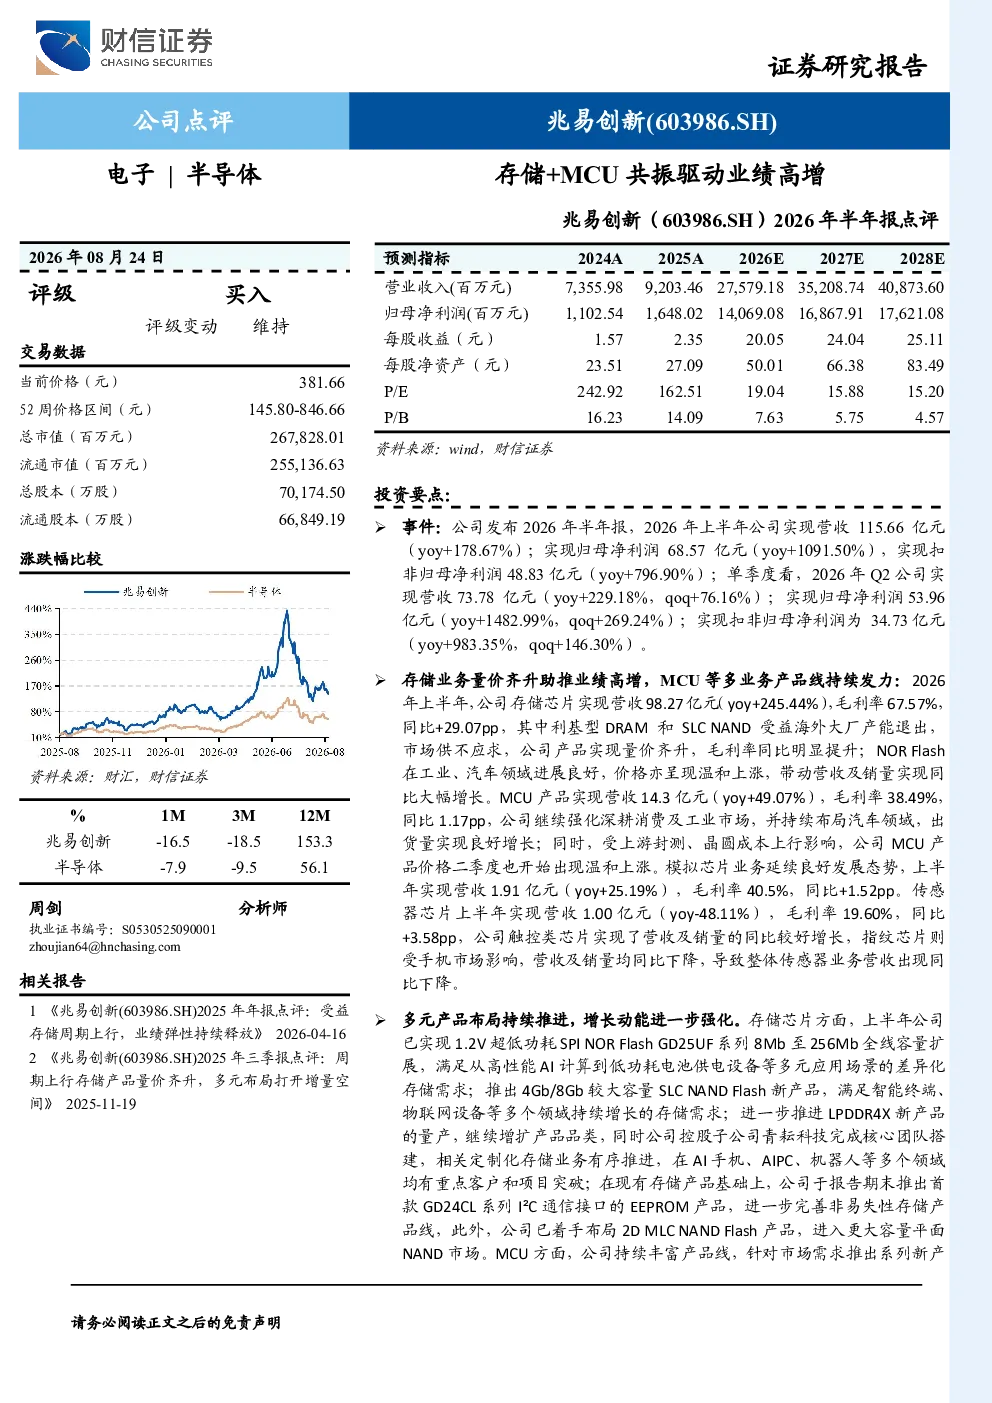
兆易创新(603986.SH) 电子|半导体 存储+MCU共振驱动业绩高增 兆易创新(603986.SH)2026年半年报点评 2026年08月24日评级买入评级变动维持 投资要点: 事件:公司发布2026年半年报,2026年上半年公司实现营收115.66亿元(yoy+178.67%);实现归母净利润68.57亿元(yoy+1091.50%),实现扣非归母净利润48.83亿元(yoy+796.90%);单季度看,2026年Q2公司实现营收73.78亿元(yoy+229.18%,qoq+76.16%);实现归母净利润53.96亿元(yoy+1482.99%,qoq+269.24%);实现扣非归母净利润为34.73亿元(yoy+983.35%,qoq+146.30%)。 存储业务量价齐升助推业绩高增,MCU等多业务产品线持续发力:2026年上半年,公司存储芯片实现营收98.27亿元(yoy+245.44%),毛利率67.57%,同比+29.07pp,其中利基型DRAM和SLCNAND受益海外大厂产能退出,市场供不应求,公司产品实现量价齐升,毛利率同比明显提升;NORFlash在工业、汽车领域进展良好,价格亦呈现温和上涨,带动营收及销量实现同比大幅增长。MCU产品实现营收14.3亿元(yoy+49.07%),毛利率38.49%,同比1.17pp,公司继续强化深耕消费及工业市场,并持续布局汽车领域,出货量实现良好增长;同时,受上游封测、晶圆成本上行影响,公司MCU产品价格二季度也开始出现温和上涨。模拟芯片业务延续良好发展态势,上半年实现营收1.91亿元(yoy+25.19%),毛利率40.5%,同比+1.52pp。传感器芯片上半年实现营收1.00亿元(yoy-48.11%),毛利率19.60%,同比+3.58pp,公司触控类芯片实现了营收及销量的同比较好增长,指纹芯片则受手机市场影响,营收及销量均同比下降,导致整体传感器业务营收出现同比下降。 资料来源:财汇,财信证券 周剑分析师执业证书编号:S0530525090001zhoujian64@hnchasing.com 相关报告 1《兆易创新(603986.SH)2025年年报点评:受益存储周期上行,业绩弹性持续释放》2026-04-162《兆易创新(603986.SH)2025年三季报点评:周期上行存储产品量价齐升,多元布局打开增量空间》2025-11-19 多元产品布局持续推进,增长动能进一步强化。存储芯片方面,上半年公司已实现1.2V超低功耗SPINORFlashGD25UF系列8Mb至256Mb全线容量扩展,满足从高性能AI计算到低功耗电池供电设备等多元应用场景的差异化存储需求;推出4Gb/8Gb较大容量SLCNANDFlash新产品,满足智能终端、物联网设备等多个领域持续增长的存储需求;进一步推进LPDDR4X新产品的量产,继续增扩产品品类,同时公司控股子公司青耘科技完成核心团队搭建,相关定制化存储业务有序推进,在AI手机、AIPC、机器人等多个领域均有重点客户和项目突破;在现有存储产品基础上,公司于报告期末推出首款GD24CL系列I²C通信接口的EEPROM产品,进一步完善非易失性存储产品线,此外,公司已着手布局2DMLCNANDFlash产品,进入更大容量平面NAND市场。MCU方面,公司持续丰富产品线,针对市场需求推出系列新产 品:面向伺服控制、变频驱动、数字电源、便携电子产品、智能家居等领域,推出新一代GD32H7系列超高性能MCU;面向空调外机、空气源热泵、洗衣机/干衣机、洗碗机、多头电磁灶等多种电机控制应用场景,推出GD32M53系列产品;面向消费电子、智能家居、工业控制等领域的小型化、高性能、高安全设计需求,推出GD32F5HC系列产品;覆盖从传统低速到新一代高速光模块的多元应用场景,推出全新GD32E512和GD32E252系列光模块专用MCU。 维持“买入”评级。存储行业供不应求持续,公司利基型存储产品有望持续量价齐升,同时公司定制化存储业务持续推进,有望为公司创造新一轮业绩增长点,我们上修公司盈利预测。预计2026-2028年公司归母净利润分别为140.69亿元、168.68亿元、176.21亿元,EPS分别为20.05元、24.04元、25.11元,对应PE分别为19X、16X、15X。维持“买入”评级。 风险提示:需求不及预期,市场竞争加剧,新产品导入及放量不及预期等。 投资评级系统说明 以报告发布日后的6-12个月内,所评股票/行业涨跌幅相对于同期市场指数的涨跌幅度为基准。 免责声明 本报告由财信证券股份有限公司(以下简称“本公司”)制作,本公司具有中国证监会核准的证券投资咨询业务资格。本公司不会因接收人收到本报告而视其为本公司当然客户。本报告仅在相关法律法规许可的情况下发放,并仅为提供信息而发送,概不构成任何广告。 本报告所引用信息来源于公开资料,本公司对该信息的准确性、完整性或可靠性不作任何保证。本报告所载的信息、资料、建议及预测仅反映本公司于本报告公开发布当日的判断,且预测方法及结果存在一定程度局限性。在不同时期,本公司可能撰写并发布与本报告所载资料、建议及预测不一致的报告。本公司对已发报告无更新义务,若报告中所含信息发生变化,本公司可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。 本报告仅供参考之用,不构成出售或购买证券或其他投资标的要约或邀请。任何情况下,本报告中的信息或所表述的意见均不构成对任何人的投资建议。在任何情况下,本公司及本公司员工或者关联机构不承诺投资者一定获利,不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。投资者务必注意,其据此作出的任何投资决策与本公司及本公司员工或者关联机构无关,投资者自主作出投资决策并自行承担投资风险。 市场有风险,投资需谨慎。投资者不应将本报告作为投资决策的唯一参考因素,亦不应认为本报告可以取代自己的判断。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。本公司或关联机构可能会持有本报告中所提到的公司所发行的证券并进行交易,也可能涉及为该等公司提供或争取提供投资银行、财务顾问、咨询服务、金融产品等相关服务,投资者应充分考虑可能存在的利益冲突。本公司的资产管理部门、自营业务部门及其他投资业务部门可能独立作出与本报告中意见或建议不一致的投资决策。 本报告版权仅为本公司所有,未经事先书面授权,任何机构和个人均不得以任何形式、任何目的对本报告进行翻版、刊发、转载、复制、发表、篡改、引用或传播,或以任何侵犯本公司版权的其他方式使用,请投资者谨慎使用未经授权刊载、转发或传播的本公司研究报告。经过书面授权的引用、刊载、转发,需注明出处为“财信证券股份有限公司”及发布日期等法律法规规定的相关内容,且不得对本报告进行任何有悖原意的删节和修改。 本报告由财信证券研究发展中心对许可范围内人员统一发送,任何人不得在公众媒体或其它渠道对外公开发布。任何机构和个人对外散发本报告的,则该机构和个人独自为此发送行为负责,本公司不因此承担任何责任并保留对该机构和个人追究相应法律责任的权利。 财信证券研究发展中心 网址:stock.hnchasing.com邮编:410005电话:0731-84403360传真:0731-84403438地址:湖南省长沙市岳麓区茶子山东路112号湘江财富金融中心B座25层