猜你想问
中国石油2026年半年报主要财务数据表现如何?
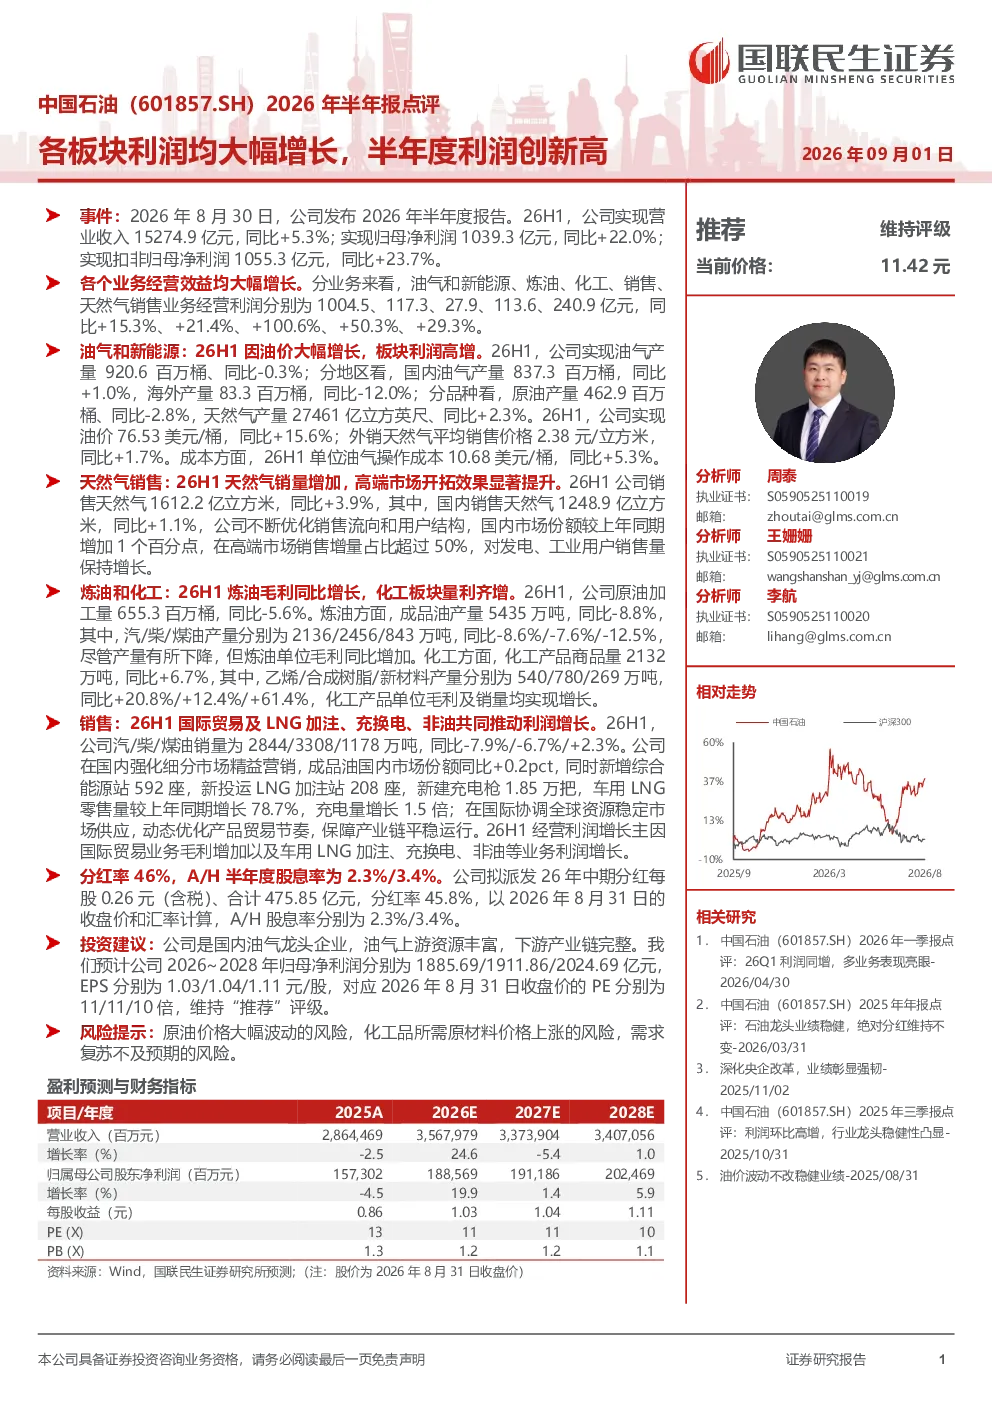
2026年半年度报告显示,中国石油实现营业收入15274.9亿元,同比+5.3%;归母净利润1039.3亿元,同比+22.0%;扣非归母净利润1055.3亿元,同比+23.7%。各业务板块利润均大幅增长,其中油气和新能源、炼油、化工、销售、天然气销售业务经营利润分别为1004.5、117.3、27.9、113.6、240.9亿元,同比+15.3%、+21.4%、+100.6%、+50.3%、+29.3%
油气和新能源板块利润增长的主要驱动因素是什么?
油气和新能源板块利润高增主要受油价大幅增长影响。2026年上半年,油价同比+15.6%至76.53美元/桶,带动板块利润显著提升。尽管油气产量同比微降0.3%至920.6百万桶,但单位油气操作成本同比+5.3%至10.68美元/桶,成本控制也贡献了部分利润增长。板块内部结构优化,高端市场占比提升进一步增强了盈利能力
报告对天然气销售业务有何亮点分析?
天然气销售业务在2026年上半年表现亮眼,销售天然气量同比+3.9%至1612.2亿立方米,其中高端市场销售增量占比超50%。这表明公司在高端市场开拓方面取得显著进展,客户结构优化带动了销售利润率的提升。未来随着天然气消费结构升级,该业务有望持续受益于市场需求的增长
炼油和化工板块的具体表现及趋势如何?
炼油和化工板块在2026年上半年实现经营利润117.3亿元,同比增长21.4%。炼油毛利同比增长主要得益于原油价格回升及成本控制措施。化工板块则呈现量利齐增态势,化工产品商品量同比+6.7%至2132万吨,得益于产品结构优化和产能利用率提升。公司持续加大化工新材料研发投入,为长期增长奠定基础
研报提示的主要风险因素有哪些?
研报提示的主要风险包括:原油价格大幅波动可能影响油气和新能源板块盈利稳定性;化工品原材料价格上涨将挤压化工板块利润空间;需求复苏不及预期可能导致下游消费疲软,影响销售板块增长。此外,地缘政治风险和环保政策变化也可能对业务运营带来不确定性