猜你想问
歌尔股份2026年半年报核心数据有哪些?
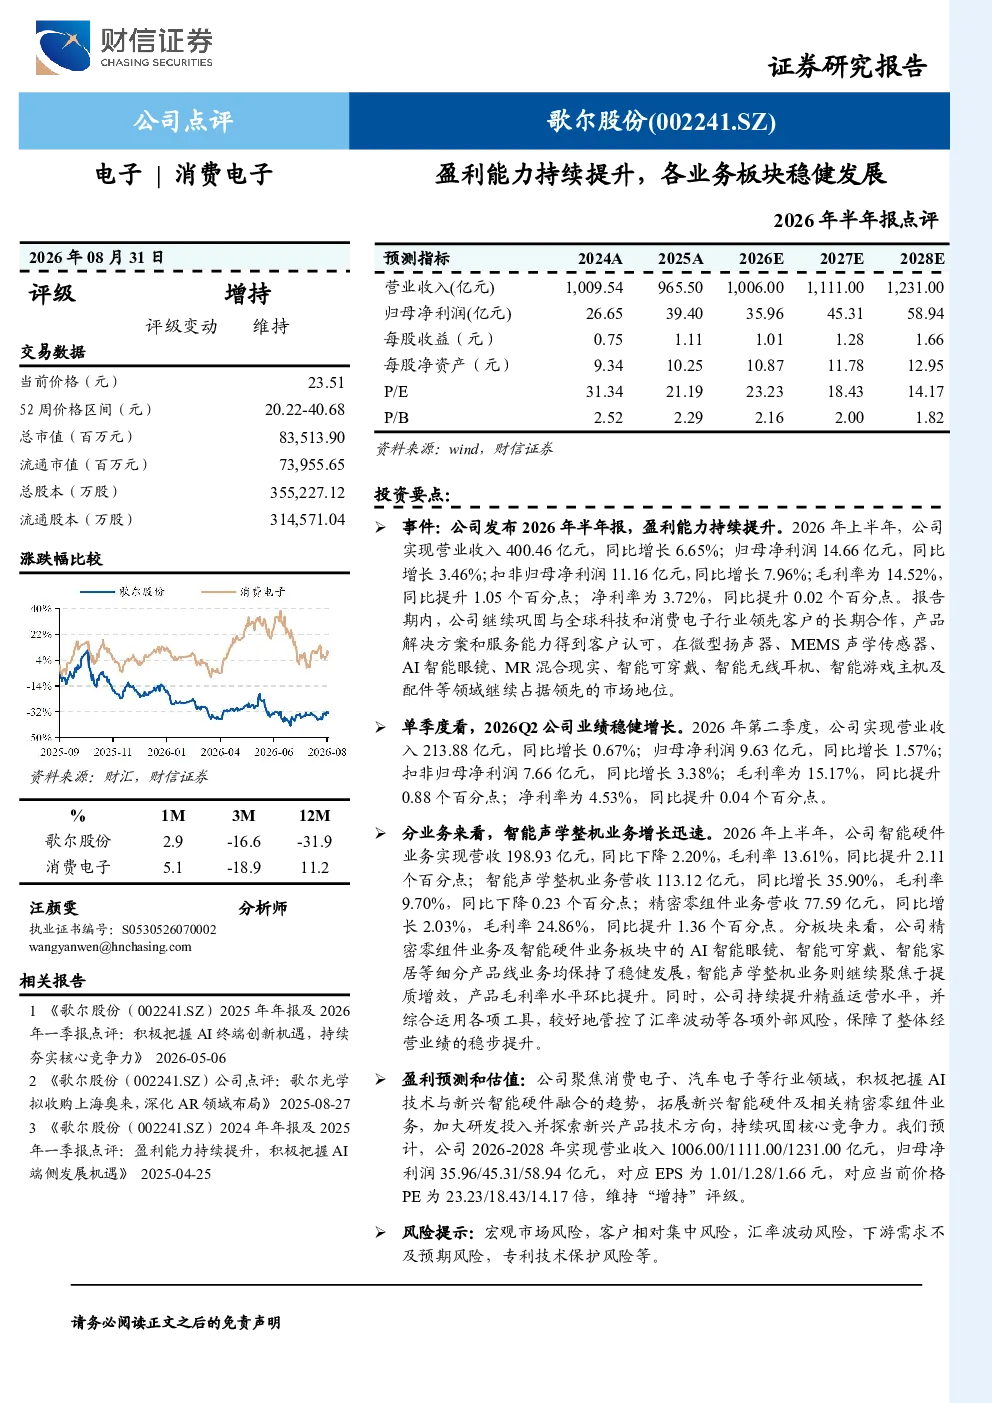
2026年上半年,歌尔股份实现营业收入400.46亿元,同比增长6.65%;归母净利润14.66亿元,同比增长3.46%;扣非归母净利润11.16亿元,同比增长7.96%;毛利率14.52%,同比提升1.05个百分点;净利率3.72%,同比提升0.02个百分点。单季度看,2026年第二季度,公司实现营业收入213.88亿元,同比增长0.67%;归母净利润9.63亿元,同比增长1.57%;扣非归母净利润7.66亿元,同比增长3.38%;毛利率15.17%,同比提升0.88个百分点;净利率4.53%,同比提升0.04个百分点。
电子设备行业发展趋势如何?
电子设备行业正经历智能化、集成化、微型化发展趋势。随着5G、AI、物联网技术的普及,智能声学、精密零组件需求持续增长。歌尔股份在微型扬声器、MEMS声学传感器等领域保持领先,AI智能眼镜等新兴产品线稳健发展。行业竞争激烈,技术创新和供应链管理能力成为关键竞争要素。未来几年,行业将向高端化、差异化方向发展,头部企业有望凭借技术积累和客户资源优势持续扩大市场份额。
报告重点分析了哪些业务板块?
报告重点分析了歌尔股份三大业务板块:智能声学整机业务营收113.12亿元,同比增长35.90%,毛利率9.70%,同比下降0.23个百分点;精密零组件业务营收77.59亿元,同比增长2.03%,毛利率24.86%,同比提升1.36个百分点;智能硬件业务营收198.93亿元,同比下降2.20%,毛利率13.61%,同比提升2.11个百分点。其中,智能声学整机业务增长显著,精密零组件业务盈利能力提升,智能硬件业务虽营收略降但毛利率改善。
当前电子设备市场现状如何?
当前电子设备市场呈现多元化发展态势,消费电子、智能家居、汽车电子等领域需求旺盛。歌尔股份凭借在微型扬声器、MEMS传感器等核心技术的领先地位,以及与全球领先客户的稳定合作,在市场中占据重要地位。但行业也面临客户集中度较高、汇率波动、原材料成本上升等挑战。企业需持续提升技术创新能力和供应链韧性,以应对市场变化。
研报提示了哪些风险因素?
研报提示的主要风险包括:宏观市场波动可能影响下游需求;客户集中度较高存在业务依赖风险;汇率波动对利润产生不利影响;下游电子产品需求不及预期可能导致库存压力;专利技术保护需持续加强以应对行业竞争。此外,原材料价格波动、技术迭代风险等也是企业需关注的重要事项。