猜你想问
特发信息2026年中报核心内容有哪些?
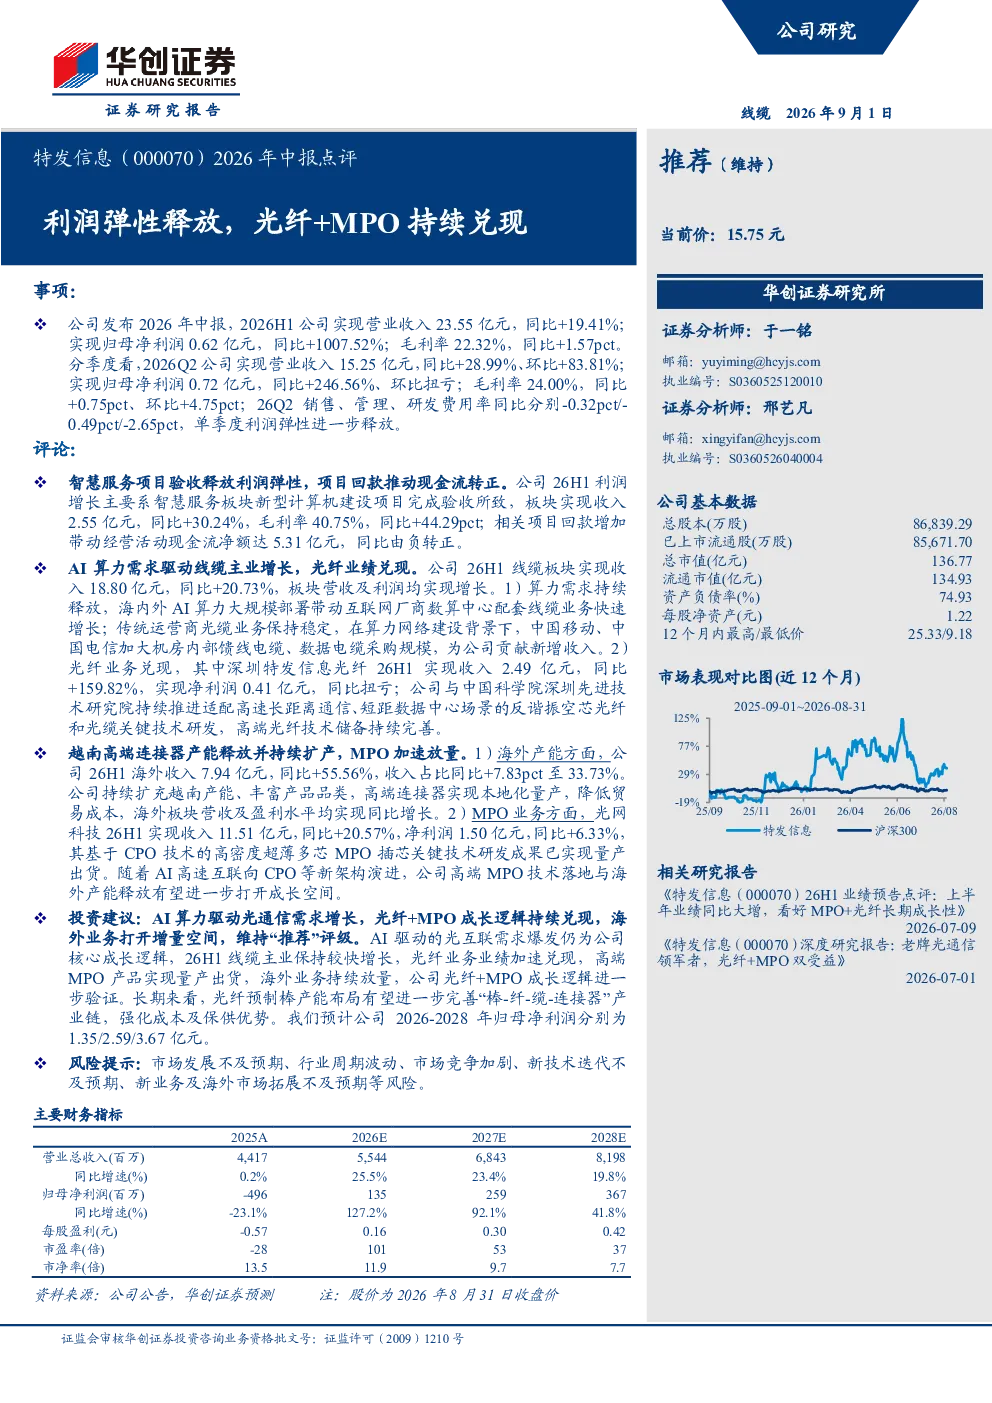
特发信息2026年H1实现营业收入23.55亿元,同比增长19.41%,归母净利润0.62亿元,同比增长1007.52%,毛利率22.32%,同比提升1.57个百分点。Q2单季度营收15.25亿元,同比增长28.99%,净利润0.72亿元,同比增长246.56%,环比扭亏,毛利率24.00%,同比提升0.75个百分点,环比提升4.75个百分点。利润增长主要来自智慧服务板块新型计算机建设项目完成验收,该项目收入2.55亿元,同比增长30.24%,毛利率40.75%,同比提升44.29个百分点,相关回款带动经营活动现金流净额同比由负转正至5.31亿元。线缆主业增长受益于AI算力需求,光纤业务业绩兑现,MPO加速放量,海外业务持续扩张。
AI算力对光通信行业发展趋势有何影响?
AI算力对光通信行业发展趋势影响显著,随着AI应用场景不断拓展,对算力需求持续增长,进而带动光模块、光芯片、光纤光缆等光通信设备需求提升。光纤业务受益于AI数据中心建设,业绩显著增长,MPO连接器作为光模块关键组件,也迎来加速放量期。行业整体呈现技术升级和产品迭代加速趋势,光通信设备供应商需紧跟技术发展,提升产品竞争力。海外市场方面,随着全球数字化进程加速,光通信设备需求持续增长,为中国光通信企业打开增量空间。
特发信息2026年中报重点分析了哪些方向?
特发信息2026年中报重点分析了智慧服务板块新型计算机建设项目完成验收带来的业绩贡献,该项目收入占比提升明显,毛利率较高,成为公司利润增长新动力。同时,报告关注了线缆主业增长逻辑,特别是光纤业务和MPO业务的业绩兑现情况,以及海外业务扩张带来的收入占比提升。此外,报告还分析了公司未来三年盈利预测,维持“推荐”评级,并指出光纤预制棒产能布局有望完善产业链,强化成本及保供优势。
当前光通信市场现状如何?
当前光通信市场现状呈现AI算力需求驱动下,光模块、光纤光缆等设备需求持续增长态势。光纤业务受益于数据中心建设,业绩显著增长,MPO连接器等组件需求也加速放量。市场竞争方面,光通信设备供应商需在技术、成本、供应链等方面保持优势。海外市场方面,随着全球数字化进程加速,光通信设备需求持续增长,为中国光通信企业打开增量空间。但行业也面临周期波动、新技术迭代等挑战。
特发信息2026年中报有哪些风险提示?
特发信息2026年中报风险提示包括市场发展不及预期,行业周期波动可能导致订单和收入波动;市场竞争加剧可能影响产品价格和市场份额;新技术迭代不及预期可能导致产品竞争力下降;新业务及海外市场拓展不及预期可能影响公司未来业绩增长。此外,原材料价格波动、汇率变动等因素也可能对公司经营产生影响。