猜你想问
这份研报的核心内容是什么?
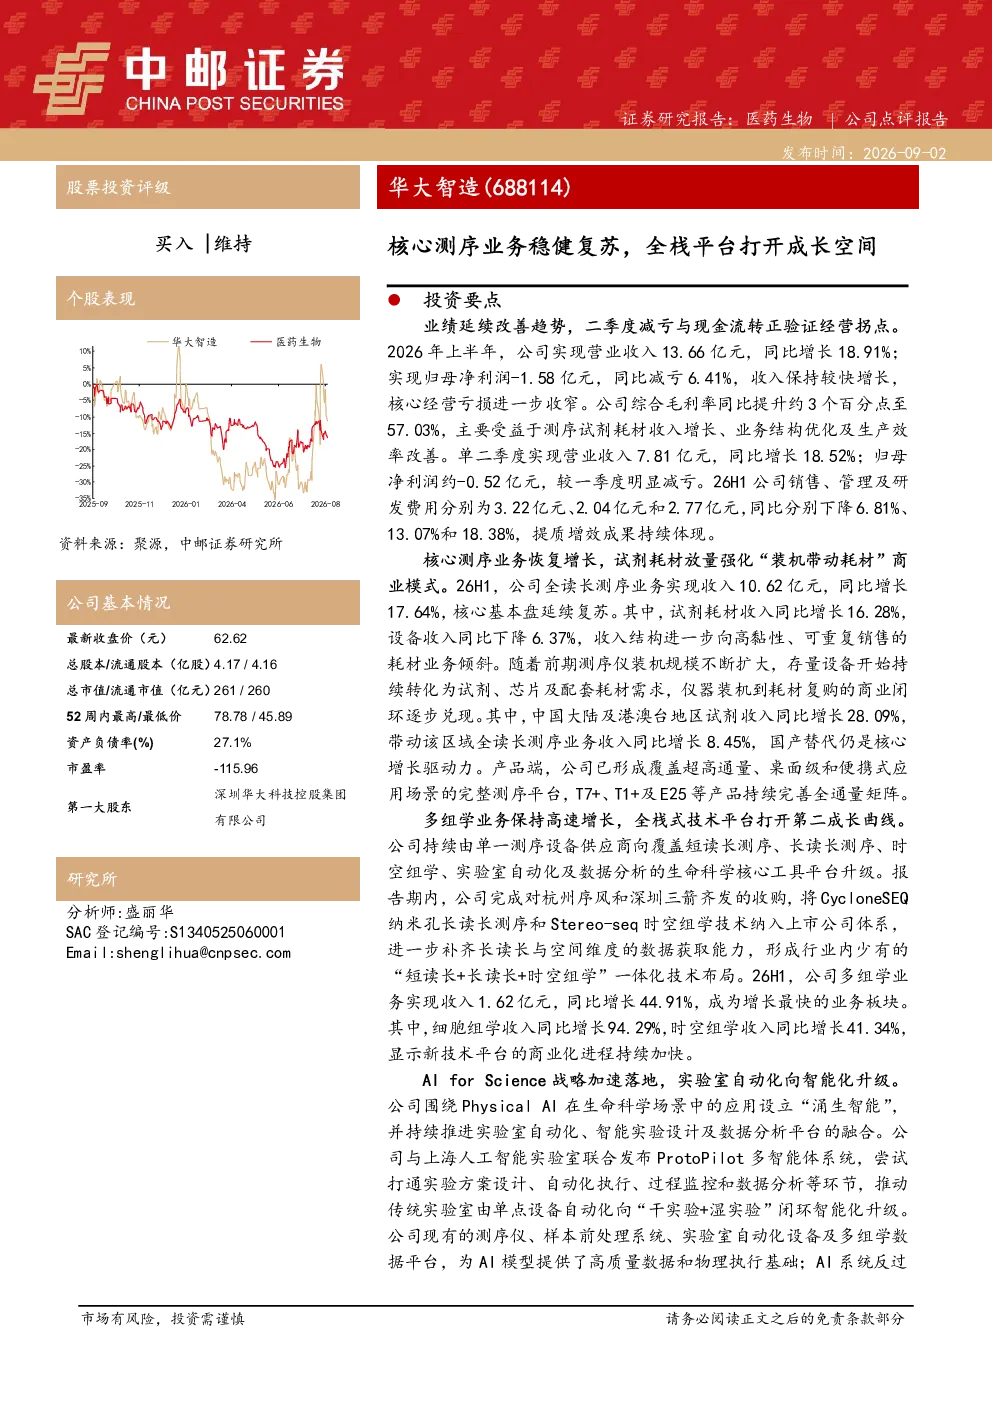
这份研报的核心内容是分析华大智造的业绩表现和业务发展。报告指出公司2026年上半年营业收入同比增长18.91%,归母净利润同比减亏6.41%,二季度减亏与现金流转正验证经营拐点。报告还详细分析了公司在核心测序业务、多组学业务、AI for Science战略及海外业务方面的进展,并预测了未来几年的盈利情况。
测序行业的发展趋势如何?
测序行业的发展趋势主要体现在国产替代加速和多组学技术融合。华大智造通过收购杭州序风和深圳三箭齐发,形成了“短读长+长读长+时空组学”一体化技术布局。同时,国产测序仪在大陆及港澳台地区的收入同比增长28.09%,显示国产替代是核心增长驱动力。AI for Science战略也推动行业向智能化方向发展,未来有望打开AI制药、自动化实验室等增量市场。
研报重点分析了华大智造的哪些业务方向?
研报重点分析了华大智造的核心测序业务、多组学业务、AI for Science战略和海外业务。在核心测序业务方面,报告强调了全读长测序业务收入的增长和试剂耗材收入的提升,以及产品端的全通量矩阵完善。多组学业务收入同比增长44.91%,成为增长最快的板块。AI for Science战略方面,公司持续推进实验室自动化和智能实验设计,推动传统实验室向闭环智能化升级。海外业务方面,公司计划将美国子公司部分资产出售给Swiss Rockets,转向轻资产模式。
目前测序仪市场的现状如何?
目前测序仪市场呈现国产替代加速和业务结构优化的趋势。华大智造的测序试剂耗材收入同比增长16.28%,收入结构进一步向高黏性、可重复销售的耗材业务倾斜。国产测序仪在大陆及港澳台地区的收入同比增长28.09%,显示国产替代是核心增长驱动力。同时,公司通过收购和产品迭代,形成了覆盖超高通量、桌面级和便携式应用场景的完整测序平台,市场竞争力持续提升。
研报中提到了哪些风险提示?
研报中提到了临床测序需求及国产替代进度不及预期风险;测序仪装机后开机率和试剂耗材产出不及预期风险;行业竞争加剧风险。这些风险主要涉及市场需求变化、国产替代的推进速度、设备运营效率以及行业竞争格局的演变。例如,国产测序仪的市场渗透率仍需时间验证,而行业竞争的加剧也可能影响公司的市场份额和盈利能力。