猜你想问
这份研报的核心内容是什么?
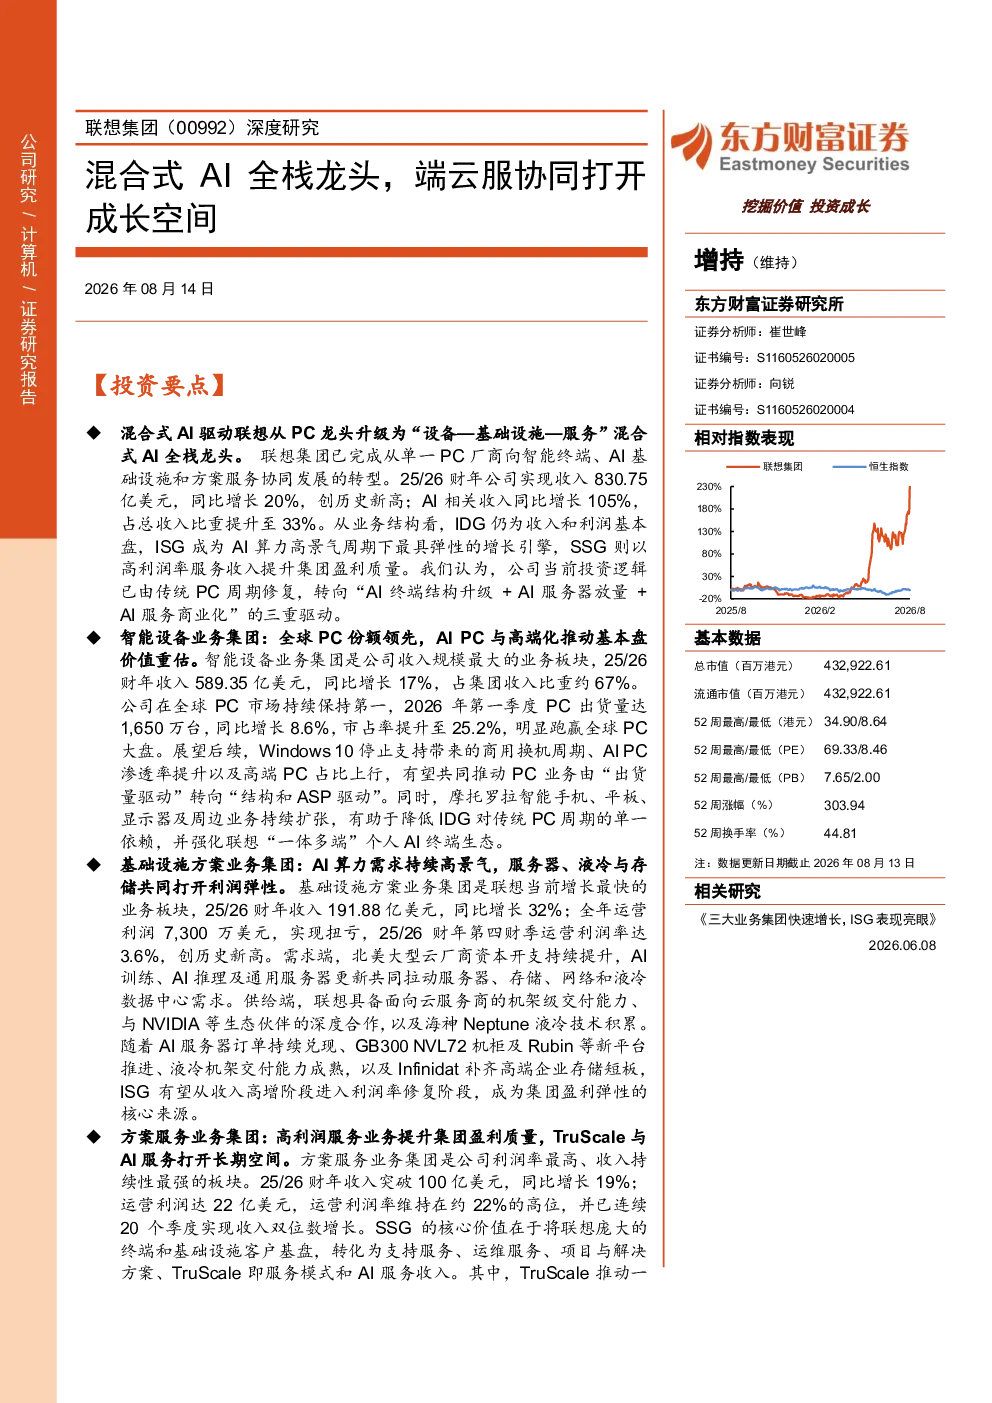
这份研报的核心内容是分析联想集团从单一PC厂商向混合式AI全栈龙头的转型。报告指出,联想已从传统PC周期修复逻辑转向由AI终端结构升级、AI服务器放量、AI服务商业化三重驱动的增长模式。2025/26财年,公司实现收入830.75亿美元,同比增长20%,AI相关收入同比增长105%,占总收入比重提升至33%。
AI算力赛道的行业发展趋势如何?
AI算力赛道的行业发展趋势是高景气度持续。北美大型云厂商资本开支持续提升,推动AI训练、AI推理及通用服务器更新需求,共同拉动服务器、存储、网络和液冷数据中心需求。联想基础设施方案业务集团(ISG)作为增长最快的板块,2025/26财年收入同比增长32%,运营利润实现扭亏,凭借面向云服务商的机架级交付能力、与NVIDIA等生态伙伴的深度合作,以及海神Neptune液冷技术积累,有望从收入高增阶段进入利润率修复阶段。
研报重点分析了哪些业务方向?
研报重点分析了联想的三大业务集团。智能设备业务集团(IDG)作为收入和利润基本盘,2025/26财年收入同比增长17%,占集团收入比重约67%,通过AI PC与高端化推动基本盘价值重估。基础设施方案业务集团(ISG)成为AI算力高景气周期下最具弹性的增长引擎。方案服务业务集团(SSG)以高利润率服务收入提升集团盈利质量,2025/26财年收入同比增长19%,运营利润达22亿美元,运营利润率维持在约22%的高位。
当前市场对联想集团的现状判断是什么?
当前市场对联想集团的现状判断是公司已完成从单一PC厂商向混合式AI全栈龙头的转型,并已从传统PC周期修复逻辑转向“AI终端结构升级 + AI服务器放量 + AI服务商业化”的三重驱动。智能设备业务集团(IDG)保持全球PC市场份额领先地位,基础设施方案业务集团(ISG)成为AI算力高景气周期下最具弹性的增长引擎,方案服务业务集团(SSG)凭借高利润率及经常性收入属性发挥盈利稳定器作用。
研报提示了哪些风险?
研报提示的主要风险在于市场竞争加剧可能导致AI PC和服务器价格压力,进而影响IDG和ISG的收入增长。此外,AI服务商业化落地存在不确定性,可能影响SSG的收入增长速度。同时,全球宏观经济波动可能对公司的终端销售和服务业务产生影响。技术迭代加速也可能导致公司需要持续投入研发以保持竞争优势。