猜你想问
滨江集团2026年半年报的核心内容是什么?
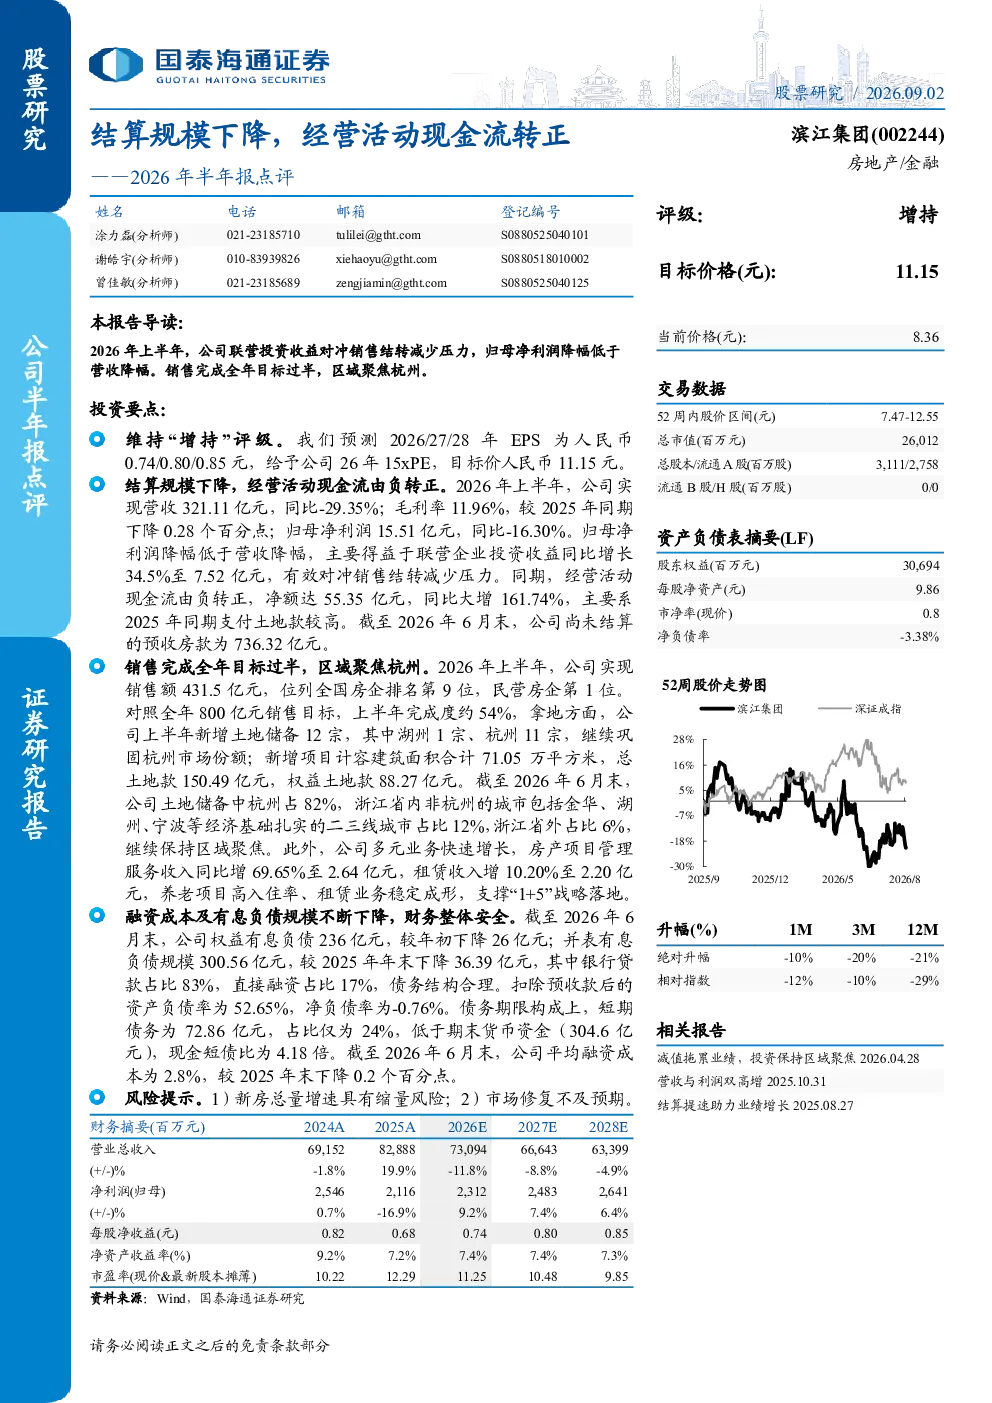
2026年上半年,滨江集团实现销售额431.5亿元,位列全国房企第9位,民营房企第1位,完成全年800亿元销售目标的54%。区域聚焦杭州,新增土地储备12宗(其中杭州11宗),总土地款150.49亿元,权益土地款88.27亿元。截至6月末,土地储备中杭州占82%,浙江省内非杭州城市占12%,浙江省外占6%。多元业务快速增长,房产项目管理服务收入同比增69.65%至2.64亿元,租赁收入增10.20%至2.20亿元。财务方面,权益有息负债236亿元(较年初下降26亿元),并表有息负债300.56亿元(较2025年末下降36.39亿元),其中银行贷款占比83%,直接融资占比17%。扣除预收款后的资产负债率为52.65%,净负债率为-0.76%,短期债务72.86亿元(占比24%),现金短债比为4.18倍,平均融资成本为2.8%(较2025年末下降0.2个百分点)。投资保持区域聚焦,但减值拖累业绩。研究结论:销售完成过半,区域聚焦杭州,多元业务支撑“1+5”战略,财务整体安全。
当前房地产赛道的发展趋势如何?
当前房地产赛道呈现区域聚焦和多元化发展的趋势。滨江集团上半年销售额达431.5亿元,位列全国房企第9位,民营房企第1位,显示头部房企仍具市场竞争力。同时,房企普遍加强区域聚焦,滨江集团土地储备中82%位于杭州,浙江省内占比达94%,体现区域深耕策略。多元化布局方面,房产项目管理服务收入同比增69.65%,租赁收入增10.20%,显示房企加速探索新发展模式。财务层面,权益有息负债较年初下降26亿元,净负债率-0.76%,现金短债比4.18倍,反映行业信用环境逐步改善,但短期债务仍需关注。未来趋势需关注新房总量增速缩量风险及市场修复力度。
这份研报重点分析了滨江集团的哪些方面?
这份研报重点分析了滨江集团的经营业绩、区域布局、多元业务及财务状况。经营上,上半年完成销售目标的54%,销售额431.5亿元,位列全国房企第9位,民营房企第1位。区域上,聚焦杭州,新增土地储备12宗,杭州占比82%。业务上,房产项目管理服务、租赁业务均实现快速增长,分别同比增69.65%和10.20%。财务上,有息负债较年初及2025年末均有所下降,资产负债率52.65%,净负债率-0.76%,短期债务占比24%,现金短债比4.18倍,显示财务结构持续优化。投资策略保持区域聚焦,但减值拖累业绩。
当前房地产市场现状如何判断?
当前房地产市场呈现头部房企稳健、区域聚焦及多元化发展的现状。滨江集团上半年销售额达431.5亿元,位列全国房企第9位,民营房企第1位,反映头部房企仍具市场竞争力。区域聚焦方面,滨江集团土地储备82%位于杭州,浙江省内占比94%,体现房企加速布局核心区域。多元化布局加速,房产项目管理服务、租赁业务收入分别同比增69.65%和10.20%,显示房企加速探索新发展模式。财务层面,行业信用环境逐步改善,有息负债下降,净负债率-0.76%,现金短债比4.18倍,但短期债务占比仍达24%,需持续关注。市场整体仍处修复阶段,需关注新房总量增速缩量风险。
研报中提示了哪些风险?
研报提示了滨江集团及房地产行业的主要风险。首先,新房总量增速缩量风险,可能导致行业销售进一步承压。其次,市场修复不及预期风险,若宏观经济及居民购买力恢复缓慢,可能影响房企销售及回款。滨江集团财务方面短期债务占比24%,需关注短期流动性风险。此外,投资减值拖累业绩,显示房地产行业资产质量仍需持续关注。最后,区域聚焦杭州的策略若遇市场波动,可能影响业绩稳定性。需持续关注行业政策变化及市场修复力度。