猜你想问
晨光股份2026年半年报核心内容是什么?
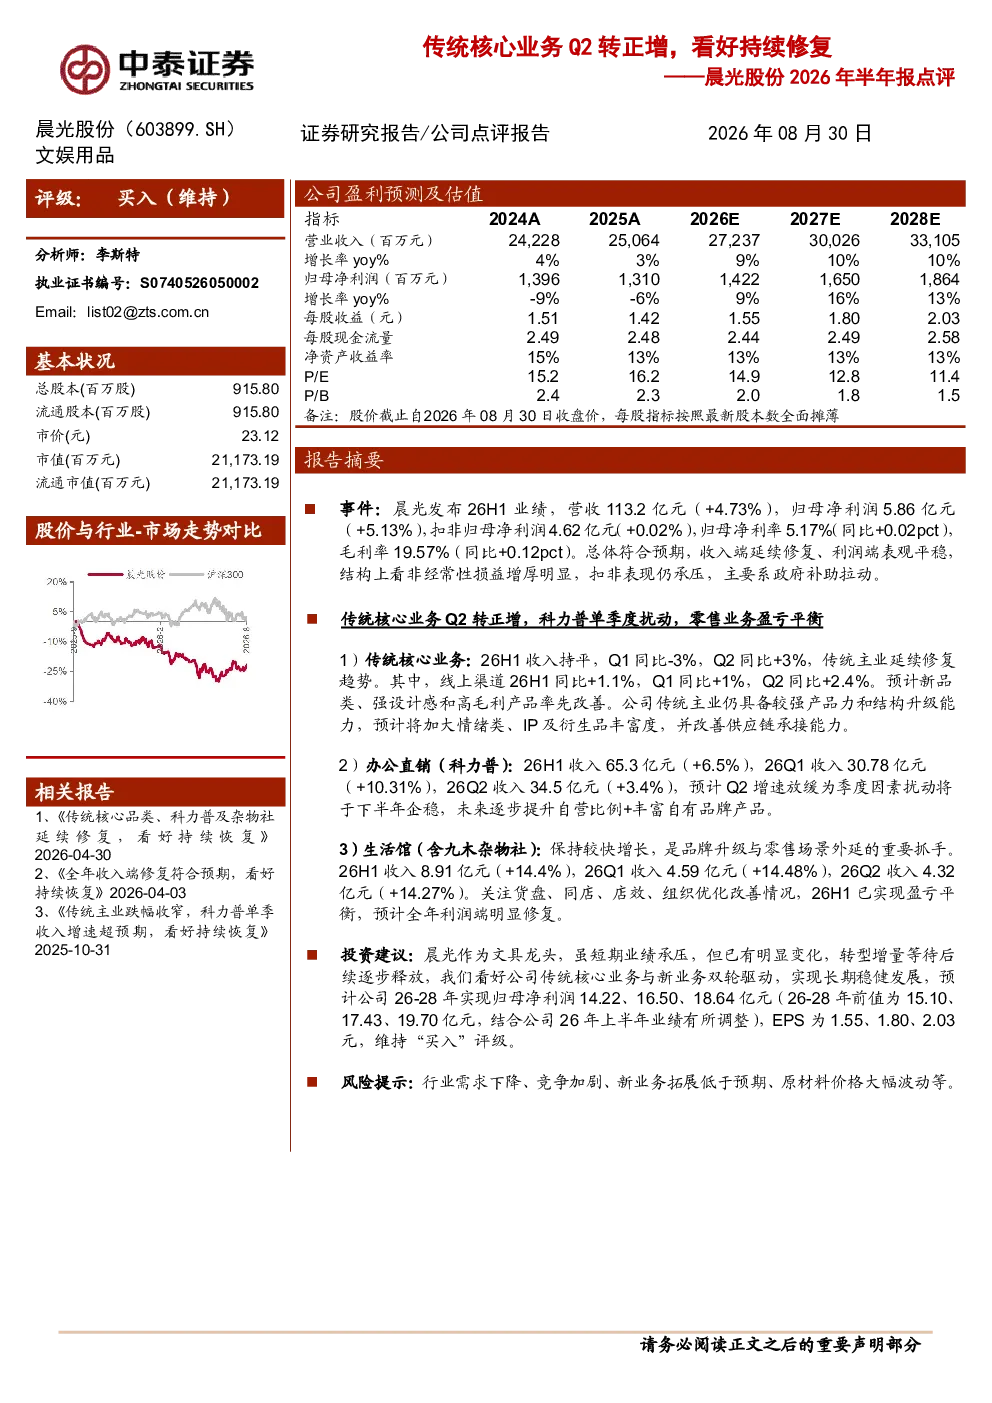
晨光股份2026年半年报显示,公司整体业绩符合预期,收入端延续修复趋势,利润端表观平稳但扣非归母净利润承压主要因政府补助拉动。传统核心业务Q2转正增长,线上渠道表现亮眼,预计新品类、强设计感产品将率先改善。办公直销(科力普)单季度增速放缓,但预计下半年企稳,未来将逐步提升自营比例。生活馆(含九木杂物社)保持较快增长,已实现盈亏平衡,预计全年利润端明显修复。
办公文具行业发展趋势如何?
办公文具行业正经历数字化转型与消费升级,线上渠道成为重要增长点。企业通过新品类、强设计感产品提升竞争力,同时优化渠道结构,逐步提升自营比例。传统核心业务保持稳定,新业务如生活馆等增长迅速,已实现盈亏平衡,预计将带动整体利润端修复。行业竞争加剧,但头部企业通过多元化布局和渠道优化,有望实现长期稳健发展。
晨光股份报告重点分析了哪些业务方向?
晨光股份报告重点分析了传统核心业务、办公直销(科力普)和生活馆(含九木杂物社)三大业务方向。传统核心业务Q2转正增长,线上渠道表现亮眼,预计新品类、强设计感产品将率先改善。办公直销(科力普)单季度增速放缓,但预计下半年企稳,未来将逐步提升自营比例。生活馆保持较快增长,已实现盈亏平衡,预计全年利润端明显修复。
当前办公文具市场现状如何?
当前办公文具市场呈现稳中向好的态势,企业收入端延续修复趋势,利润端表观平稳。传统核心业务增长稳健,线上渠道成为重要增长引擎。办公直销渠道增速放缓但预计下半年企稳,生活馆等新业务保持较快增长并已实现盈亏平衡。行业竞争激烈,但头部企业通过多元化布局和渠道优化,有望在市场调整中保持领先地位。
晨光股份报告提示了哪些风险?
晨光股份报告提示了行业需求下降、竞争加剧、新业务拓展低于预期、原材料价格大幅波动等风险。行业需求可能因宏观经济波动而下降,竞争加剧可能压缩利润空间,新业务拓展低于预期可能影响长期增长,原材料价格大幅波动可能增加成本压力。企业需密切关注市场变化,优化产品结构,提升运营效率以应对潜在风险。