猜你想问
零跑汽车2026年中报核心内容有哪些?
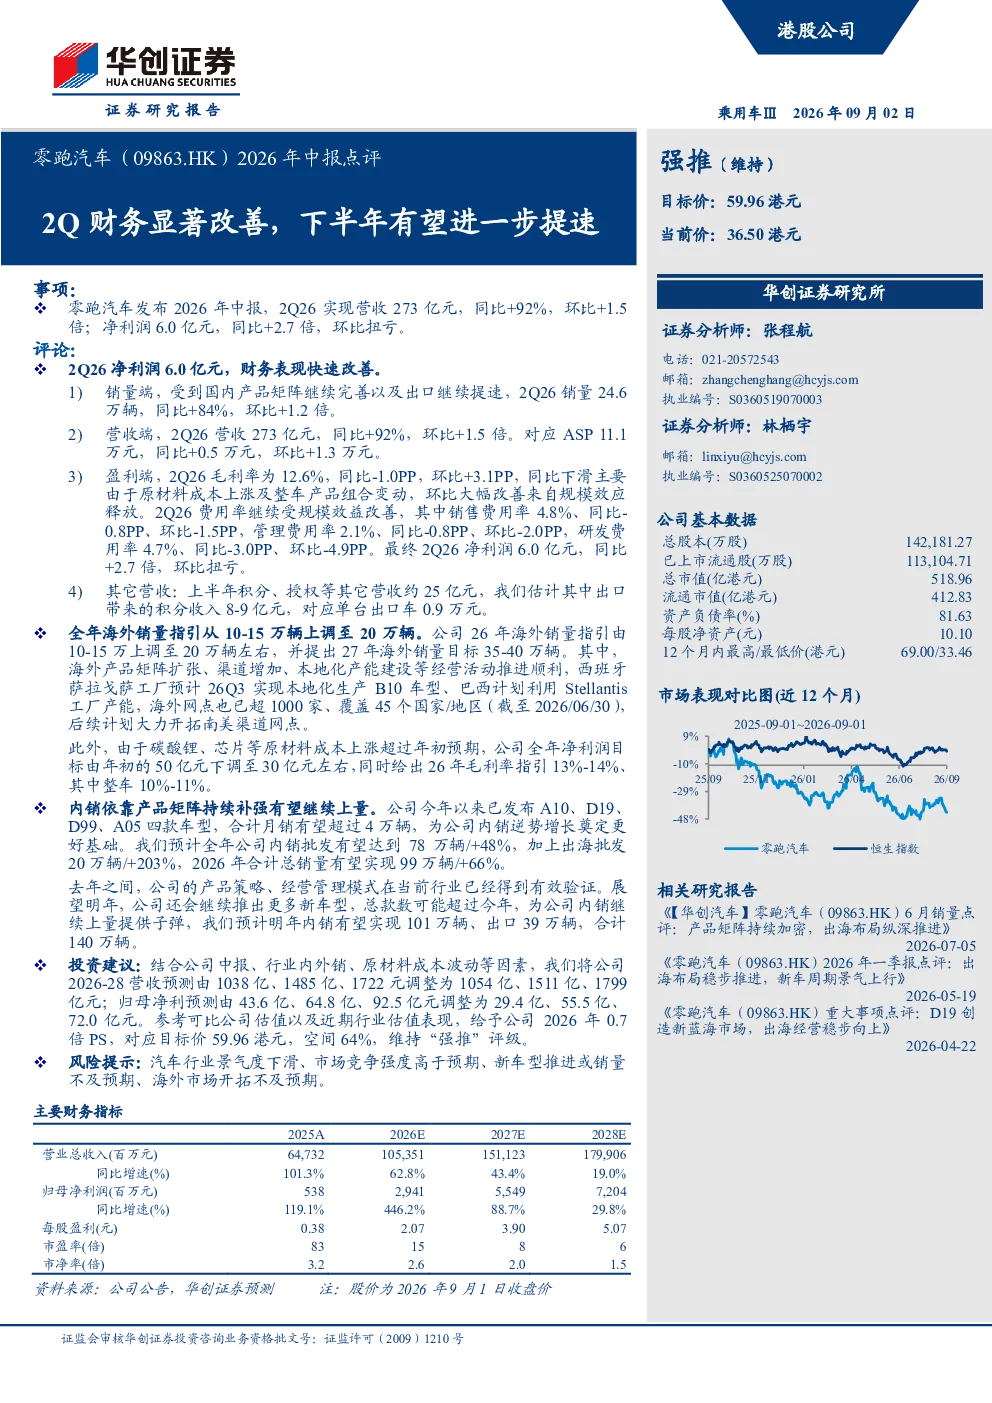
零跑汽车2026年中报显示,2Q26销量达24.6万辆,同比增84%,环比增1.2倍,主要得益于国内产品矩阵完善及出口提速。营收达273亿元,同比增92%,环比增1.5倍,ASP为11.1万元,同比增0.5万元,环比增1.3万元。毛利率为12.6%,同比降1.0个百分点,主因原材料成本上涨及产品组合变动,但环比增3.1个百分点,受益于规模效应释放。净利润达6.0亿元,同比增2.7倍,环比扭亏。报告还提到,上半年积分、授权等其它营收约25亿元,其中出口带来的积分收入估计8-9亿元,对应单台出口车0.9万元。
新能源汽车赛道未来发展趋势如何?
新能源汽车赛道持续向规模化、智能化、全球化发展。国内市场方面,产品矩阵持续补强,竞争加剧,价格战常态化,但头部企业凭借技术积累和品牌效应仍保持优势。海外市场方面,各国政策支持力度加大,推动出口增长,但面临不同法规、文化差异及竞争格局挑战。技术层面,电池技术向固态电池、高能量密度方向发展,智能化方面,自动驾驶、智能座舱成为核心竞争力。供应链方面,原材料价格波动仍需关注,但产业链垂直整合、国产替代趋势明显。
零跑汽车2026年中报重点分析了哪些方向?
零跑汽车2026年中报重点分析了2Q26财务表现及全年业绩展望。财务方面,详细解读了销量、营收、ASP、毛利率、费用率及净利润的同比环比变化,揭示了规模效应释放、成本控制及费用优化的成效。业绩展望方面,明确全年销量目标,预计内销78万辆,出口20万辆,合计99万辆,同比增长66%。海外市场方面,销量目标从10-15万辆上调至20万辆,明年目标35-40万辆,并规划西班牙、巴西等生产基地及全球渠道布局。原材料成本方面,提示碳酸锂、芯片等价格上涨压力,全年净利润目标下调至30亿元左右。
当前新能源汽车市场现状如何判断?
当前新能源汽车市场呈现高速增长与深度调整并存的态势。销量持续攀升,但增速有所放缓,市场竞争白热化,价格战频发,促使企业加速产品迭代和技术创新。政策层面,各国补贴退坡,推动市场向市场化过渡,同时加强安全、环保、智能化标准监管。供应链方面,原材料价格波动剧烈,电池、芯片等核心零部件供应仍存在瓶颈。技术层面,电池能量密度、充电速度、自动驾驶等关键技术持续突破,成为企业差异化竞争的关键。国际化进程加速,但面临不同市场准入标准、竞争格局及文化差异的挑战。
零跑汽车2026年中报存在哪些风险提示?
零跑汽车2026年中报提示的主要风险包括:汽车行业景气度下滑,宏观经济波动可能影响消费需求;市场竞争强度高于预期,价格战加剧可能压缩利润空间;新车型推进或销量不及预期,研发投入大但市场接受度存在不确定性;海外市场开拓不及预期,面临不同法规、文化差异及竞争格局的挑战。此外,原材料成本上涨超预期,碳酸锂、芯片等价格波动仍可能影响盈利能力。政策变化、供应链稳定性等外部因素也可能带来风险。