猜你想问
潍柴动力2026年中报核心内容有哪些?
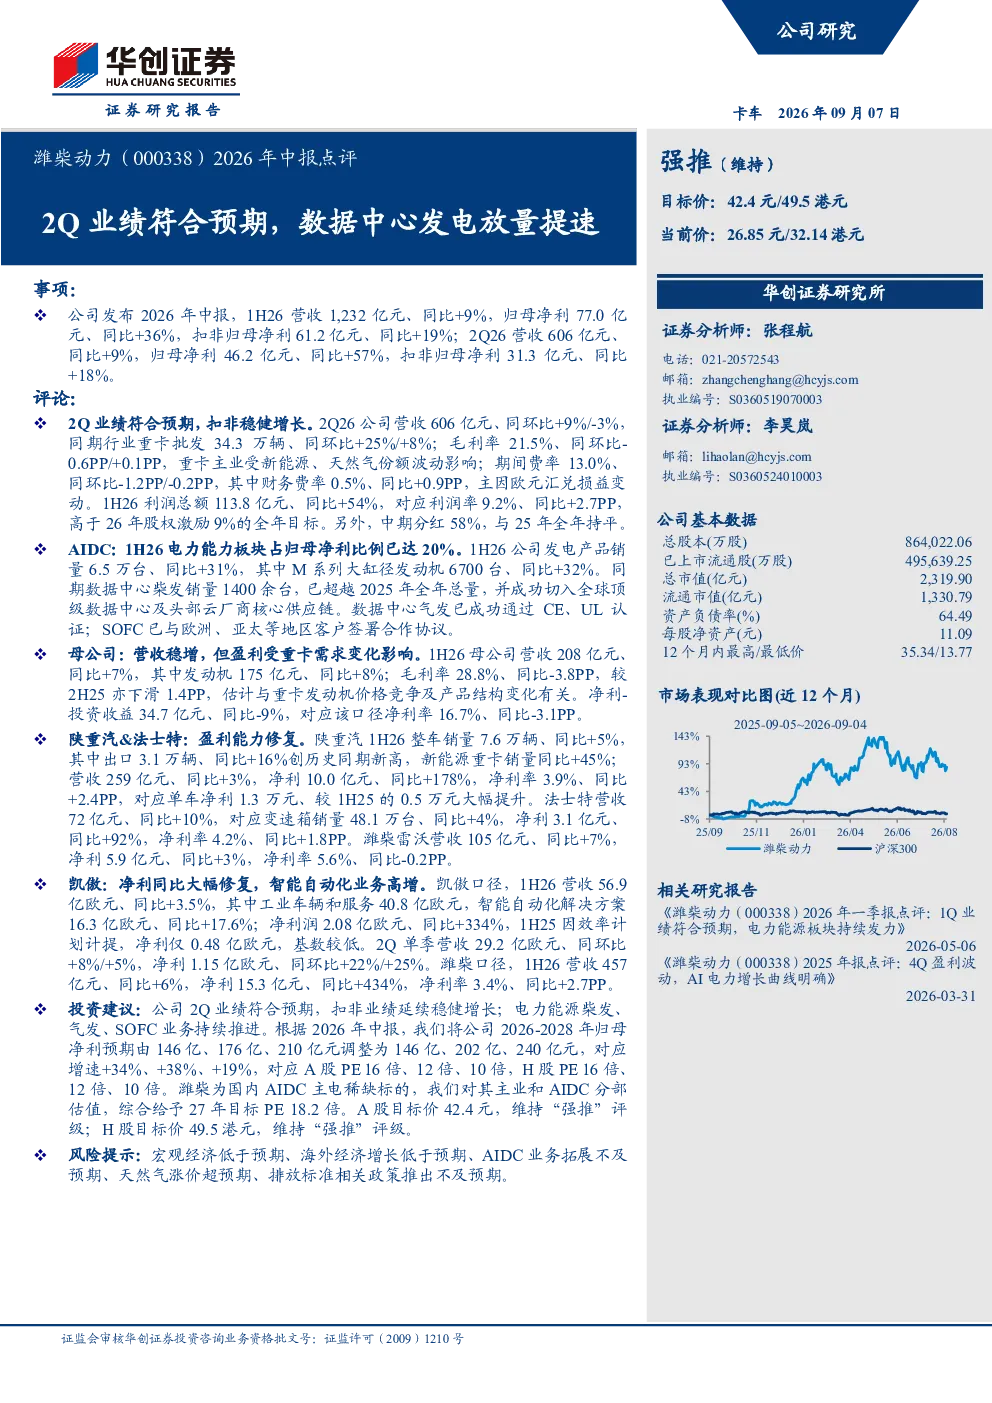
2026年中期营收1,232亿元,同比增长9%;归母净利77.0亿元,同比增长36%;扣非归母净利61.2亿元,同比增长19%。2Q26营收606亿元,同比增长9%;归母净利46.2亿元,同比增长57%;扣非归母净利31.3亿元,同比增长18%。利润率方面,1H26利润率9.2%,同比提高2.7个百分点,2Q26毛利率21.5%
数据中心发电业务发展趋势如何?
数据中心发电业务表现亮眼,1H26电力能力板块占归母净利比例达20%;发电产品销量6.5万台,同比增长31%;数据中心柴发销量1400余台,超越2025年全年总量。数据中心气发通过CE、UL认证;SOFC与欧洲、亚太客户签署合作协议,显示出强劲的增长势头和国际化拓展能力
报告重点分析了哪些业务板块?
报告重点分析了AIDC(数据中心发电)、母公司、陕重汽、法士特、凯傲等业务板块。其中AIDC板块贡献突出,母公司毛利率下滑,陕重汽出口增长强劲,法士特净利大幅增长,凯傲净利润同比增长334%
当前市场对潍柴动力整体表现有何判断?
潍柴动力整体业绩符合预期,营收和利润均实现增长,尤其数据中心发电业务放量提速,成为主要增长动力。但母公司毛利率下滑需关注,各业务板块表现存在分化,整体市场表现稳健
研报提示了哪些主要风险?
研报提示的主要风险包括宏观经济低于预期、海外经济增长低于预期、AIDC业务拓展不及预期、天然气涨价超预期、排放标准相关政策推出不及预期等,这些因素可能对公司业绩产生不利影响
你可能感兴趣
2018年中报点评:业绩符合预期,重磅产品放量有望带动增长提速
医药生物东方财富2018-08-13
2026年中报点评:数据中心交换机放量驱动业绩增长,AI算力需求打开成长空间
西南证券2026-09-03
招商医药 奕瑞科技2026年中报点评 业绩符合预期 第二增长曲线硅基微显示背板已进入放量期
未知机构2026-08-14
2026年中报点评业绩符合预期,AI光互联+海缆加速放量
华创证券2026-09-02
2026年中报点评:Q2业绩符合预期,先进超扫开启放量
机械设备东吴证券2026-08-30
2026年中报点评Q2业绩符合我们预期,轻型动力持续放量
东吴证券2026-08-24
零跑汽车(09863.HK)2026年中报点评:2Q财务显著改善,下半年有望进一步提速
华创证券2026-09-02
2026年中报点评:创新药放量增厚业绩,高端输液升级与全球管线推进提速
医药生物东吴证券2026-08-27
2026年中报点评:AI芯片电感强势放量,Q2业绩环比大幅提速
电子设备东吴证券2026-08-27
2019年业绩快报点评:业绩符合预期,数据中心和光伏逆变器业务增长有望提速
电气设备华创证券2020-02-28