猜你想问
这份研报主要分析了什么内容?
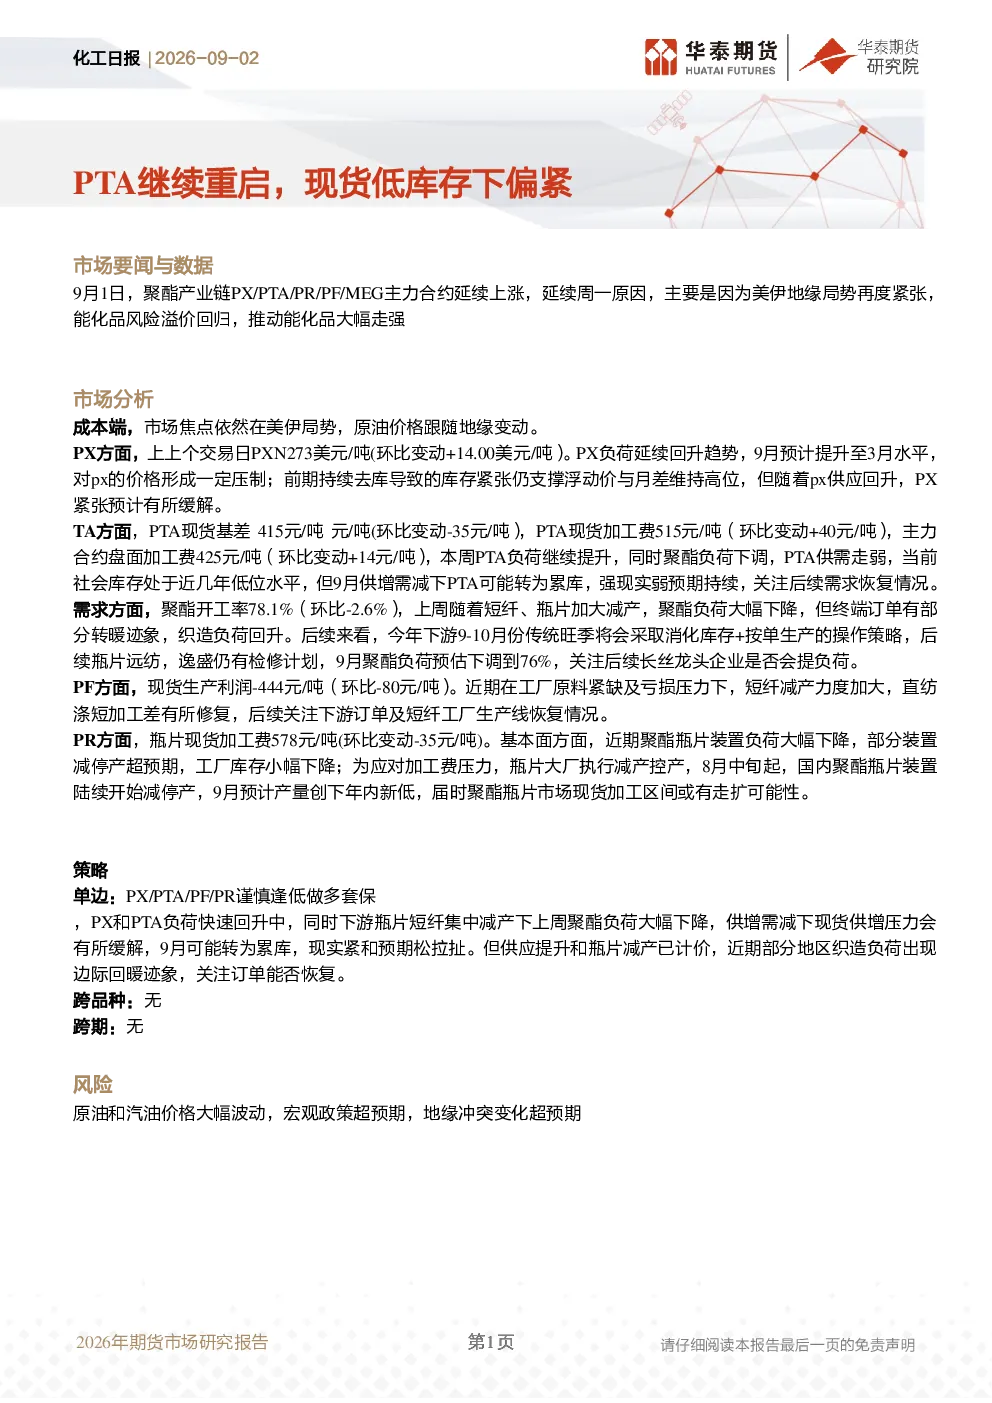
这份研报主要分析了聚酯产业链中PX、PTA、PR、PF等产品的市场动态。报告指出,美伊地缘局势紧张推动了能化品价格走强,PX负荷回升对价格形成压制,但库存紧张支撑价格;PTA现货加工费上涨,供需关系偏弱,社会库存低位但9月可能累库;聚酯开工率下降,终端订单转暖,9-10月传统旺季将采取消化库存+按单生产策略;PF和PR因原料紧缺及亏损压力减产,关注下游订单及生产线恢复情况。
化工行业当前的发展趋势是什么?
化工行业当前发展趋势显示,聚酯产业链产品价格受多种因素影响波动。成本端PX负荷回升压制价格,但库存紧张支撑浮动价;供需关系方面,PTA负荷提升而聚酯负荷下调,社会库存低位但9月可能转为累库,强现实弱预期持续;需求端聚酯开工率下降但终端订单转暖,9-10月传统旺季将采取消化库存+按单生产策略;PF和PR因原料紧缺及亏损压力减产,关注下游订单及生产线恢复情况。这些因素共同影响着化工行业的发展方向。
研报重点分析了哪些方向?
研报重点分析了聚酯产业链的成本端、需求端及市场策略。成本端关注PX负荷回升对价格的影响及库存变化;需求端分析聚酯开工率下降、终端订单转暖及传统旺季的生产策略,同时关注PF和PR的减产情况及下游订单恢复情况;市场策略方面,建议PX/PTA/PF/PR谨慎逢低做多套保,关注订单恢复情况。这些分析方向为投资者提供了全面的行业视角。
当前市场现状如何判断?
当前市场现状显示,聚酯产业链产品价格受多种因素影响波动。成本端PX负荷回升压制价格,但库存紧张支撑浮动价;供需关系方面,PTA负荷提升而聚酯负荷下调,社会库存低位但9月可能转为累库,强现实弱预期持续;需求端聚酯开工率下降但终端订单转暖,9-10月传统旺季将采取消化库存+按单生产策略;PF和PR因原料紧缺及亏损压力减产,关注下游订单及生产线恢复情况。这些因素共同影响着市场现状。
研报提示了哪些风险?
研报提示了原油和汽油价格大幅波动、宏观政策超预期、地缘冲突变化超预期等风险因素。这些风险因素可能对化工行业产生重大影响,投资者需密切关注。例如,原油和汽油价格大幅波动可能影响化工产品的成本和价格;宏观政策超预期可能影响市场需求和行业投资;地缘冲突变化超预期可能影响供应链和国际贸易,这些都可能对化工行业带来不确定性。