猜你想问
华创证券9月十大金股电话会议核心内容有哪些?
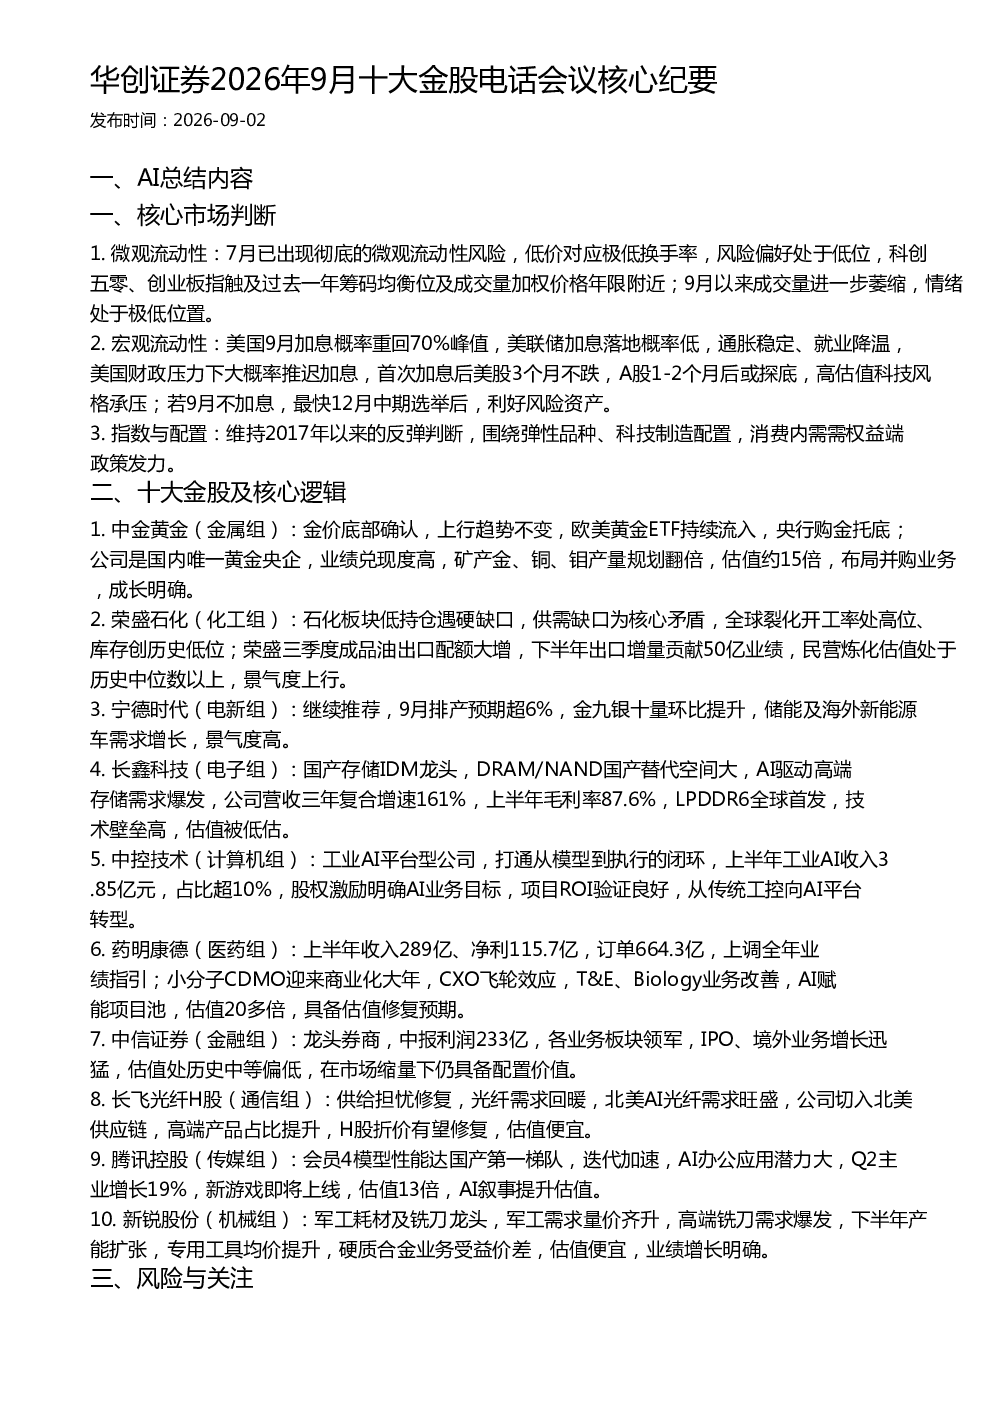
本次会议分析了当前市场微观流动性风险及宏观流动性扰动情况,指出美国加息概率变化对A股的影响,并维持反弹判断,建议围绕弹性品种、科技制造配置。会议重点介绍了十大金股,包括中金黄金、荣盛石化、宁德时代等,分别从金价趋势、石化供需、新能源车需求等角度阐述投资逻辑。
报告对科技制造赛道的发展趋势有何看法?
报告认为科技制造赛道存在较大投资机会,特别是弹性品种。会议推荐了长鑫科技、中控技术、药明康德等公司,分别从国产存储替代、工业AI平台、CXO商业化等角度分析其投资价值。AI技术驱动高端存储需求爆发,工业AI平台打通模型到执行闭环,小分子CDMO迎来商业化大年,均显示出行业高景气度。
报告重点分析了哪些方向的投资机会?
报告围绕弹性品种和科技制造配置,重点分析了黄金、石化、新能源、存储、AI、CXO、券商、光纤、游戏、军工等领域的投资机会。中金黄金受益金价上行和公司业绩兑现,荣盛石化受益供需缺口和出口增量,宁德时代受益新能源车需求增长,长鑫科技受益国产替代和AI需求,中控技术受益工业AI转型,药明康德受益CXO飞轮效应,中信证券受益龙头地位和估值优势,长飞光纤受益需求回暖和高端产品占比提升,腾讯控股受益AI叙事和主业增长,新锐股份受益军工需求量价齐升。
当前市场现状如何?
报告指出市场存在微观流动性风险,7月以来风险偏好处于低位,科创五零、创业板指触及筹码均衡位,9月成交量萎缩,情绪极低。宏观流动性方面,美国加息概率回升至70%,但美联储加息落地概率低,通胀稳定、就业降温或推迟加息,首次加息后A股或探底,高估值科技风格承压。若9月不加息,利好风险资产。整体看市场处于反弹阶段,但需关注流动性变化。
报告提示了哪些投资风险?
报告提示了美联储政策超预期收紧、全球流动性扰动、地缘政治风险及油价波动、行业竞争加剧导致产能过剩、相关公司业绩不及预期等风险。需关注美国加息对A股的潜在影响,地缘政治对供应链的冲击,行业竞争加剧对利润的挤压,以及公司业绩能否达预期的不确定性。这些因素可能影响报告推荐品种的投资表现。