猜你想问
深南电路最新研报核心内容是什么?
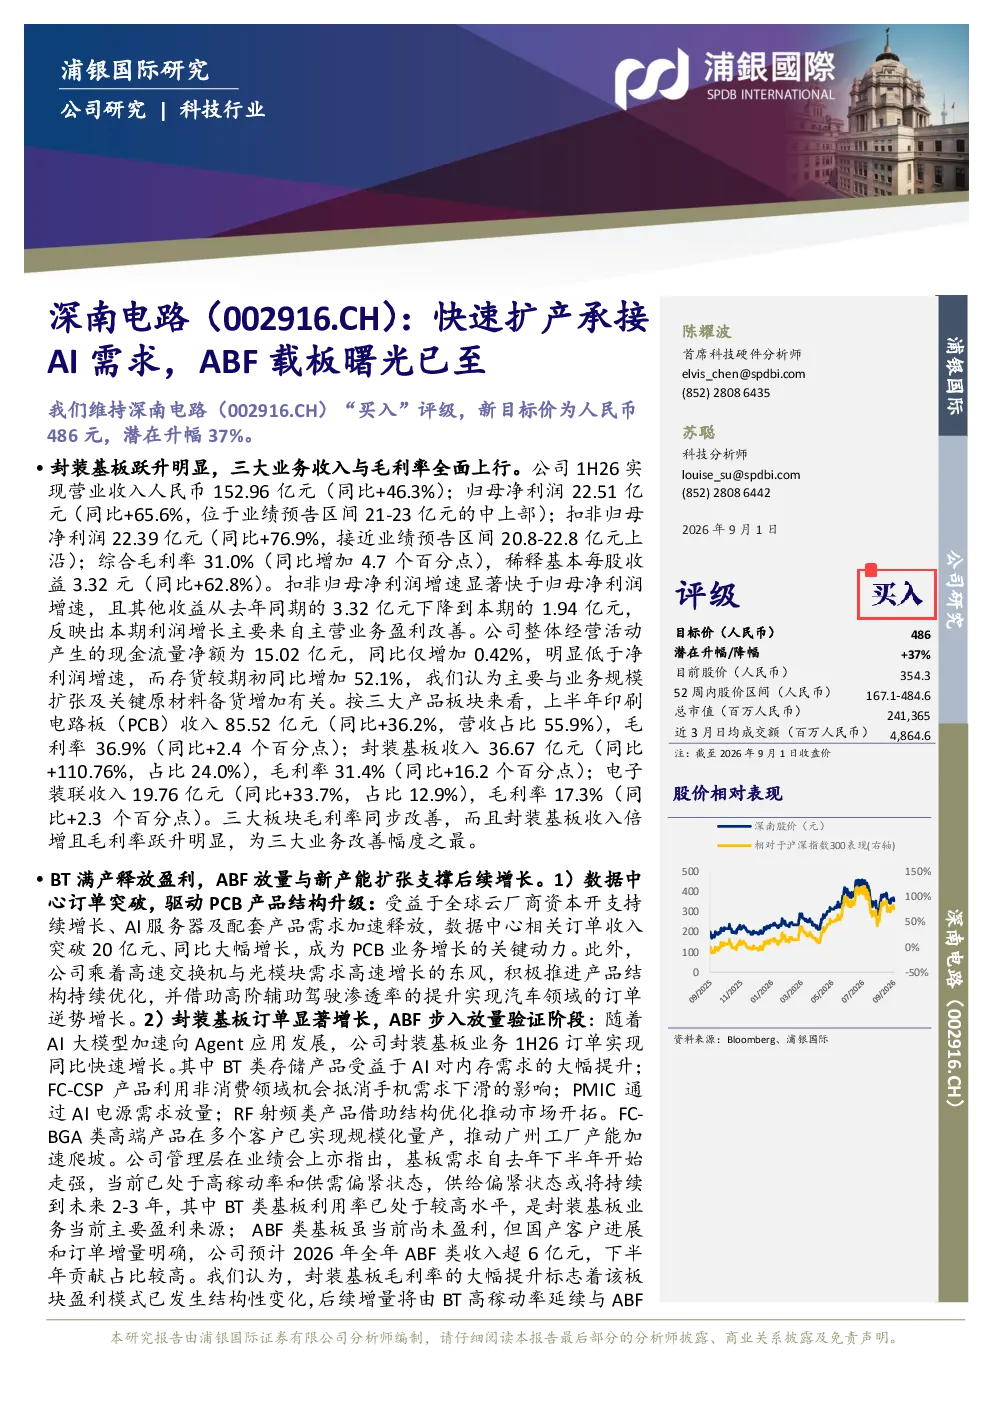
深南电路最新研报显示,公司1H26业绩亮眼,营收152.96亿元同比增长46.3%,归母净利润22.51亿元同比增长65.6%。三大业务板块全面上行,其中封装基板业务收入36.67亿元同比增长110.76%,毛利率31.4%,表现突出。封装基板业务订单显著增长,ABF步入放量验证阶段,预计2026年全年ABF类收入超6亿元。公司资本开支大幅加码,投资总额39.61亿元同比增长255.3%,广州广芯封装基板项目进度77.7%,已实现盈利。研发投入8.59亿元同比增长27.8%,持续推进高端产品技术研发。
AI封装基板行业发展趋势如何?
AI封装基板行业发展趋势向好,随着AI算力基础设施建设的加速,对高密度、高性能封装基板的需求持续增长。ABF载板作为高端封装基板的重要类型,正步入放量验证阶段,预计未来市场空间广阔。目前,行业领先企业如深南电路等正积极扩产,加大研发投入,推动产品结构优化和技术升级。BT类基板利用率高,是主要盈利来源;FC-BGA类高端产品规模化量产,市场竞争力不断提升。
研报重点分析了深南电路的哪些业务板块?
研报重点分析了深南电路的PCB、封装基板和电子装联三大业务板块。PCB业务方面,数据中心订单突破20亿元,成为增长关键动力,产品结构优化,汽车领域订单逆势增长。封装基板业务表现突出,收入倍增且毛利率显著提升,ABF类产品订单显著增长,预计2026年全年ABF类收入超6亿元。电子装联业务收入19.76亿元同比增长33.7%,毛利率17.3%。
当前AI封装基板市场现状如何?
当前AI封装基板市场现状是需求旺盛,供给加速扩张。随着AI算力基础设施建设的推进,市场对高密度、高性能封装基板的需求持续增长,推动行业快速发展。领先企业如深南电路等正积极扩产,加大研发投入,推动产品结构优化和技术升级。封装基板业务盈利模式发生结构性变化,ABF类产品客户放量及盈亏平衡是后续关注重点。市场竞争日趋激烈,企业需持续提升技术实力和产品竞争力。
研报提示了哪些投资风险?
研报提示了AI算力基础设施建设进度慢于预期、ABF类产品客户认证及导入节奏不及预期、主要原材料价格大幅波动及物料短缺、新产线建设扩产或产能爬坡进度慢于预期、海外工厂生产磨合及运营管理风险、行业市场竞争加剧、地缘政治、贸易摩擦加剧等风险。这些风险可能影响公司业绩和行业发展趋势,投资者需密切关注相关动态。