猜你想问
这份研报主要分析了什么内容?
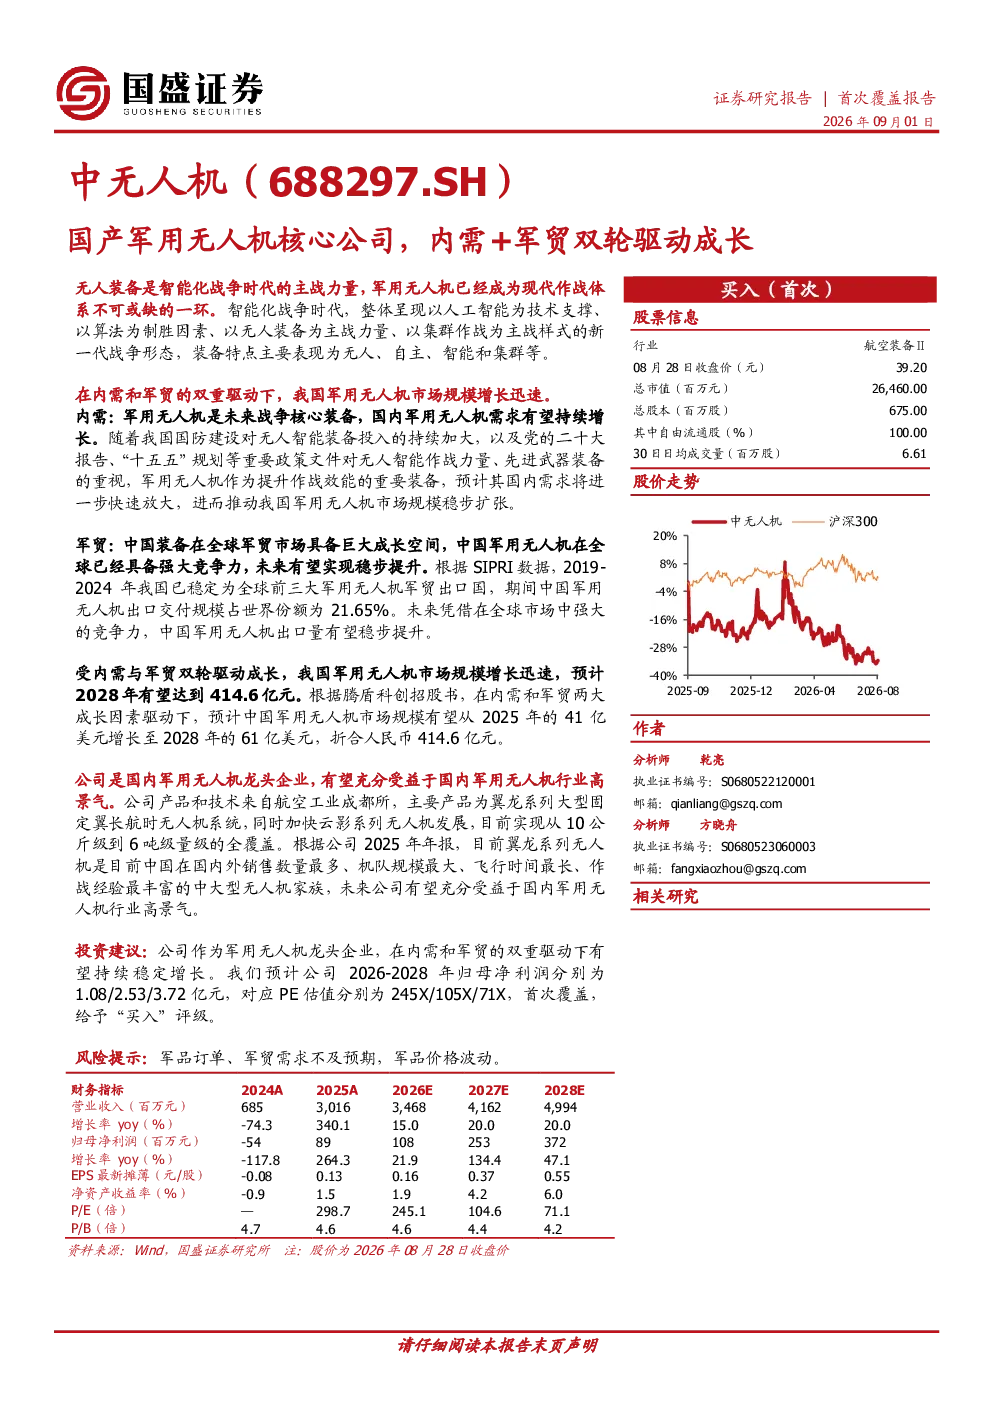
这份研报主要分析了国产军用无人机核心公司的发展情况,重点关注了内需和军贸双轮驱动的成长模式。报告详细介绍了无人装备在智能化战争时代的主战力量地位,以及美国和俄罗斯在无人系统发展方面的策略。同时,深入探讨了我国军用无人机市场的规模增长,包括内需驱动因素如国防开支预算增长和政策支持,以及军贸驱动因素如中国在全球军贸市场的前景。此外,报告还重点分析了中无人机作为国内军用无人机龙头的具体情况,包括其产品技术、市场地位、竞争优势以及面临的行业壁垒。最后,报告提出了投资建议和风险提示,为投资者提供了全面的行业分析视角。
军用无人机行业的发展趋势如何?
军用无人机行业正处于迅猛发展期,呈现智能化、自主化、集群化等趋势。以人工智能技术为支撑,无人装备已成为现代智能化战争时代的主战力量,集群作战成为主要样式。美国通过发布综合路线图规划推动无人力量发展,而俄乌冲突进一步证明了无人装备在现代战争中的关键作用。全球军用无人机市场规模预计将以11.2%的CAGR增长至2029年的1800亿元以上,中国军用无人机市场规模预计将以14.2%的CAGR增长至2028年的414.6亿元。内需方面,国防开支预算持续增长,政策文件重视无人智能作战力量;军贸方面,中国已稳定为全球前三大军用无人机出口国,未来出口量有望稳步提升。这些因素共同推动军用无人机行业的快速发展。
研报重点分析了哪家公司?
研报重点分析了中无人机公司,作为国内军用无人机行业的龙头企业,该公司产品和技术来自航空工业成都所,覆盖从10公斤级到6吨级的量级,主要产品为翼龙系列大型固定翼长航时无人机系统,同时加快云影系列无人机发展。报告详细介绍了中无人机的股权结构、市场地位、竞争优势以及面临的行业壁垒。在产品方面,翼龙系列无人机在多个性能指标上处于国内领先地位;在技术方面,公司拥有完全自主可控的技术体系,掌握近40项核心技术,研发团队国内领先;在客户方面,翼龙系列无人机是中国在国内外销售数量最多、机队规模最大、飞行时间最长、作战经验最丰富的中大型无人机家族。这些优势使中无人机在军用无人机市场中具备显著竞争力。
当前军用无人机市场现状如何?
当前军用无人机市场正处于快速发展阶段,市场规模持续扩大,技术不断进步,应用场景日益丰富。从全球市场来看,军用无人机市场规模预计将以11.2%的CAGR增长至2029年的1800亿元以上。中国军用无人机市场规模预计将以14.2%的CAGR增长至2028年的414.6亿元,显示出巨大的增长潜力。内需方面,随着国防开支预算的持续增长和政策对无人智能作战力量的重视,国内军用无人机需求有望持续增长。军贸方面,中国已稳定为全球前三大军用无人机出口国,未来出口量有望稳步提升。然而,军用无人机市场进入壁垒较高,包括技术壁垒、行业资质及市场准入壁垒、客户壁垒、资金壁垒等,这些因素也影响着市场的竞争格局和发展速度。
研报提到了哪些风险提示?
研报提到了以下几个主要风险提示:一是军品订单不及预期,由于军用无人机市场受政策、军事需求等因素影响较大,如果订单量未能达到预期,将直接影响公司的业绩表现。二是军贸需求不及预期,虽然中国在全球军贸市场具备巨大成长空间,但国际政治经济形势的变化可能导致军贸需求下降,从而影响公司的出口业务。三是军品价格波动,军用无人机产品的价格受多种因素影响,如原材料成本、技术升级等,价格波动可能影响公司的盈利能力。这些风险因素需要投资者密切关注,以便及时调整投资策略。