猜你想问
这份交通运输行业研报的核心内容是什么?
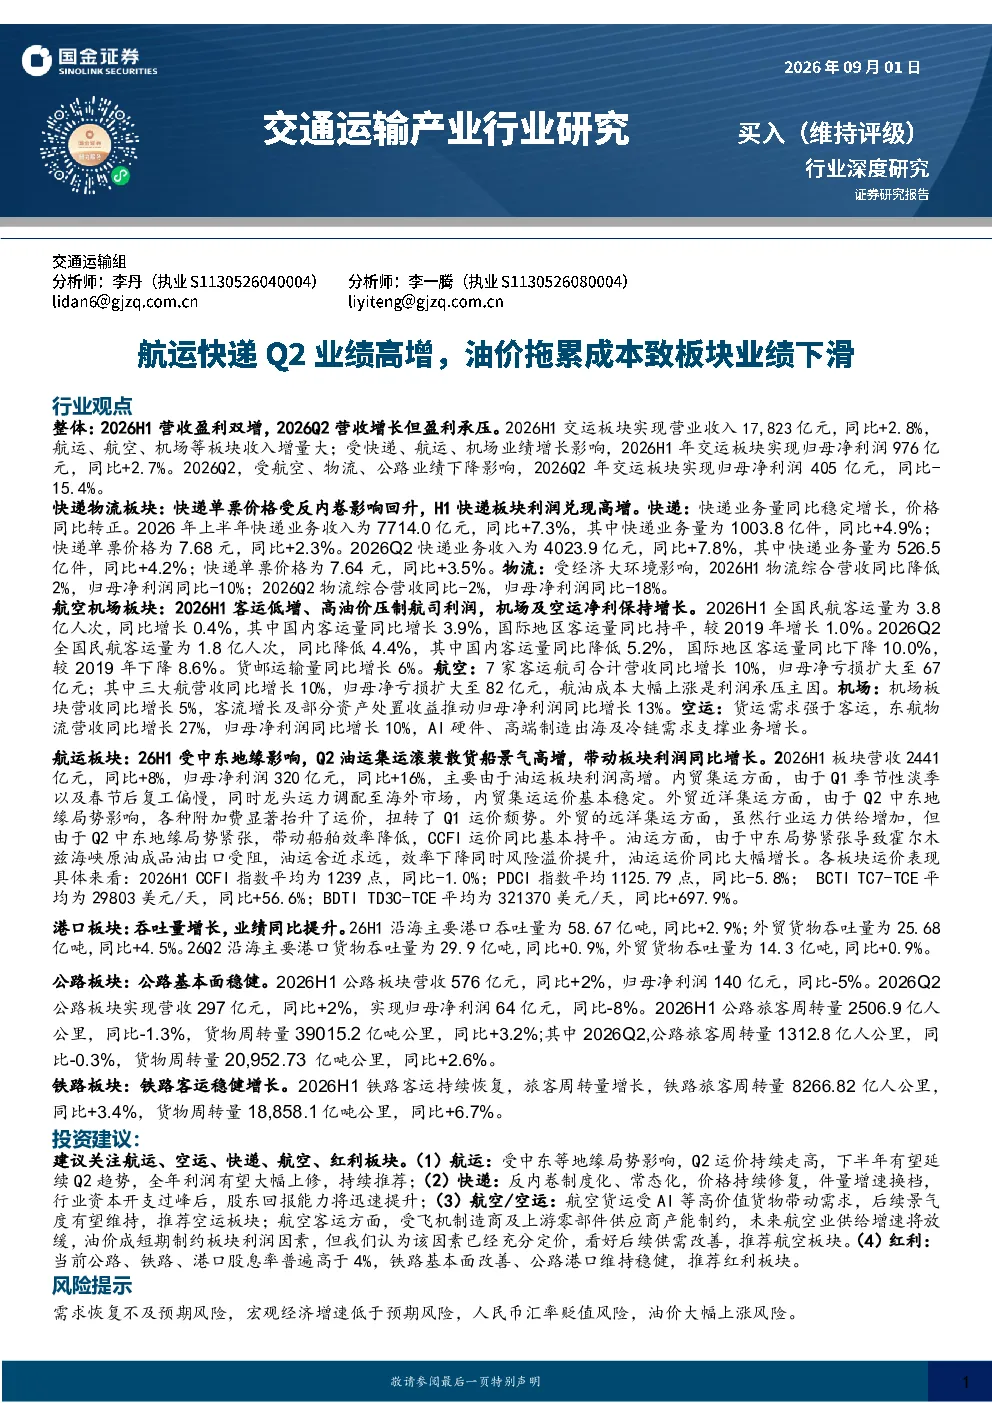
这份研报分析了2026年交通运输行业的整体表现和分板块业绩。上半年,交运板块营收和净利润均实现小幅增长,主要动力来自航运、机场、铁路等板块。但第二季度净利润同比下降,主要受航空、物流、公路板块业绩下滑拖累。快递物流板块中,快递业务量、收入和单票价格均有所增长,物流业务受上游需求偏弱影响承压。航空机场板块中,国内线客运量增长,航空公司受高油价影响业绩承压,机场板块利润增长。航运港口板块中,油运景气度提升带动板块利润增长,港口吞吐量有所增长。公路板块营收增长但利润下滑,铁路客运和货物周转量持续恢复。
交通运输行业未来发展趋势如何?
交通运输行业未来发展趋势呈现分化。快递物流板块将受益于反内卷政策推动价格修复,件量增速换挡,股东回报能力提升。航运板块中,油运景气度有望延续,下半年运价可能继续上涨,全年利润有望大幅上修。航空板块受高油价影响业绩承压,但航空货运景气度有望维持,供需改善值得期待。机场板块业务量和收入恢复,利润有望增长。港口板块吞吐量增长,但公司业绩增速分化。公路板块营收增长但利润下滑,铁路客运和货物周转量持续恢复。整体来看,航运、快递、航空、机场等板块存在投资机会。
研报重点分析了哪些板块?
研报重点分析了快递物流、航空机场、航运港口、公路铁路四大板块。快递物流板块中,快递业务量、收入和单票价格均有所增长,物流业务受上游需求偏弱影响承压。航空机场板块中,国内线客运量增长,航空公司受高油价影响业绩承压,机场板块利润增长。航运港口板块中,油运景气度提升带动板块利润增长,港口吞吐量有所增长。公路板块营收增长但利润下滑,铁路客运和货物周转量持续恢复。
当前交通运输行业市场现状如何?
当前交通运输行业市场现状呈现增长与下滑并存。2026年上半年,交运板块整体营收和净利润小幅增长,主要增长动力来自航运、机场、铁路等板块。但第二季度净利润同比下降,主要原因是航空、物流、公路板块业绩下降。快递物流板块中,快递业务量、收入和单票价格均有所增长,物流业务受上游需求偏弱影响承压。航空机场板块中,国内线客运量增长,航空公司受高油价影响业绩承压,机场板块利润增长。航运港口板块中,油运景气度提升带动板块利润增长,港口吞吐量有所增长。公路板块营收增长但利润下滑,铁路客运和货物周转量持续恢复。
研报提到了哪些风险提示?
研报提到了四项主要风险提示。一是需求恢复不及预期风险,如果交通运输行业的需求恢复速度低于预期,将影响板块整体业绩表现。二是宏观经济增速低于预期风险,宏观经济增速放缓可能导致行业增长乏力。三是人民币汇率贬值风险,汇率波动可能影响企业盈利能力。四是油价大幅上涨风险,油价上涨将增加企业运营成本,对盈利能力造成压力。这些风险需要投资者关注。