猜你想问
这份研报主要讲了什么内容?
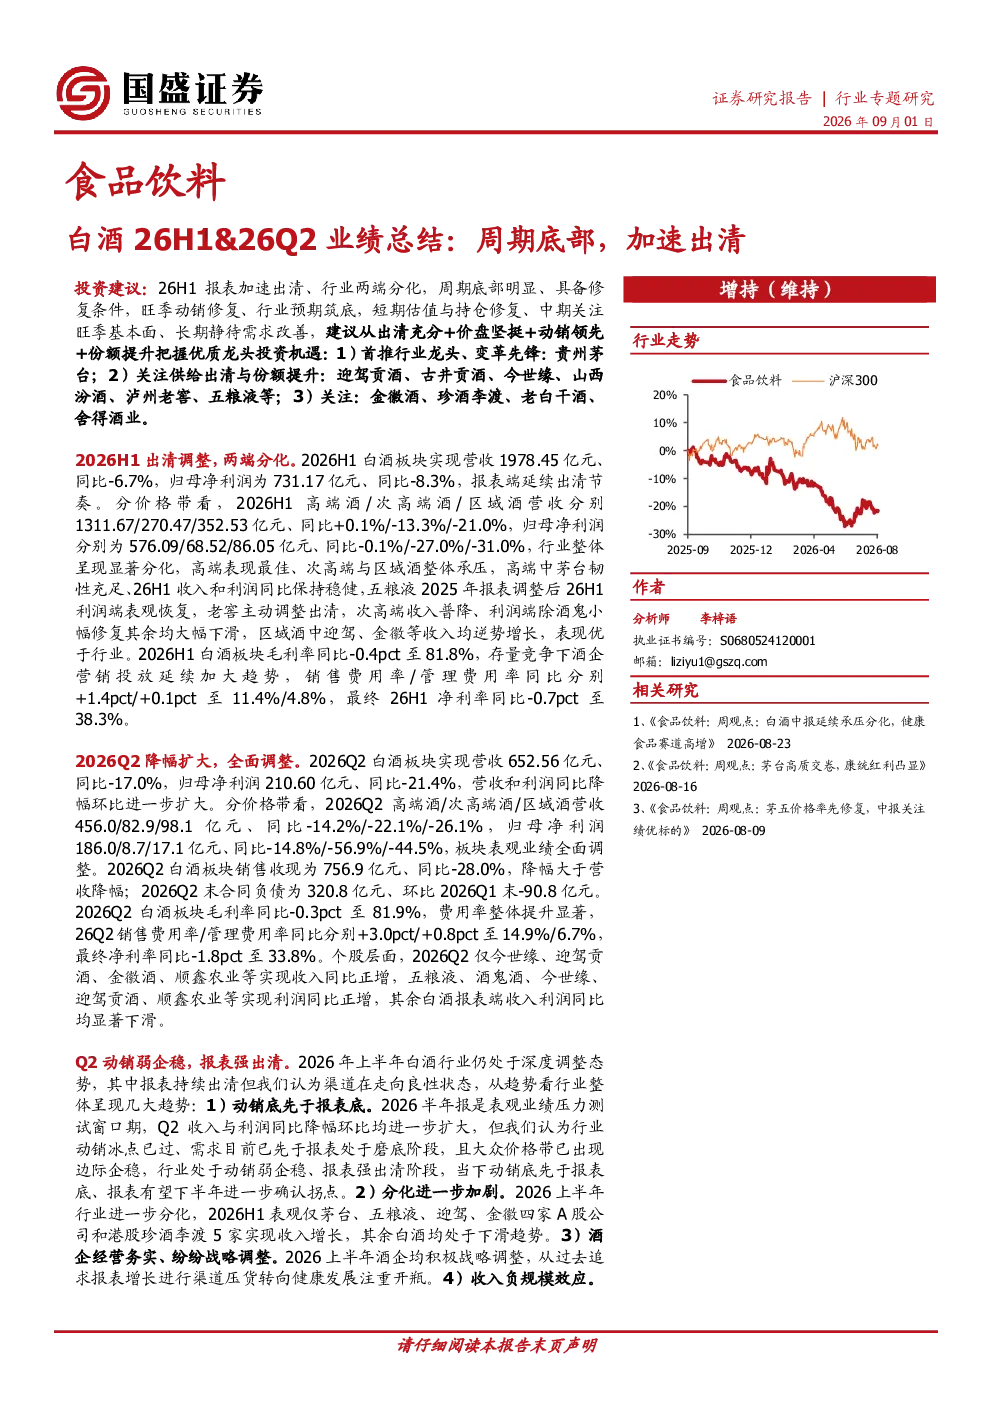
这份研报总结了2026年上半年和第二季度的白酒板块业绩表现。报告指出行业处于周期底部,加速出清阶段。2026H1白酒板块营收1978.45亿元,净利润731.17亿元,高端酒表现最佳,次高端和区域酒下滑明显。2026Q2业绩降幅扩大,营收652.56亿元,净利润210.60亿元,仅部分个股实现正增长。报告分析了行业动销底先于报表底、分化加剧、经营务实等趋势。
白酒行业目前的发展趋势是什么?
白酒行业目前呈现三大趋势:一是动销底已现,大众价格带企稳,报表底或滞后;二是行业分化加剧,仅少数龙头实现增长;三是酒企转向注重开瓶率,费用率随收入萎缩上升。高端酒企如茅台、五粮液表现稳健,次高端和区域酒面临较大压力,但部分个股如迎驾、金徽等逆势增长。
研报重点分析了哪些方面?
研报重点分析了白酒板块的业绩表现、行业趋势和投资建议。业绩方面,详细拆解了2026H1和Q2的营收、利润数据,按价格带区分高端、次高端和区域酒的表现差异。趋势方面,强调了动销底先于报表底、行业分化加剧、经营务实化等关键点。投资建议方面,建议关注2026H2旺季动销与价格验证,优选出清充分、价盘坚挺、动销领先、份额提升的优质龙头。
当前白酒市场的现状如何判断?
当前白酒市场处于周期底部加速出清阶段,行业需求已磨底,大众价格带企稳。业绩方面,整体营收和利润下滑,但高端酒企表现相对稳健,次高端和区域酒下滑幅度较大。行业分化明显,仅少数龙头实现增长。经营上,酒企更注重开瓶率,费用率随收入萎缩而上升。整体看,行业具备修复条件,但需关注后续动销和价格表现。
研报提示了哪些风险?
研报提示了三大风险:一是消费复苏不及预期,可能影响行业整体回暖进程;二是行业竞争加剧,龙头企业份额可能面临挑战;三是结构升级不及预期,部分中低端酒企转型可能遇到困难。此外,酒企费用率随收入下滑而上升,也可能影响盈利能力。这些风险需关注,但报告未涉及具体投资建议。
你可能感兴趣
国金食饮 白酒中报总结 26Q2加速出清
未知机构2026-08-31
白酒2025年报及2026一季报总结:出清加速,底部更明朗
食品饮料东吴证券2026-05-12
白酒板块 26年中报综述 26Q2报表加速出清
未知机构2026-08-30
食品饮料2025三季报总结:白酒加速出清,大众品景气分化
食品饮料国盛证券2025-11-02
食品饮料行业2025年三季报总结:白酒加速出清,大众经营磨底
食品饮料华创证券2025-11-03
酒类中报总结白酒出清加速多雨需求影响啤酒兑现
未知机构2026-09-04
光伏行业2023年报及2024年一季报总结:供需博弈持续演绎,周期底部静待出清
电气设备华创证券2024-05-14
食品饮料行业2025年中报总结:白酒加速出清,大众呈现亮点
食品饮料华创证券2025-09-02
酒类中报总结:白酒出清加速,多雨&需求影响啤酒兑现
食品饮料国金证券2026-09-01
白酒2025年&26Q1业绩总结:出清向阳,结构分化
食品饮料国盛证券2026-05-05