猜你想问
这份研报的核心内容是什么?
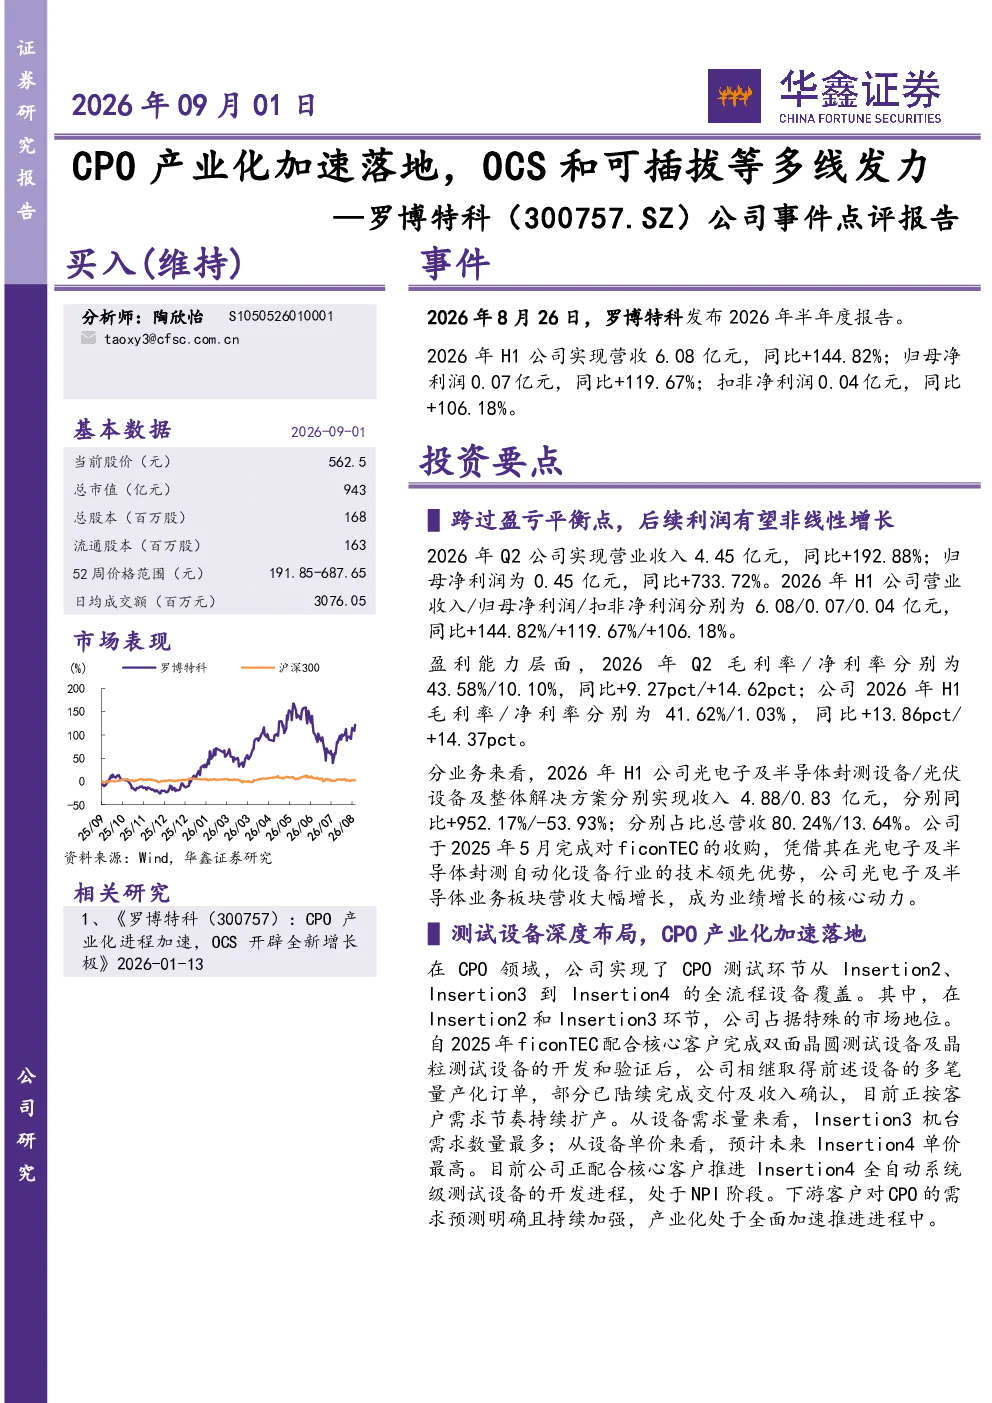
研报指出公司2026年H1营收6.08亿元同比增长144.82%净利润0.07亿元同比增长119.67%Q2单季营收4.45亿元同比增长192.88%净利润0.45亿元同比增长733.72%毛利率净利率显著改善。光电子及半导体封测设备业务收入4.88亿元同比增长952.17%主要得益于对ficonTEC的收购。公司在CPO测试环节实现全流程覆盖尤其在Insertion2和Insertion3环节占据市场优势部分设备已量产交付。
光互联赛道的发展趋势如何?
光互联技术正随AI算力需求持续旺盛而发展。公司通过ficonTEC构建覆盖可插拔光模块硅光NPOOCSOIO等全技术路径的设备供应能力。在CPO测试环节公司实现全流程覆盖Insertion2至Insertion4尤其在Insertion2和Insertion3环节占据市场优势Insertion3需求量最大Insertion4单价预计最高目前正推进Insertion4全自动系统级测试设备开发。
研报重点分析了哪些方向?
研报重点分析了公司在硅光CPOOCS等前沿光互联技术路径上的全栈布局。公司通过收购ficonTEC构建覆盖可插拔光模块硅光NPOOCSOIO等全技术路径的设备供应能力。在CPO测试环节实现全流程覆盖尤其在Insertion2和Insertion3环节占据市场优势部分设备已实现量产交付。同时公司在可插拔光模块OCSFAU光纤阵列等领域获得大额订单并推进产能布局。
当前光互联设备市场的现状是怎样的?
当前光互联设备市场需求旺盛主要受AI算力发展驱动。公司光电子及半导体业务板块收入4.88亿元同比增长952.17%主要得益于对ficonTEC的收购。公司在CPO测试环节实现全流程覆盖尤其在Insertion2和Insertion3环节占据市场优势部分设备已实现量产交付。此外公司在可插拔光模块OCSFAU光纤阵列等领域获得大额订单显示出市场对公司技术实力的认可。
研报提到了哪些风险提示?
研报提示宏观经济下行可能影响市场需求零部件交货周期延长可能制约产能扩张海外拓展不及预期可能影响收入增长新兴领域研发进展不及预期可能削弱技术领先优势下游需求不及预期可能导致订单减少。这些风险需关注但公司通过全栈布局和产能规划已在一定程度上应对潜在挑战。