猜你想问
华海清科26Q2营收和利润增长情况如何?
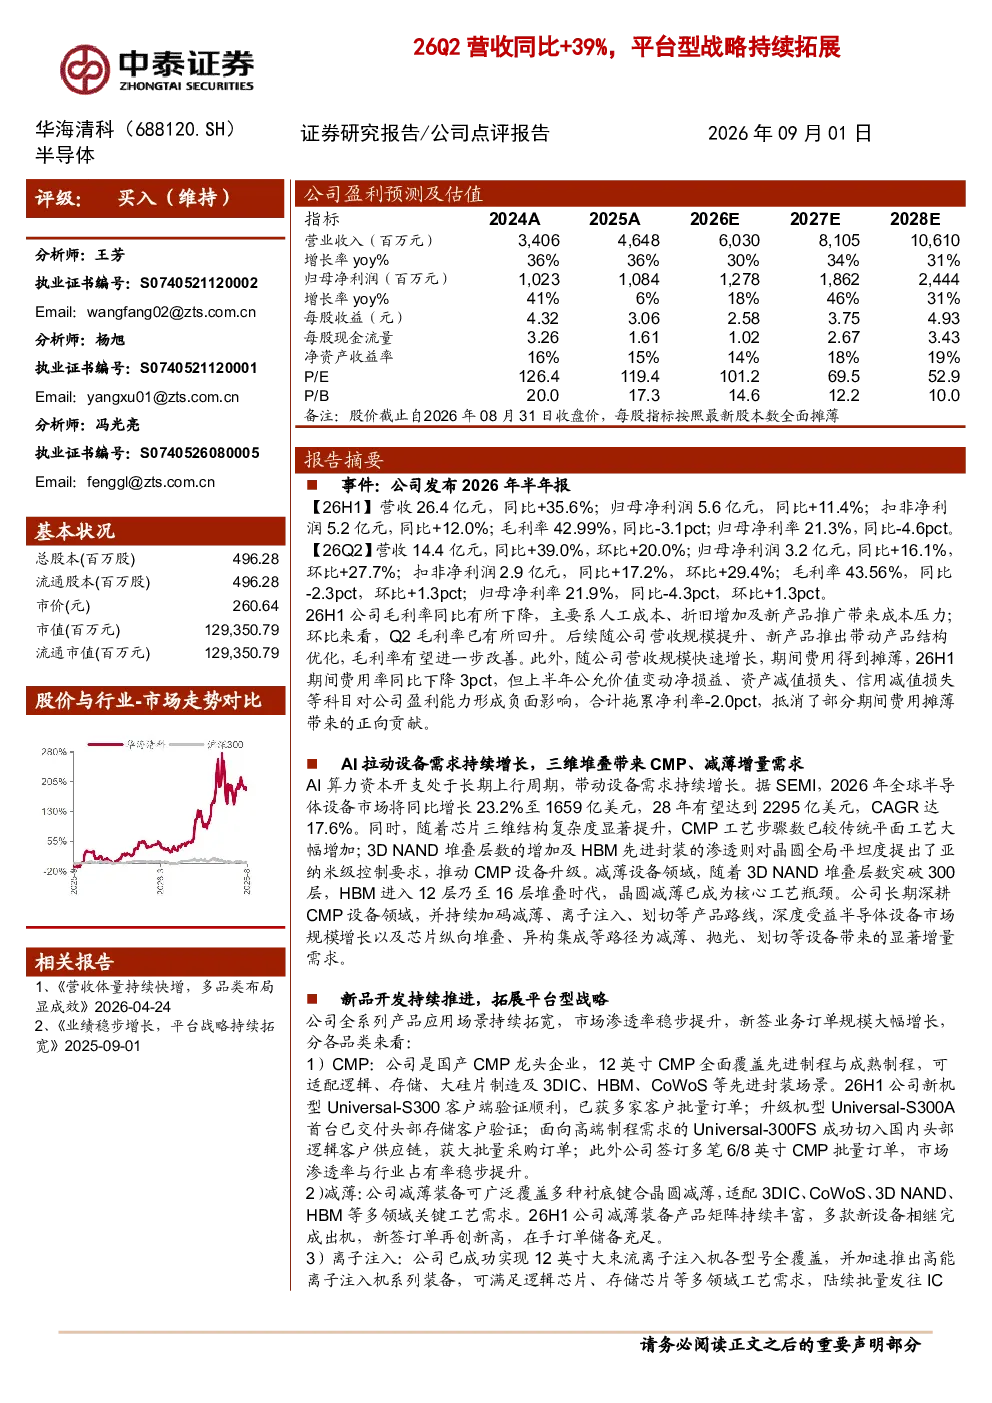
华海清科2026年半年报显示,公司营收26.4亿元,同比增长35.6%,归母净利润5.6亿元,同比增长11.4%。毛利率42.99%,同比下降3.1pct;归母净利率21.3%,同比下降4.6pct。毛利率下降主要由于人工成本、折旧增加及新产品推广带来的成本压力,但Q2毛利率环比回升。期间费用率同比下降3pct,但公允价值变动净损益、资产减值损失等拖累净利率-2.0pct。
半导体设备行业发展趋势如何?
预计2026年全球半导体设备市场同比增长23.2%至1659亿美元,28年有望达到2295亿美元。芯片三维结构复杂度提升,CMP工艺步骤数增加,3DNAND堆叠层数增加及HBM先进封装渗透,推动CMP设备升级。减薄设备需求显著增长,公司持续加码减薄、离子注入、划切等产品路线。
华海清科报告重点分析了哪些业务方向?
公司新品开发持续推进,拓展平台型战略。CMP方面,12英寸CMP全面覆盖先进制程与成熟制程,新机型Universal-S300、Universal-S300A、Universal-300FS获批量订单。减薄装备产品矩阵持续丰富,新签订单再创新高。离子注入方面,12英寸大束流离子注入机成功交付国内存储龙头,多款设备获批量订单。划切、边缘抛光设备、湿法、晶圆再生业务均取得进展。
当前半导体设备市场现状如何?
AI算力资本开支持续增长,推动设备需求提升。芯片三维结构复杂度提升,CMP工艺步骤数增加,3DNAND堆叠层数增加及HBM先进封装渗透,推动CMP设备升级。减薄设备需求显著增长,公司持续加码减薄、离子注入、划切等产品路线。全球半导体设备市场预计2026年同比增长23.2%至1659亿美元,28年有望达到2295亿美元。
华海清科研报存在哪些风险提示?
风险提示包括行业景气不及预期,研发进展不及预期,客户开拓不及预期。公司毛利率和净利率同比下降,主要由于人工成本、折旧增加及新产品推广带来的成本压力,但Q2毛利率环比回升。期间费用率同比下降3pct,但公允价值变动净损益、资产减值损失等拖累净利率-2.0pct。