猜你想问
这份研报的核心内容是什么?
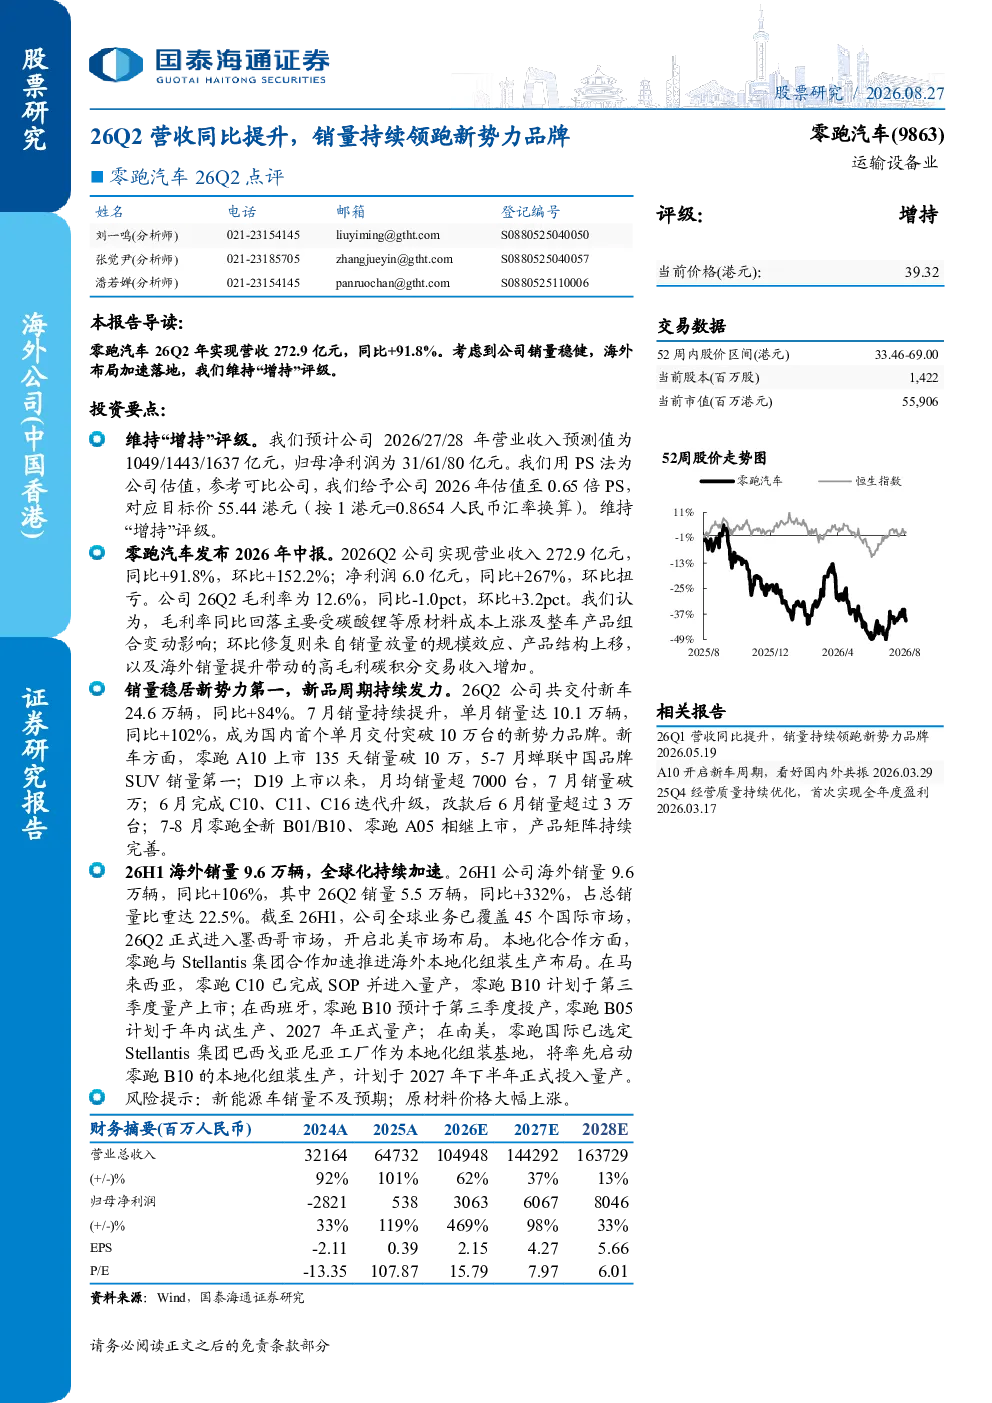
研报维持“增持”评级,预计2026-2028年营收分别为1049/1443/1637亿元,归母净利润为31/61/80亿元。26Q2营收272.9亿元(同比+91.8%),净利润6.0亿元(同比+267%),环比扭亏。销量交付24.6万辆(同比+84%),7月销量10.1万辆(同比+102%),成为首个单月交付破10万台的新势力品牌。海外市场26H1销量9.6万辆(同比+106%),26Q2销量5.5万辆(同比+332%)。
新能源车赛道目前的发展趋势如何?
新能源车赛道持续高增长,新势力品牌竞争激烈。零跑汽车销量稳居新势力第一,通过A10、D19、B01/B10/A05等新品完善产品矩阵,支撑业绩增长。海外市场拓展迅速,覆盖45个国际市场,进入墨西哥,与Stellantis合作推进本地化生产。行业整体看,技术创新、产品迭代和全球化布局是关键竞争要素。
研报重点分析了哪些方向?
研报重点分析了零跑汽车的业绩表现、销量领先地位、产品周期及全球化进展。具体包括26Q2营收、净利润、毛利率数据,销量数据及产品矩阵完善情况,以及海外市场拓展和本地化生产布局。同时,报告也评估了公司风险,如新能源车销量不及预期及原材料价格大幅上涨。
当前新能源汽车市场的现状是怎样的?
当前新能源汽车市场呈现高增长态势,新势力品牌竞争激烈。零跑汽车销量持续领跑,成为首个单月交付破10万台的新势力品牌。产品矩阵不断丰富,支撑业绩增长。海外市场拓展迅速,本地化生产布局逐步落地。行业整体看,技术创新和全球化是重要发展方向。
研报提到了哪些风险提示?
研报提示需关注新能源车销量不及预期及原材料价格大幅上涨风险。销量方面,市场波动可能影响交付数据;原材料成本方面,价格大幅上涨将压缩利润空间。此外,行业竞争加剧和新技术迭代也可能带来挑战。
你可能感兴趣
26Q1年业绩点评:26Q1营收同比提升,销量持续领跑新势力品牌
交运设备国泰海通证券2026-05-19
营收GMV双高增长,货币化率企稳,品牌力持续提升,18H1指引同比高增长超100%
商贸零售国金证券2018-04-26
26Q2营收同比+39%,平台型战略持续拓展
中泰证券2026-09-01
3月新能源汽车行业洞察:新势力车企销量同比增速较高,海外份额有望持续提升
交运设备财通证券2024-04-02
销量持续领跑新势力,价量中枢上行可期
太平洋证券2023-07-19
海外营收占比提升,自有品牌销量持续增长
国信证券2025-04-07
公司信息更新报告:Q1营收利润同比增长,小麦及麦种销量大幅提升
农林牧渔开源证券2021-04-28
三季度营收同比+45%,当季营收增速显著提升,体系化品牌能力凸显
基础化工国金证券2019-10-30
公司动态点评:22Q2营收同比+37.1%,自主销量持续爬坡
长城证券2022-08-30
微导纳米(688147.SH):26Q2营收同比+31%,半导体业务全面跃升
中泰证券2026-09-01