猜你想问
英伟达FY2028指引超预期对半导体行业有何影响?
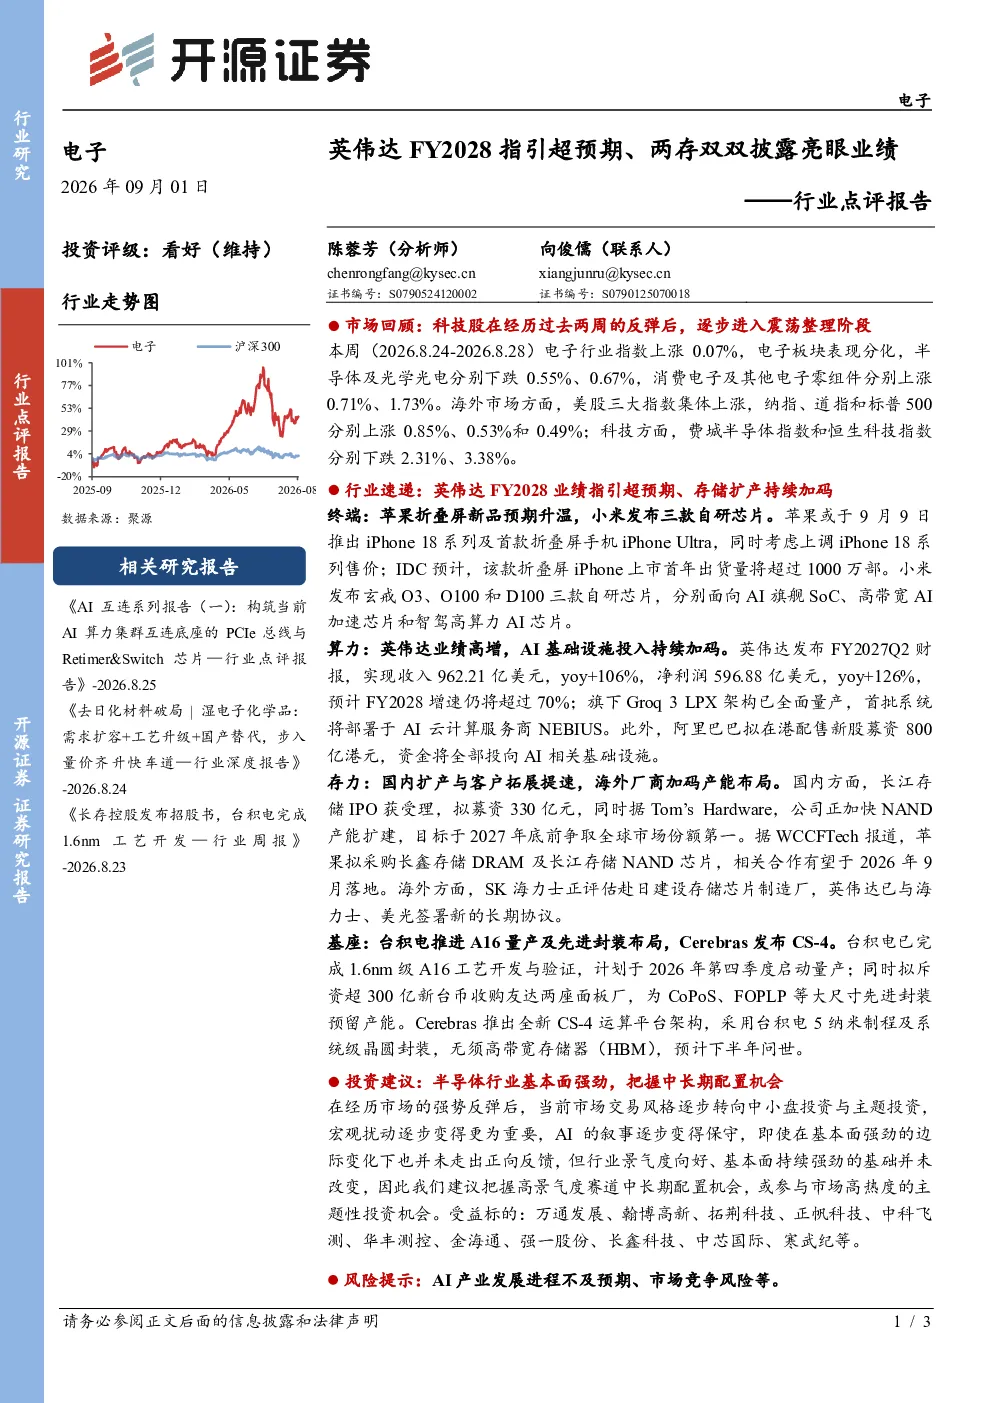
英伟达FY2028指引超预期主要表现为其收入和净利润大幅增长,预计FY2028增速仍超70%。这反映了全球半导体行业,尤其是AI芯片领域的强劲需求和高景气度。英伟达作为AI算力领域的龙头企业,其业绩表现对整个行业具有风向标意义。未来,随着AI应用场景的不断拓展,半导体行业有望持续受益于这一趋势,相关产业链企业也将迎来发展机遇。
当前电子行业的发展趋势如何?
当前电子行业呈现多元化发展趋势。终端领域,苹果折叠屏新品预期升温,小米发布多款自研芯片,显示消费电子向智能化、高端化演进。算力领域,英伟达等企业持续推动AI芯片发展,Groq等新势力崭露头角,AI算力需求成为行业增长新引擎。存力领域,长江存储等企业加快NAND产能扩建,存储市场竞争加剧。基座领域,台积电等先进封装技术持续突破,为电子设备提供更强性能支持。整体来看,电子行业在高技术驱动下保持快速发展态势。
本报告重点分析了哪些方向?
本报告重点分析了半导体行业的多个关键方向。包括终端设备创新,如苹果折叠屏和小米自研芯片的进展;算力领域,聚焦英伟达等企业的业绩表现和AI芯片发展趋势;存力领域,关注长江存储等企业的产能扩张和市场份额变化;基座领域,分析台积电等企业的先进封装技术突破。此外,报告还探讨了AI产业发展进程、市场竞争等风险因素,为投资者提供全面的市场分析视角。
当前电子行业的市场现状如何?
当前电子行业市场呈现震荡整理态势,板块表现分化。国内电子行业指数上涨,但半导体及光学光电板块下跌,显示市场内部存在结构性差异。海外市场,美股科技板块整体上涨,但费城半导体指数和恒生科技指数下跌,反映全球科技市场情绪波动。这种分化主要受终端需求变化、技术迭代速度以及市场竞争格局等多重因素影响。投资者需关注不同细分领域的动态变化。
本报告提示了哪些风险?
本报告提示的主要风险包括AI产业发展进程不及预期和市场竞争风险。AI产业发展受技术突破、应用落地等多重因素影响,若发展速度放缓,可能影响相关半导体企业的业绩表现。同时,半导体行业竞争激烈,国内外企业纷纷加大投入,市场竞争加剧可能导致价格压力和利润率下滑。此外,地缘政治、供应链安全等因素也可能对行业造成不确定性影响,投资者需密切关注这些风险因素。