一、行情回顾
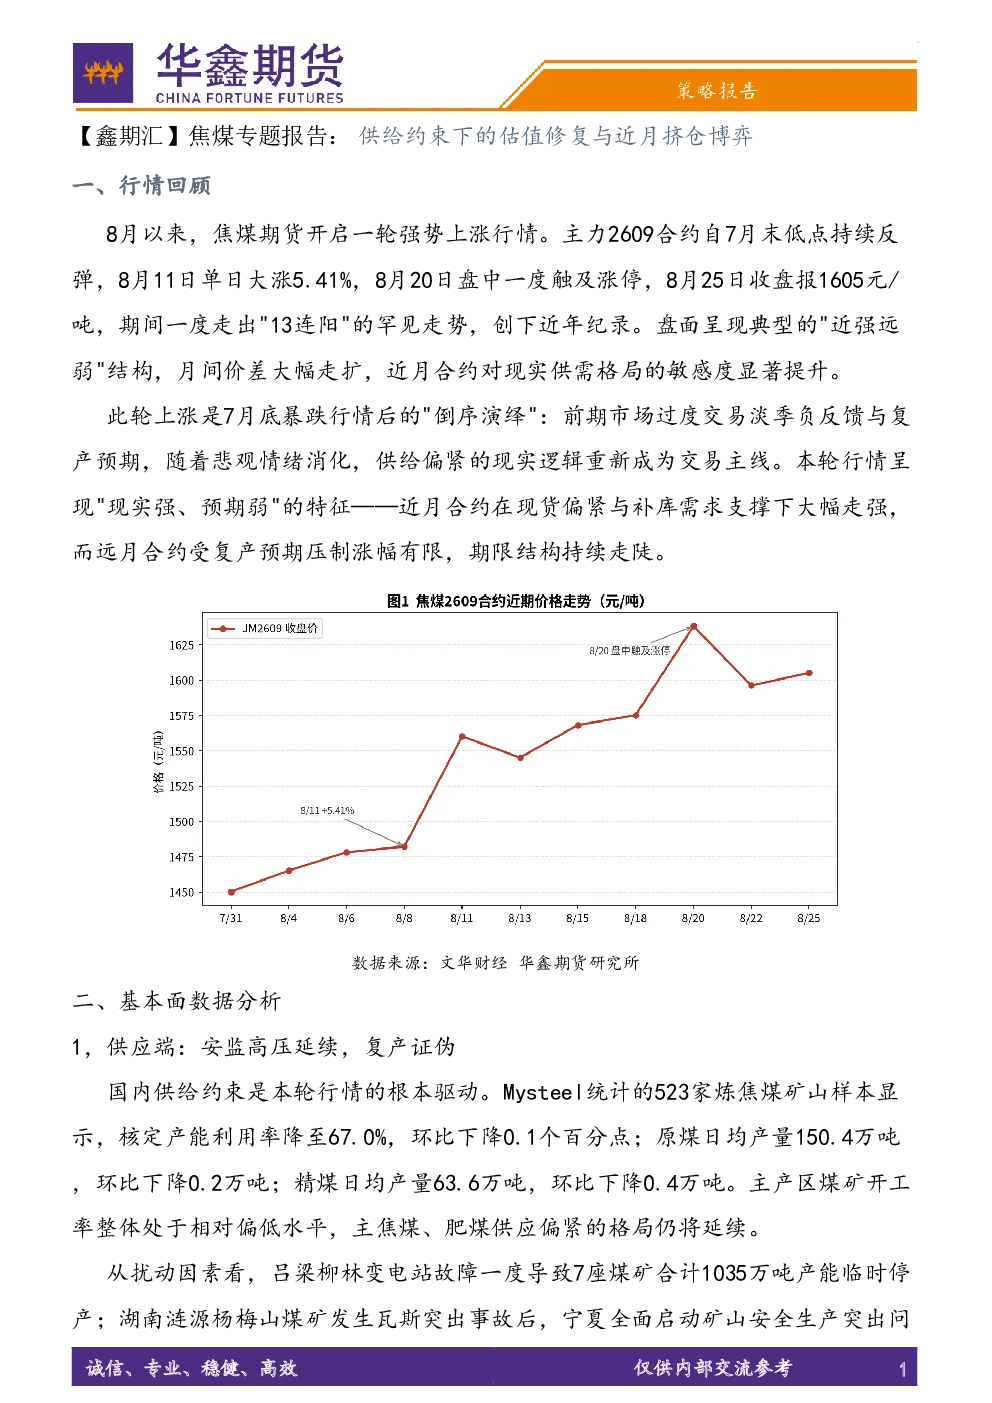
8月以来焦煤期货开启强势上涨,主力2609合约自7月末低点反弹,8月11日单日大涨5.41%,8月25日收盘报1605元/吨,走出"13连阳"罕见走势。盘面呈现"近强远弱"结构,月间价差大幅走扩,近月合约对现实供需格局敏感度提升。此轮上涨是7月底暴跌后的"倒序演绎",悲观情绪消化后供给偏紧逻辑重新成为交易主线,呈现"现实强、预期弱"特征——近月合约受现货偏紧与补库需求支撑走强,远月合约受复产预期压制涨幅有限,期限结构持续走陡。
二、基本面数据分析
-
供应端:安监高压延续,复产证伪
- 核定产能利用率67.0%,环比下降0.1个百分点;原煤、精煤日均产量分别下降0.2万吨、0.4万吨。主产区煤矿开工率偏低,主焦煤、肥煤供应偏紧。
- 吕梁变电站故障致7座煤矿临时停产,湖南涟源煤矿事故后宁夏启动安全整治,安监形势严峻。山西晋中23座矿井仍停产,"复产证伪"逻辑强化。
-
进口端:蒙煤输入性收缩,成本抬升
- 蒙古国燃油库存告急,可用天数降至约两周;蒙5原煤单日大涨68元/吨至1286元/吨,短盘运费升至80-85元/吨。甘其毛都口岸蒙煤库存虽处高位(约470-505万吨),但流通资源短缺预期强化,输入性供给收缩支撑盘面。
-
需求端:铁水高位,焦企亏损减产
- 唐山高炉复产带动铁水产量回升至238万吨以上,螺纹表需环比回升1.86万吨至196.16万吨,终端需求阶段性韧性仍在。
- 焦化环节持续亏损,230家独立焦企产能利用率降至70.24%,环比下降0.88%,焦企现货生产亏损扩大至150元/吨左右,主动减产控产意愿强烈。焦炭现货供给边际收缩,主流焦企首轮提涨并于8月24日落地,成本传导顺畅。
三、价格与价差结构
此轮上涨伴随基差快速收敛与月差走扩。8月初焦煤基差高达200元/吨,期货深度贴水现货;蒙煤仓单成本约1470元/吨,期货价格显著低于仓单成本,偏大基差带来估值修复空间。随着盘面向上修复,基差已收敛超100元/吨,盘面一度小幅升水,期现价差逐步回归。
四、挤仓进展与后市展望
当前2609合约临近交割月,呈现典型近月挤仓特征:可流通资源缩减、仓单低位、空头交割能力受限,叠加资金集中度高企,逼仓交易仍有反复可能。但需警惕:
- 期现价差大幅收敛(盘面一度升水),现货资源通过套保及交割锁定价差参与意愿上升,上方卖出压力增加;
- 存量多头面临移仓或平仓需求,持仓结构对价格影响将高于远月。
历史经验显示,逼仓行情终结依赖:监管介入、空头认输、供应端偏紧缓解、终端负反馈发酵——目前前两者信号未现,后两者正在累积。
短期看,偏强震荡延续,波动加剧。供应端约束(安监+蒙煤燃油问题)短期难缓解,叠加"金九银十"需求旺季预期,若钢材端配合,焦煤仍有向上空间;但盘面已兑现较多供应收紧预期,追涨风险显著上升,临近交割阶段价格将更多受期现回归与持仓变化驱动。
中期需紧盯三个变量:
- 毛都口岸通关及蒙煤库存变化(燃油问题若缓解将冲击近月逻辑);
- 煤矿复产节奏(供应端最核心变量);
- 利润——螺纹盘面利润已压缩至-200元/吨,逼近近两年极值,若高煤价倒逼焦钢企业减产,终端负反馈将导致近月价格与月差较快回落。预计9-10月终端需求同比降幅约0.19%,钢材阶段性去库可为产业链提供约两个月喘息窗口,但11月后淡季回归,库存压力恐重新加深。
五、下周2609合约进入交割月后的远期合约表现分析
-
交割月临近:制度约束与主力切换
- 按大连商品交易所规则,交割月实施阶梯式保证金上调与限仓收紧,自然人客户持仓需在交割月前平仓。这将加速资金自近月撤离,2609合约成交量、持仓量预计快速萎缩,行情定价权逐步让渡。当前主力资金已基本完成向2701合约切换,09合约仍有4万手持仓,显示多空双方在近月"最后一搏"的意愿犹存,挤仓风险尚未完全出清,交割前价格波动仍可能放大。
-
远月合约的定价逻辑:从"现实"走向"预期"
- 2701合约定价锚由"当下供需"切换为"未来供需预期"。核心变量包括:
- 供应端复产节奏(山西安监高压下能否延续);
- 蒙煤通关恢复与燃油问题缓解时间窗口;
- "金九银十"旺季需求兑现程度及冬季钢厂补库节奏;
- 宏观政策与终端需求的边际变化。
- 当前盘面呈典型近强远弱结构,远月合约相对近月贴水约60元/吨,本质是市场对"供应紧张阶段性、中期供需趋于宽松"的定价。
-
远期合约表现的三种情景推演
- 进入交割月后,远期合约走势取决于挤仓结局路径与基本面变量演化。三种情景为:
- 情景一:挤仓"软着陆",远期合约在成本支撑下回归基本面定价;
- 情景二:挤仓反复,远月波动同步放大;
- 情景三:基本面变量恶化(如供应恢复加速、需求不及预期),远期价格快速回落。
六、小结
进入交割月后,建议将交易重心转移至2701合约。短期看,2701将承接移仓资金,波动率或阶段性抬升;中期方向取决于供应恢复与需求兑现的博弈。重点关注:
- 2609-2701价差变化(挤仓情绪量化指标);
- jm2701合约持仓量变化(资金博弈方向);
- 仓单注册与交割预报情况(挤仓缓解先行信号);
- 蒙煤通关量与国内复产进度(供应端核心变量)。
总体上,若挤仓以"软着陆"方式收尾,远期合约有望回归基本面定价;若挤仓剧烈反复,远月波动亦将同步放大,需做好仓位与风险管理。
七、风险提示
- 蒙煤燃油供应恢复超预期,口岸通关放量;
- 国内煤矿复产提速,供应缺口快速回补;
- 终端需求不及预期,钢厂亏损加剧引发负反馈减产;
- 交易所风控措施升级(提保、限仓)及监管关注;
- 临近交割月流动性下降,近月合约波动放大,注意移仓成本。