猜你想问
沪铜10-11月差近期变化有何特点?
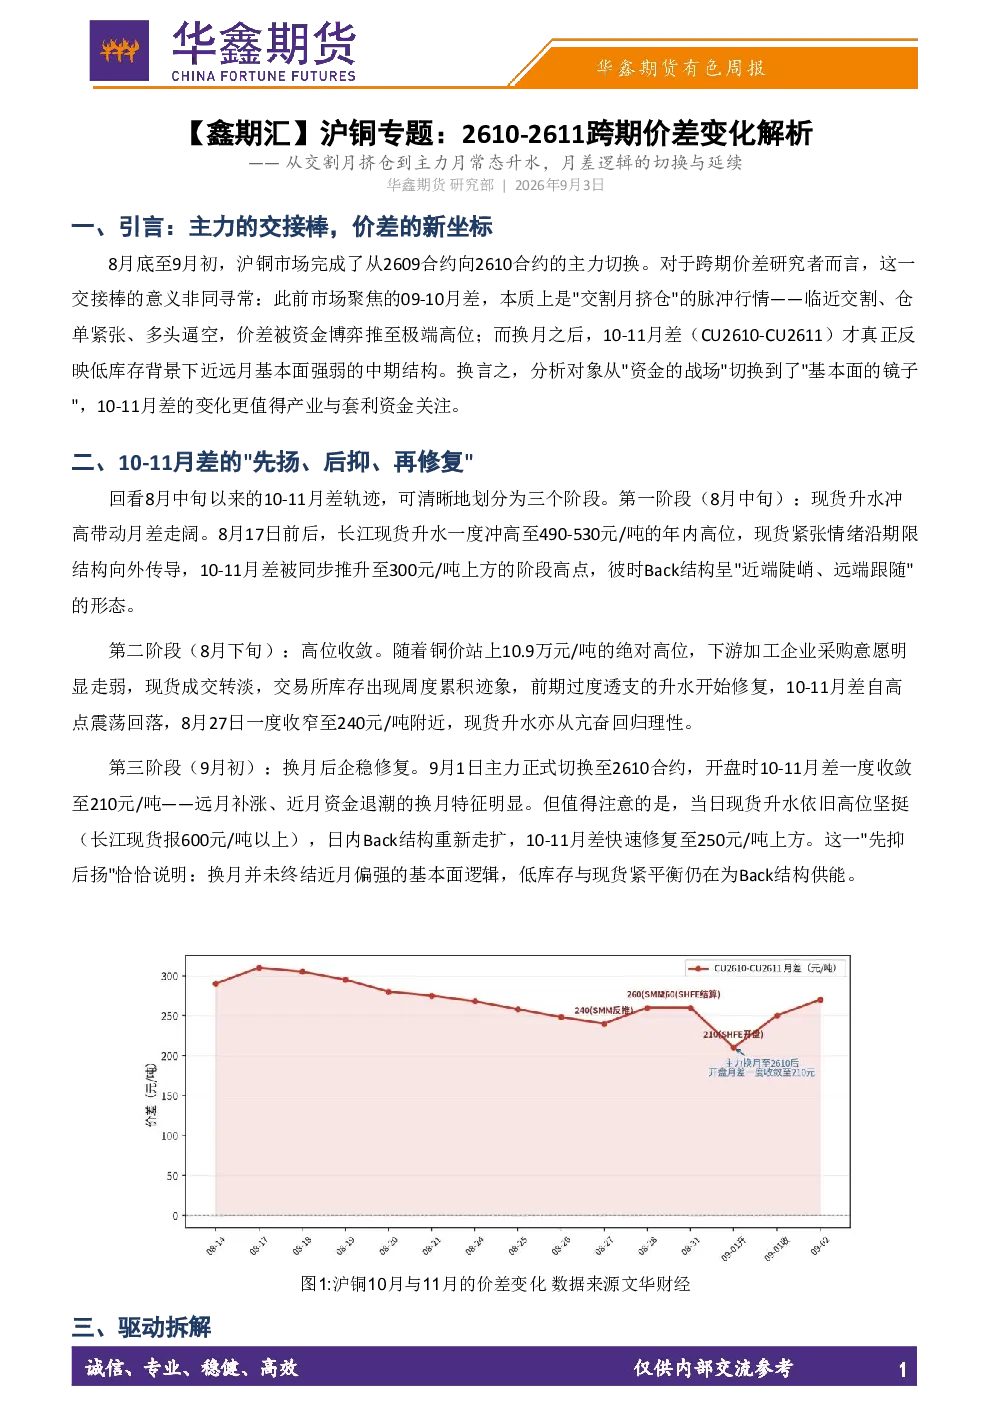
沪铜10-11月差近期呈现从收窄到修复的动态变化。第一阶段(8月中旬)因现货升水冲高带动月差走阔至300元/吨上方,呈现近端陡峭的Back结构;第二阶段(8月下旬)铜价高位下游采购走弱,库存累积使月差收敛至240元/吨;第三阶段(9月初)换月后月差虽短暂收窄,但低库存支撑下快速修复至250元/吨上方,显示基本面仍支撑Back结构。这种变化主要受上期所库存低位、进口亏损抑制报关及高持货成本等因素驱动。
沪铜月差逻辑从挤仓到升水有何演变?
沪铜月差逻辑经历显著切换。09-10月差(510元/吨)包含不可持续的交割月挤仓溢价,而10-11月差(200-300元)则反映低库存背景下的基本面均衡,更具持续性。近期月差修复印证了低库存、高升水及有限进口对近月的支撑作用,形成近强远弱的Back结构。这种演变体现市场从资金博弈向基本面结构的转变,需关注美元波动、库存变化等宏观因素对月差的反向影响。
影响沪铜10-11月差的关键驱动因素有哪些?
影响沪铜10-11月差的关键驱动因素包括:1)现货端,上期所库存连续两年处于低位,进口亏损抑制报关,高升水锚定月差并支撑Back结构;2)仓单与持仓,低库存+高持仓形成软逼仓效应,2610合约承接部分挤仓溢价;3)宏观层面,美元走强压制铜价,但近远月价差对基本面变化更敏感,风险偏好降温时易收敛至现货偏紧状态。这些因素共同塑造了当前月差格局。
当前沪铜市场现状如何判断?
当前沪铜市场现状可从月差结构、库存与持仓维度判断。10-11月差从收窄至修复确认Back结构,显示低库存对近月的支撑作用持续。仓单量处于历史低位,高持仓伴随软逼仓效应,进一步强化Back逻辑。但需警惕高价抑制下游消费的潜在风险,以及伦敦/上期所库存变化和美元波动可能带来的反向约束。市场整体呈现基本面均衡特征,但需关注宏观因素对月差的动态影响。
沪铜专题研报提示哪些风险?
沪铜专题研报提示的主要风险包括:1)高价抑制下游消费可能导致的库存累积风险;2)美元持续走强对铜价形成压制,需关注其波动对月差的反向影响;3)伦敦/上期所库存变化可能打破低库存格局,影响Back结构;4)宏观风险事件(如9月非农数据)可能引发风险偏好变化,进而影响月差走势。建议关注库存/仓单变化及现货升水走弱信号,以评估月差逻辑的持续性。