猜你想问
2026年中报核心内容有哪些?
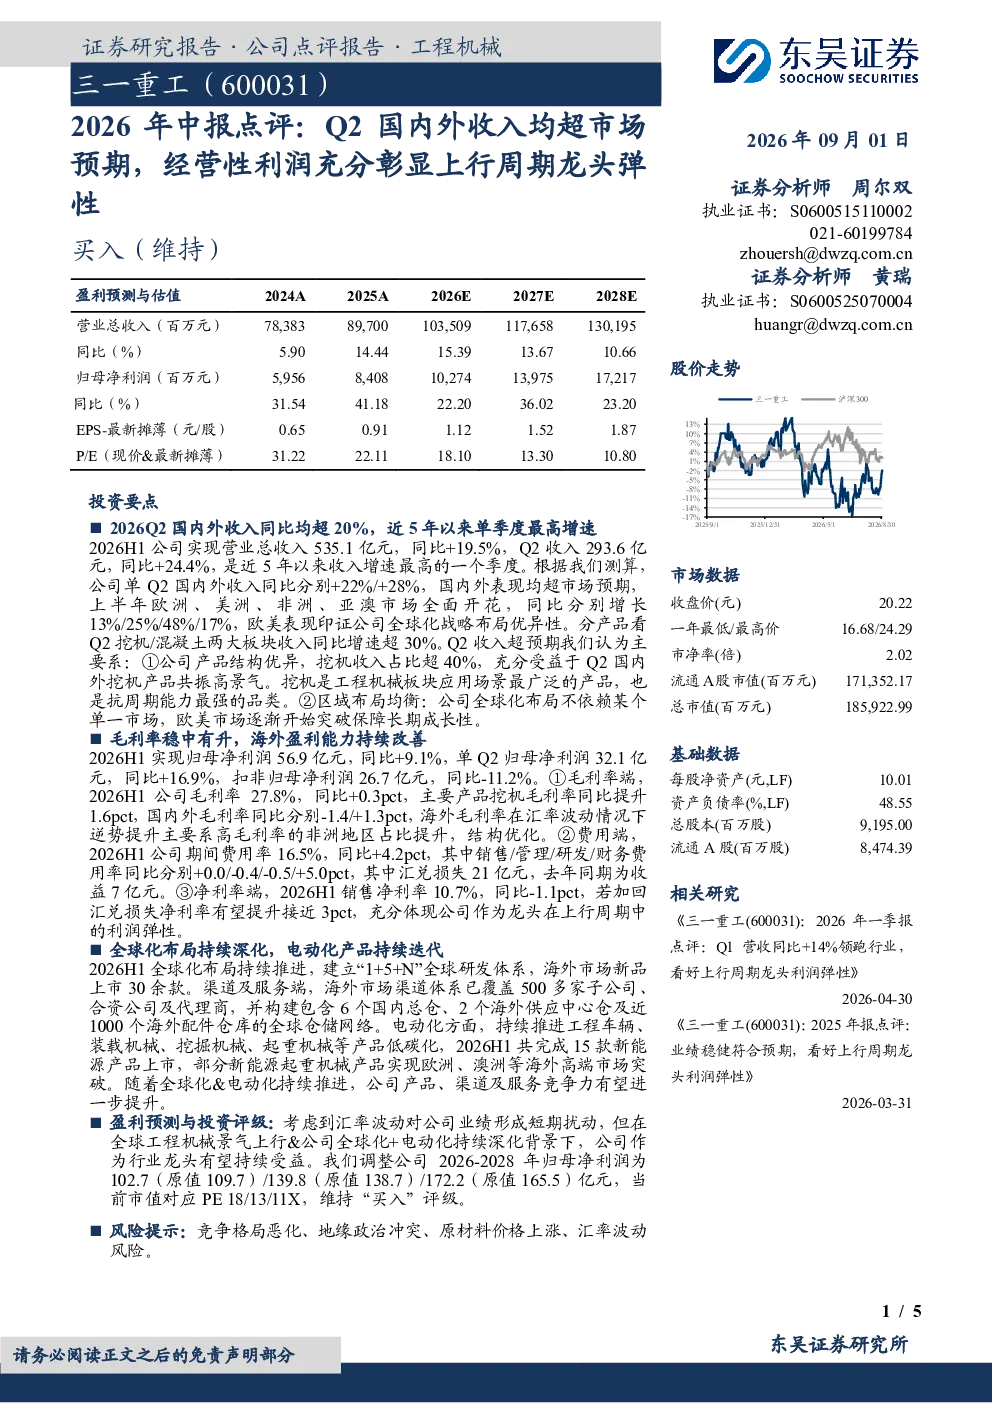
2026年中报显示,公司Q2国内外收入均超市场预期,经营性利润充分彰显上行周期龙头弹性。报告指出公司产品结构优异,区域布局均衡,全球化战略布局优异性得到印证。具体数据方面,2026H1营业总收入535.1亿元,同比+19.5%;Q2收入293.6亿元,同比+24.4%,为近5年以来单季度最高增速。归母净利润56.9亿元,同比+9.1%;Q2归母净利润32.1亿元,同比+16.9%。毛利率27.8%,同比+0.3pct,海外毛利率逆势提升,主要系非洲地区占比提升。期间费用率16.5%,同比+4.2pct,其中汇兑损失21亿元。销售净利率10.7%,同比-1.1pct,若加回汇兑损失净利率有望提升接近3pct。
机械设备行业发展趋势如何?
机械设备行业在2026年展现出强劲的增长势头,尤其以公司为代表的龙头企业,其国内外收入均超市场预期,彰显了行业上行周期的韧性。报告指出,行业产品结构持续优化,区域布局更加均衡,全球化战略布局成效显著。特别是海外市场,新品上市30余款,新能源产品在高端市场实现突破,显示出行业向高端化、智能化转型的趋势。此外,非洲等新兴市场的占比提升,也反映出行业在全球范围内的布局策略正在取得积极成效。
研报重点分析了哪些方向?
研报重点分析了公司2026年Q2的经营表现和长期发展潜力。报告指出,公司产品结构优异,区域布局均衡,全球化战略布局优异性得到印证,特别是在海外市场的新品上市和新能源产品突破方面展现出较强竞争力。此外,报告还分析了公司财务数据,如收入、利润、毛利率、费用率等关键指标,并对比了近5年单季度收入增速,突显了公司业绩的持续增长能力。同时,报告也关注了公司新能源产品布局和全球研发体系建设,显示其在行业转型升级中的前瞻布局。
当前市场对机械设备行业的现状判断是什么?
当前市场对机械设备行业的现状判断是,行业正处于上行周期,龙头企业展现出较强的增长弹性。报告显示,公司Q2国内外收入均超市场预期,归母净利润同比大幅增长,毛利率和净利率均有所提升,显示出行业整体盈利能力的改善。此外,行业产品结构持续优化,新能源、智能化等高端产品占比提升,反映出行业向价值链高端迈进的趋势。同时,海外市场布局成效显著,进一步印证了行业在全球范围内的增长潜力。
研报提示了哪些风险?
研报提示了机械设备行业可能面临的风险,包括竞争格局恶化、地缘政治冲突、原材料价格上涨、汇率波动等。具体来看,竞争格局恶化可能导致行业利润率下滑,地缘政治冲突可能影响供应链稳定,原材料价格上涨会增加企业成本压力,汇率波动则可能影响海外市场业绩。此外,报告还指出,期间费用率同比有所上升,其中汇兑损失较大,这也反映出企业在全球化经营中可能面临的外部风险。