猜你想问
这份研报的核心内容是什么?
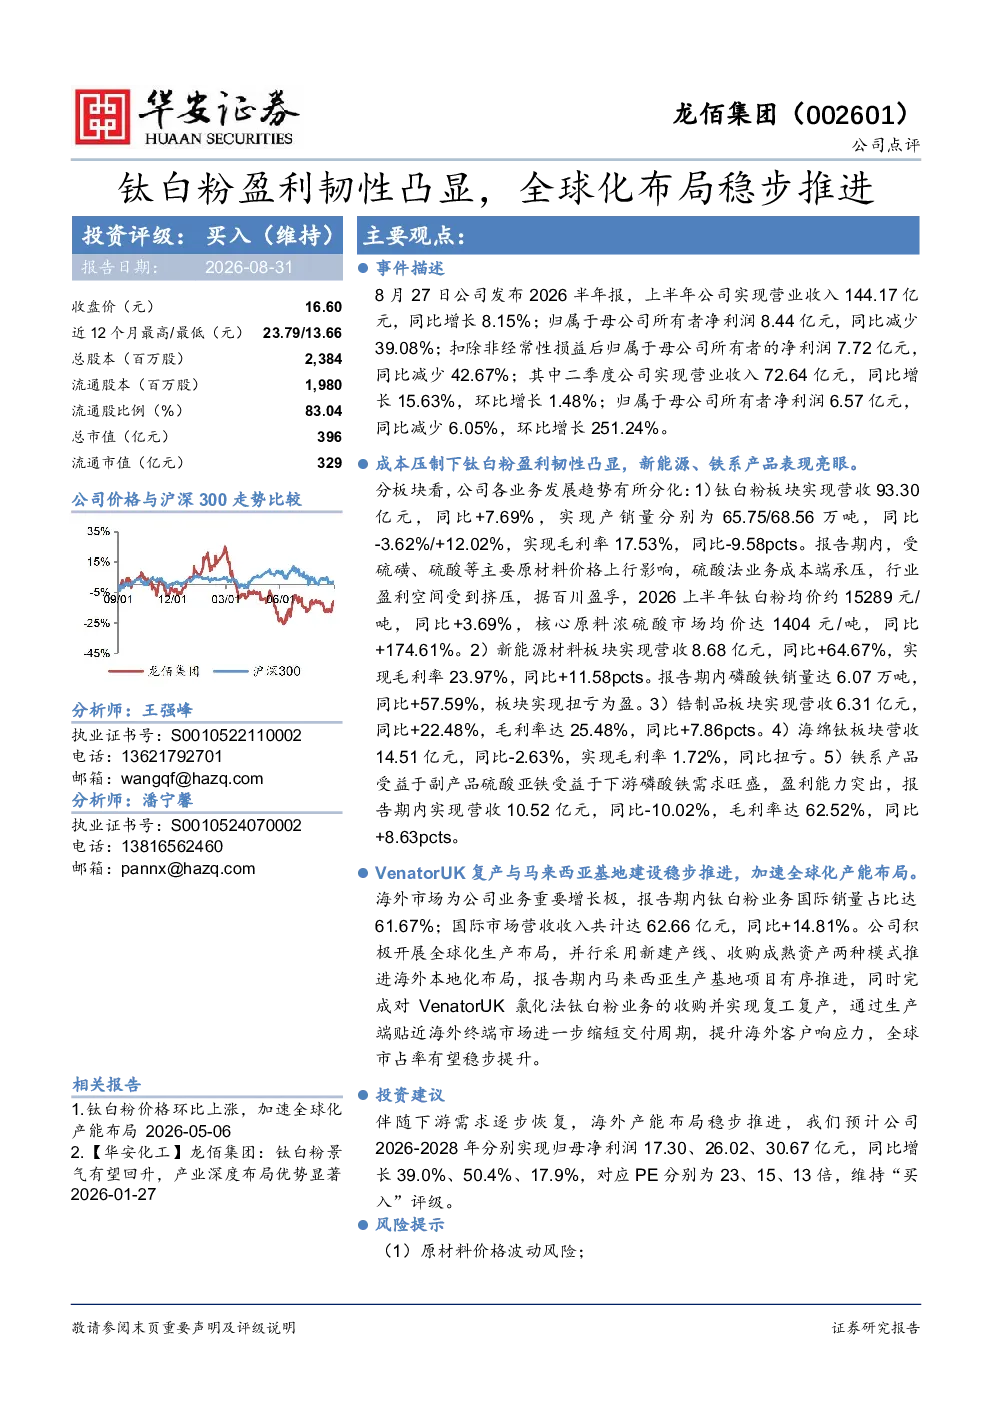
本报告分析龙佰集团2026年上半年业绩,显示公司钛白粉板块营收93.30亿元,同比增长7.69%,但受原材料价格上涨影响毛利率下降9.58pcts。新能源材料板块营收8.68亿元,同比增长64.67%,磷酸铁销量同比+57.59%实现扭亏。海外市场布局稳步推进,国际销量占比61.67%,国际营收同比+14.81%。公司整体盈利能力展现韧性,但需关注成本压力。
钛白粉行业发展趋势如何?
钛白粉行业正经历结构性调整,原材料价格波动影响成本端,推动企业向高端化、差异化发展。新能源材料如磷酸铁需求旺盛,为钛企带来新增长点。同时,全球化布局成为趋势,企业通过海外并购和产能扩张提升竞争力,加速国际市场渗透。行业竞争加剧,但技术升级和下游需求恢复提供发展空间。
研报重点分析了哪些方向?
研报重点分析了龙佰集团多业务板块表现,包括钛白粉、新能源材料、锆制品、海绵钛和铁系产品。特别关注钛白粉板块盈利能力变化及成本压力,新能源材料板块增长潜力,以及海外市场布局进展。报告还评估了公司整体财务状况和未来三年盈利预测,展现公司长期发展逻辑。
当前钛白粉市场现状如何?
当前钛白粉市场呈现供需阶段性平衡,但原材料价格高位运行导致成本端承压。下游需求逐步恢复,但复苏力度受宏观经济影响。企业通过产品差异化、技术升级和海外市场拓展应对挑战。新能源材料领域成为行业新增长点,磷酸铁等应用需求旺盛,推动相关钛企业绩增长。市场竞争激烈,企业需提升运营效率以保持优势。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动风险,特别是钛原料和能源价格变动可能影响企业盈利稳定性。行业竞争加剧风险,国内外钛企产能扩张可能引发价格战。下游应用增速不及预期风险,新能源等领域需求放缓可能影响钛企增长预期。此外,海外并购和产能建设也伴随整合和运营风险,需持续关注。
你可能感兴趣
盈利阶段性承压,全球化产能布局稳步推进
中邮证券2026-09-08
产品价格下降盈利承压 全球化战略布局稳步推进
长城国瑞证券2024-09-05
盈利短期承压,全球化布局稳步推进
交通运输西南证券2025-03-31
2Q26游戏长青产品韧性延续,全球化稳步推进
财通证券2026-08-22
赛轮轮胎更新:龙头韧性彰显,全球化布局持续推进
未知机构2025-09-20
经营韧性凸显,高端化稳步推进
食品饮料国信证券2023-03-24
“自建+并购+加盟”扩张战略稳步推进,业务韧性凸显
医药生物西南证券2025-11-09
业绩韧性突出,全球化布局加速推进
国泰海通证券2026-08-23
公司三季报点评:制剂全球化布局推进,全产业链价值凸显
医药生物长城证券2020-11-03
首次覆盖报告:车载电源领域龙头企业,全球化布局稳步推进
电气设备西部证券2024-12-29