猜你想问
这份研报的核心内容是什么?
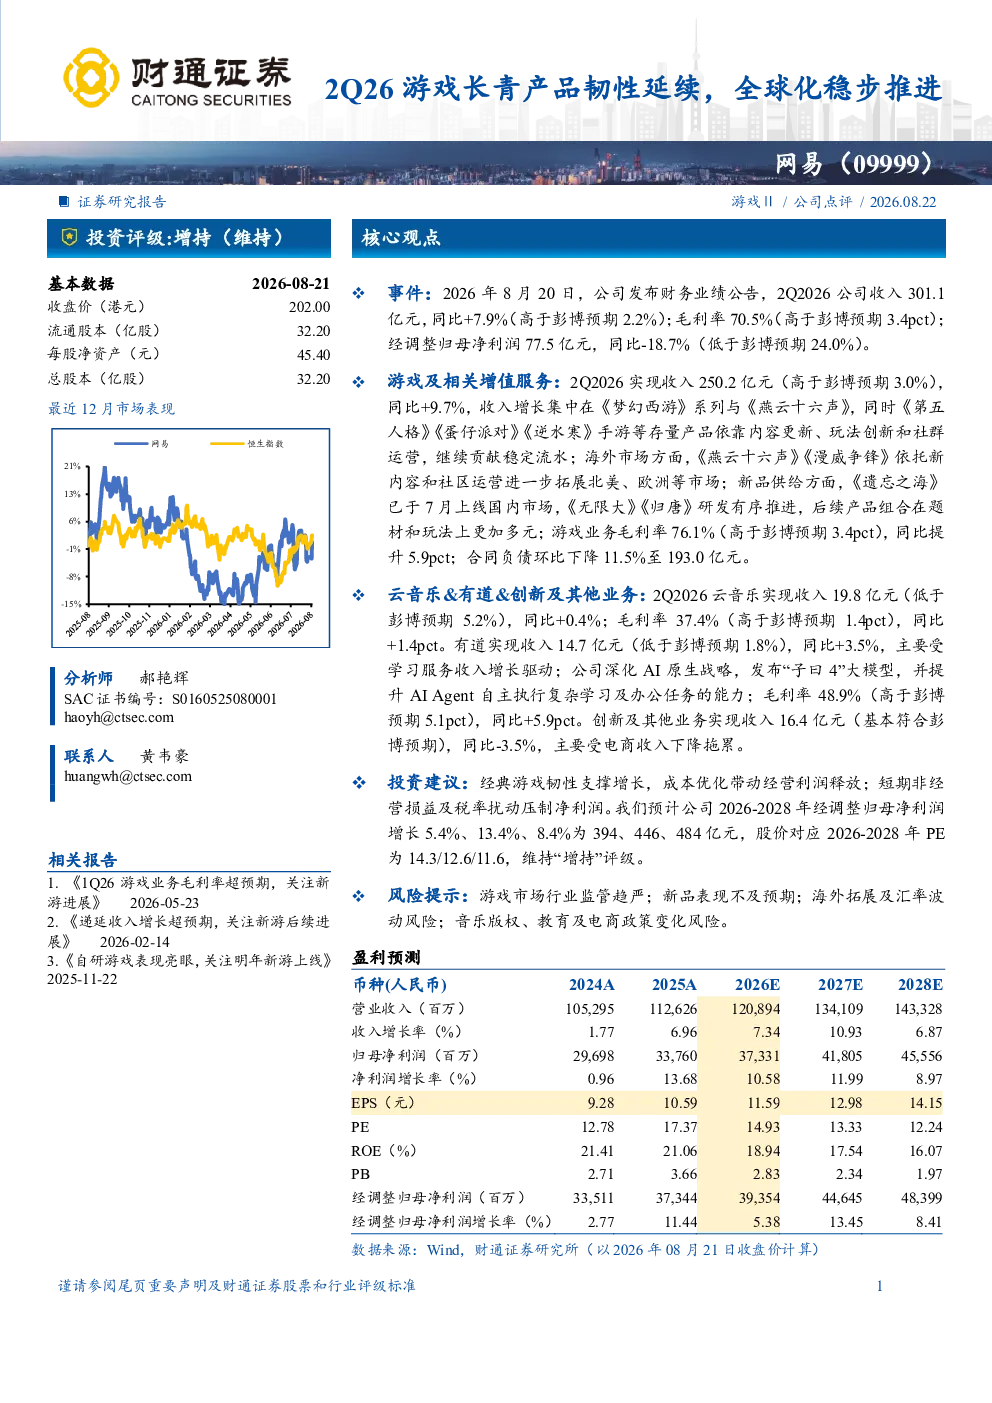
这份研报主要分析了网易2026年第二季度的财务业绩和游戏业务发展情况。报告指出,网易2Q2026实现总收入301.1亿元,同比增长7.9%,其中游戏及相关增值服务收入为250.2亿元,同比增长9.7%。增长主要来自《梦幻西游》系列和《燕云十六声》,同时《第五人格》《蛋仔派对》《逆水寒》等存量产品也依靠内容更新和社群运营保持稳定流水。海外市场方面,《燕云十六声》和《漫威争锋》在北美、欧洲等市场取得拓展。报告还提到,《遗忘之海》已上线国内市场,而《无限大》《归唐》等新品正在研发中。毛利率方面,游戏及相关增值服务达到76.1%,同比提升5.9pct。合同负债环比下降11.5%至193.0亿元。此外,报告还分析了网易云音乐、有道等业务的表现,以及成本优化对经营利润的带动作用。
游戏行业发展趋势如何?
根据研报内容,游戏行业正呈现多元化发展趋势。一方面,经典游戏产品如《梦幻西游》系列持续展现长青属性,依靠内容更新和社群运营保持稳定收入贡献。另一方面,网易在产品创新方面也在不断发力,例如《遗忘之海》的上线以及《无限大》《归唐》等新品的研发,显示出公司在题材和玩法上的多元化探索。同时,海外市场拓展也是网易游戏业务的重要方向,通过《燕云十六声》《漫威争锋》等产品的社区运营,逐步在北美、欧洲等市场建立影响力。此外,报告还提到游戏市场行业监管趋严,这也是游戏企业需要关注的重要趋势。
研报重点分析了哪些方向?
研报重点分析了网易游戏业务的收入结构、产品表现和盈利能力。在收入结构方面,报告详细拆解了游戏及相关增值服务收入的具体构成,包括《梦幻西游》系列、《燕云十六声》等高增长产品,以及《第五人格》《蛋仔派对》《逆水寒》等依靠内容创新和社群运营贡献稳定流水的存量产品。在产品表现方面,报告关注了网易新品供给情况,如《遗忘之海》的上线和后续产品的研发规划。在盈利能力方面,报告分析了游戏业务的毛利率变化,以及成本优化对经营利润的释放作用。此外,报告还对比了游戏业务与网易云音乐、有道等业务的收入和毛利率表现,展现了网易业务板块的差异化发展。
当前市场对网易游戏的判断是怎样的?
当前市场对网易游戏的判断是积极且谨慎的。积极方面,网易经典游戏产品的长青属性和稳定收入贡献得到了市场认可,如《梦幻西游》系列和《燕云十六声》等产品的持续增长。同时,网易在产品创新和海外市场拓展方面也展现出较强能力,新品供给和全球化布局为未来增长提供了动力。谨慎方面,报告也指出短期非经营损益及税率扰动对净利润的压制作用,以及游戏市场行业监管趋严、新品表现不及预期等风险因素。总体来看,市场对网易游戏的未来发展持乐观态度,但也提醒投资者关注潜在风险。
研报提到了哪些风险提示?
研报提到了多个风险提示,主要包括游戏市场行业监管趋严、新品表现不及预期、海外拓展及汇率波动风险,以及音乐版权、教育及电商政策变化风险。在游戏市场行业监管趋严方面,政策变化可能对游戏产品的开发和运营产生直接影响。在新品表现不及预期方面,虽然网易在产品研发上投入较多,但新产品的市场接受度和实际表现仍存在不确定性。在海外拓展及汇率波动风险方面,国际化业务面临的市场竞争和汇率风险也需要关注。此外,音乐版权、教育及电商政策变化风险也可能对网易相关业务板块产生影响。这些风险因素需要投资者在评估网易投资价值时予以考虑。