猜你想问
龙湖集团2026年中期业绩表现如何?
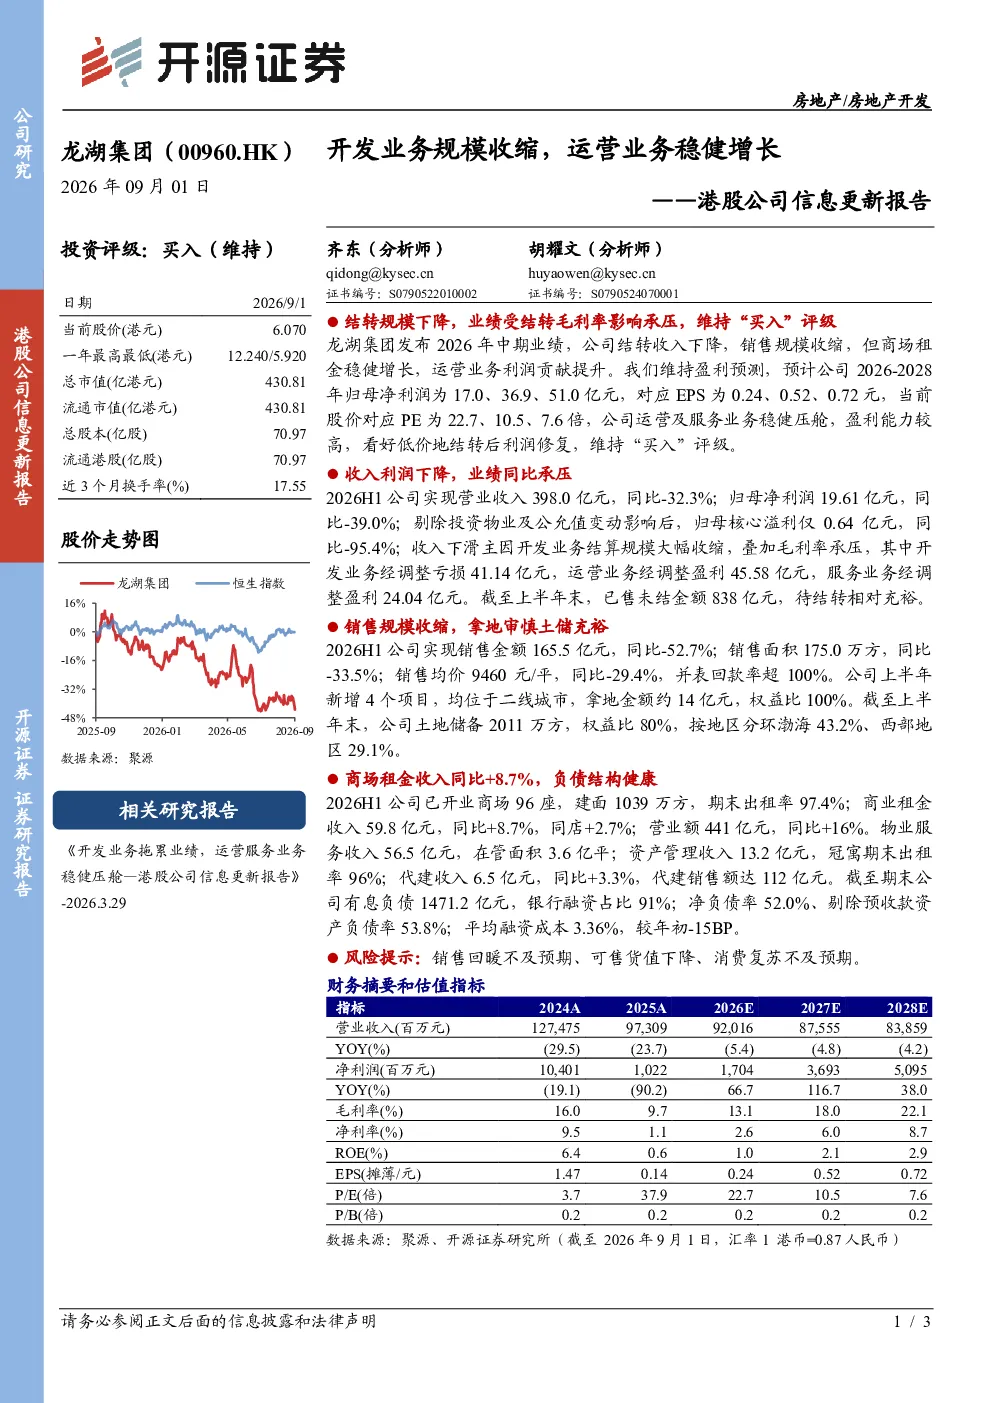
龙湖集团2026年中期业绩表现不佳,营业收入398.0亿元,同比-32.3%;归母净利润19.61亿元,同比-39.0%。剔除投资物业及公允值变动影响后,归母核心溢利仅0.64亿元,同比-95.4%。主要原因是开发业务结算规模大幅收缩,毛利率承压,其中开发业务经调整亏损41.14亿元。运营业务经调整盈利45.58亿元,服务业务经调整盈利24.04亿元。销售规模收缩,实现销售金额165.5亿元,同比-52.7%;销售面积175.0万方,同比-33.5%。公司上半年新增4个项目,均位于二线城市,拿地金额约14亿元,权益比100%。截至上半年末,公司土地储备2011万方,权益比80%
房地产赛道发展趋势如何?
房地产赛道发展趋势呈现分化,部分企业销售规模收缩,拿地审慎但土储充裕。龙湖集团2026年中期业绩显示开发业务承压,但运营及服务业务稳健。商业租金收入稳健增长,物业服务收入稳定,资产管理及代建业务表现良好。行业整体面临销售回暖不及预期、可售货值下降、消费复苏不及预期等风险,但部分企业通过聚焦运营服务实现盈利能力提升,低价地结转后利润修复可期。
报告重点分析了哪些方向?
报告重点分析了龙湖集团2026年中期业绩表现,特别是开发业务对整体业绩的拖累作用,以及运营服务业务的稳健表现。报告详细分析了公司销售规模收缩的原因、拿地策略及土地储备情况,同时关注商场租金收入增长、物业服务及资产管理业务的盈利能力。此外,报告还评估了公司负债结构健康状况,并维持盈利预测及投资评级。
当前市场现状如何判断?
当前市场现状显示房地产企业面临销售压力,但运营服务业务成为重要支撑。龙湖集团2026年中期业绩反映出开发业务结算规模下降导致收入利润承压,但商业租金收入稳健增长,物业服务及资产管理业务盈利能力较高。行业整体销售回暖不及预期,但部分企业通过优化业务结构实现稳健发展。市场风险主要集中在销售回暖不及预期、可售货值下降及消费复苏不及预期等方面。
研报提示哪些风险?
研报提示的主要风险包括销售回暖不及预期,可能导致公司开发业务持续承压;可售货值下降可能影响未来业绩表现;消费复苏不及预期将影响商业租金收入及物业服务需求。此外,行业政策变化、融资环境波动等外部因素也可能对公司经营产生影响。报告建议关注企业拿地策略、运营服务业务拓展及负债结构管理,以应对潜在风险。