猜你想问
这份报告主要讲了什么内容?
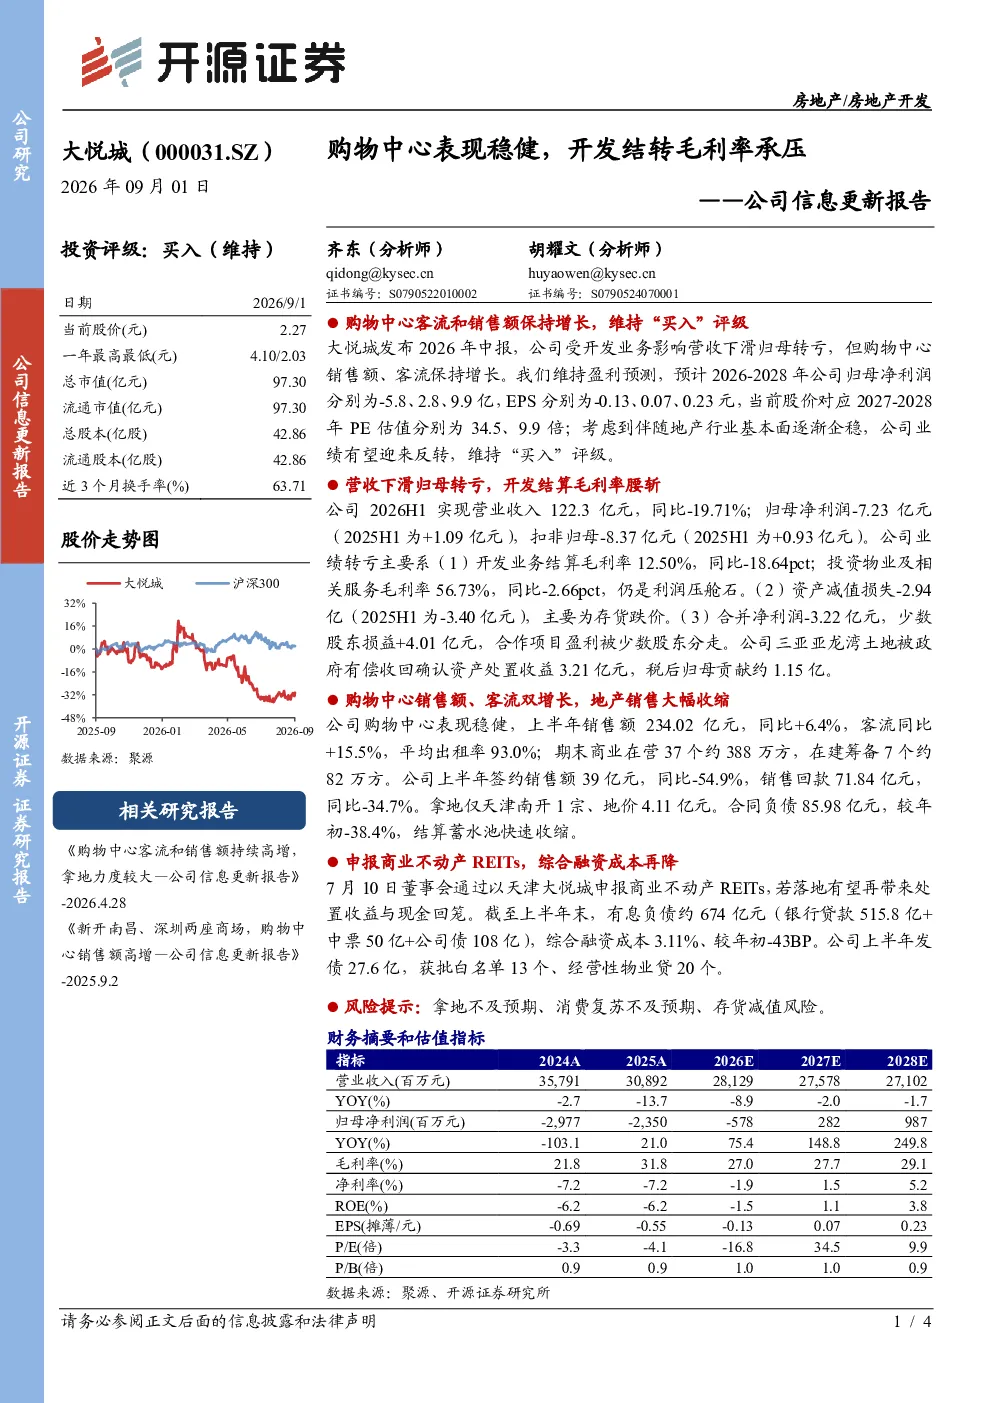
这份报告主要分析了大悦城2026年上半年的经营情况。报告显示,公司受开发业务影响导致营收下滑,归母净利润转亏,但购物中心销售额和客流保持增长。报告维持盈利预测,预计2026-2028年归母净利润分别为-5.8、2.8、9.9亿,EPS分别为-0.13、0.07、0.23元。此外,报告还提到公司开发业务结算毛利率下降,资产减值损失增加,但购物中心表现稳健,销售额和客流同比增长。
购物中心行业发展趋势如何?
根据报告,购物中心行业在大悦城的情况下表现稳健,上半年销售额和客流均保持增长,平均出租率也较高。这表明购物中心仍然是重要的商业模式,但同时也面临开发业务毛利率下降和资产减值风险等挑战。未来,购物中心行业可能需要更加注重运营效率和创新发展,以应对市场竞争和消费者需求的变化。
报告重点分析了哪些方面?
报告重点分析了大悦城开发业务和购物中心业务的经营情况。开发业务方面,报告指出结算毛利率下降,资产减值损失增加,对整体业绩造成负面影响。购物中心业务方面,报告显示销售额和客流保持增长,表现稳健。此外,报告还分析了公司的财务状况,包括有息负债、融资成本等,以及未来的发展前景和风险提示。
当前市场对大悦城有何判断?
根据报告,市场对大悦城的判断是,虽然公司业绩转亏,但购物中心业务表现稳健,未来发展潜力较大。报告维持“买入”评级,预计未来几年公司盈利将逐步改善。同时,市场也关注公司开发业务的风险,以及购物中心行业的竞争格局和消费者需求变化。
报告中提到了哪些风险提示?
报告中提到了几个风险提示,包括拿地不及预期、消费复苏不及预期、存货减值风险等。拿地不及预期可能导致公司未来开发业务受限,消费复苏不及预期可能影响购物中心业务的表现,存货减值风险则可能导致公司资产价值下降。这些风险需要公司密切关注和管理,以保障其稳健经营。
你可能感兴趣
公司信息更新报告:结转毛利率承压下滑,杭州大本营拿地稳健
房地产开源证券2024-09-02
公司信息更新报告:开发业务毛利率承压,资产运营业务稳健提升
房地产开源证券2024-09-02
公司信息更新报告:结转规模下滑业绩承压,持有物业经营稳健
房地产开源证券2024-03-18
公司信息更新报告:园区开发业务收入下降,毛利率改善净利率承压
房地产开源证券2024-10-29
公司信息更新报告上半年销售逆势增长,结转毛利率下降拖累业绩表现
开源证券2026-07-15
公司信息更新报告:重组收益增厚利润,联发集团结转项目承压
交通运输开源证券2024-01-31
港股公司信息更新报告:结转规模下降,运营业务稳健压舱
开源证券2025-03-31
公司信息更新报告:结转承压拖累业绩,多举措增厚现金储备
房地产开源证券2024-04-30
公司信息更新报告:2021H1收入表现稳健,短期归母净利润承压
轻工制造开源证券2021-09-01
公司信息更新报告:巴西玉米行业低迷致业绩承压,国内种子表现稳健
农林牧渔开源证券2025-04-29