猜你想问
《超自然行动组》最新业绩表现如何?
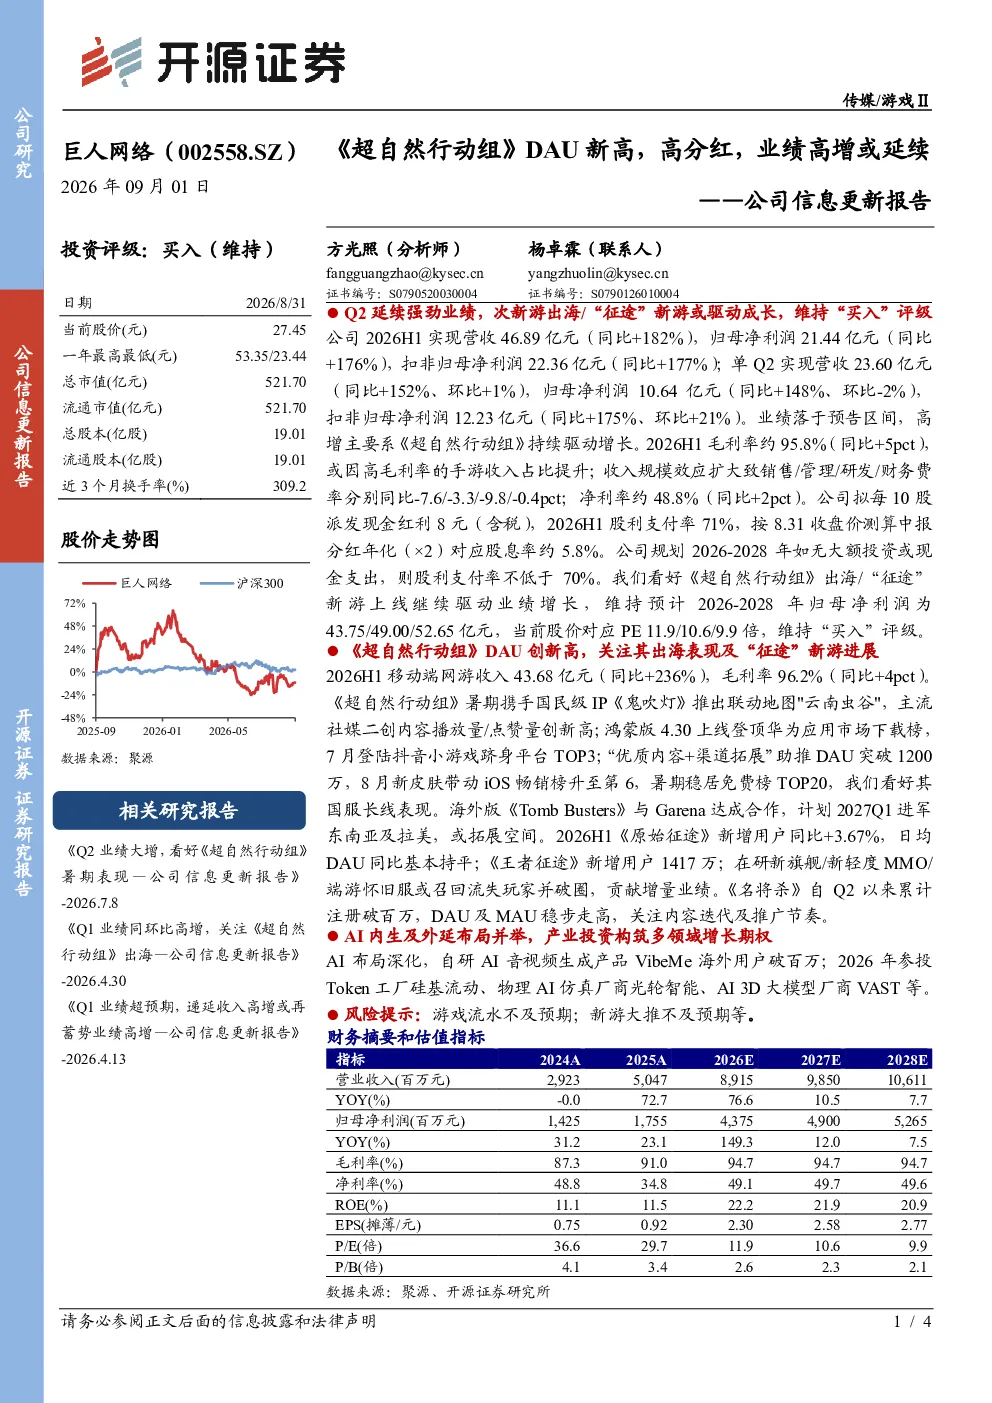
《超自然行动组》2026年上半年业绩强劲,营收46.89亿元同比增长182%,归母净利润21.44亿元同比增长176%。暑期与《鬼吹灯》联动后,DAU突破1200万,iOS畅销榜升至第6。公司维持“买入”评级,看好其出海及新游上线驱动未来增长。
文化传媒行业发展趋势如何?
文化传媒行业持续受益于游戏出海及国内用户增长,高毛利率手游收入占比提升带动整体盈利能力。公司移动端网游收入43.68亿元同比增长236%,毛利率96.2%。AI技术如VibeMe海外用户破百万,展现新增长点。
研报重点分析了哪些方向?
研报重点分析《超自然行动组》持续增长及次新游出海表现,关注《鬼吹灯》联动效果、海外版《Tomb Busters》计划(2027Q1进军东南亚及拉美)。同时关注新游《原始征途》《王者征途》《名将杀》表现及AI布局进展。
当前市场现状如何判断?
市场现状显示公司游戏业务高增长,2026年上半年扣非归母净利润22.36亿元同比增长177%。毛利率约95.8%同比提升5pct,净利率约48.8%同比提升2pct。股利支付率71%,分红年化对应股息率约5.8%。
研报提示了哪些风险?
研报提示游戏流水不及预期及新游大推不及预期的风险。需关注市场竞争加剧对《超自然行动组》海外表现的影响,以及新旗舰/新轻度MMO/端游怀旧服上线进度。AI领域投资也存在技术落地及市场接受度不确定性。
你可能感兴趣
公司信息更新报告:《超自然行动组》致Q3业绩高增,后续增长动能强劲
文化传媒开源证券2025-10-30
公司信息更新报告Q1业绩同环比高增,关注《超自然行动组》出海
开源证券2026-04-30
公司信息更新报告:Q2业绩大增,看好《超自然行动组》暑期表现
文化传媒开源证券2026-07-08
浙商AI战队冯翠婷 巨人网络26H1业绩速览 核心产品 超自然行动组 DAU突破1200万 高
未知机构2026-08-27
公司跟踪报告《超自然行动组》用户和流水持续高增,公司进入业绩释放期
国泰海通证券2026-04-15
公司信息更新报告:高分红策略延续,Q4培训旺季或拉动业绩增长
文化传媒开源证券2024-10-23
公司信息更新报告:Q2业绩高增,高分红延续,新游及出海驱动成长
信息技术开源证券2025-08-20
公司信息更新报告:Q1业绩延续高增,“百校计划”推进或驱动持续增长
文化传媒开源证券2026-05-06
2025Q3业绩高增,关注后续《超自然行动组》业绩释放
太平洋证券2025-10-31
公司信息更新报告:重视股东回报延续高比例分红,海外营收同比高增
开源证券2025-10-27