猜你想问
玉马科技最新业绩表现如何?
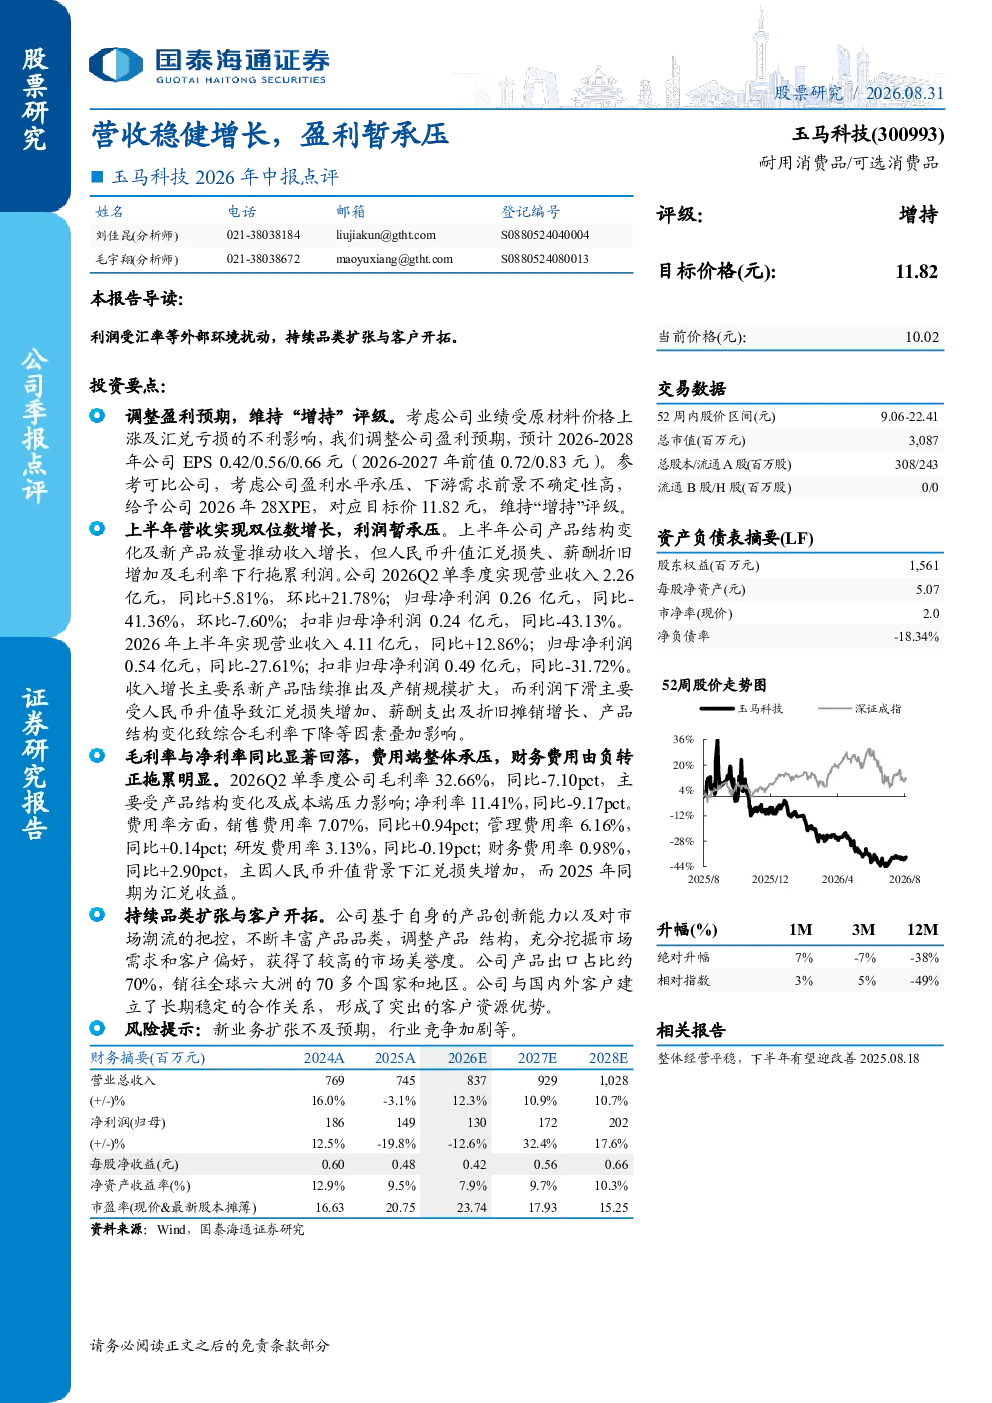
玉马科技2026年中报显示,公司营收实现双位数增长,但利润承压。2026Q2单季度营收2.26亿元,同比+5.81%,环比+21.78%;归母净利润0.26亿元,同比-41.36%,环比-7.60%。上半年营收4.11亿元,同比+12.86%;归母净利润0.54亿元,同比-27.61%。主要受人民币升值导致汇兑损失增加、薪酬支出及折旧摊销增长、产品结构变化致综合毛利率下降等因素叠加影响。2026Q2毛利率32.66%,同比-7.10pct;净利率11.41%,同比-9.17pct。费用端整体承压,财务费用率0.98%,同比+2.90pct,主因汇兑损失增加。公司持续品类扩张与客户开拓,产品出口占比约70%,销往全球六大洲的70多个国家和地区,与国内外客户建立长期稳定合作关系。
玉马科技所处赛道发展趋势如何?
玉马科技所处赛道主要受人民币升值、薪酬支出及折旧摊销增长、产品结构变化等因素影响,导致综合毛利率下降。公司持续品类扩张与客户开拓,产品出口占比约70%,销往全球六大洲的70多个国家和地区,与国内外客户建立长期稳定合作关系。整体行业发展趋势需关注新业务扩张不及预期、行业竞争加剧等因素。
研报对玉马科技的重点分析方向是什么?
研报重点分析了玉马科技营收稳健增长但利润暂承压的核心原因,包括汇兑损失增加、薪酬支出及折旧摊销增长、产品结构变化致综合毛利率下降等。同时关注公司持续品类扩张与客户开拓的业务扩张情况,以及产品出口占比约70%的国际市场布局。报告指出公司整体经营平稳,收入增长稳健,下半年有望迎改善。
当前玉马科技的市场现状如何?
玉马科技当前市场现状表现为营收实现双位数增长,但利润承压。2026Q2单季度营收2.26亿元,同比+5.81%,环比+21.78%;归母净利润0.26亿元,同比-41.36%,环比-7.60%。上半年营收4.11亿元,同比+12.86%;归母净利润0.54亿元,同比-27.61%。公司持续品类扩张与客户开拓,产品出口占比约70%,销往全球六大洲的70多个国家和地区,与国内外客户建立长期稳定合作关系。
研报提示哪些相关风险?
研报提示需关注玉马科技新业务扩张不及预期、行业竞争加剧等风险。具体表现为人民币升值导致汇兑损失增加、薪酬支出及折旧摊销增长、产品结构变化致综合毛利率下降等因素叠加影响利润承压。此外,公司持续品类扩张与客户开拓也面临市场不确定性,需关注其业务扩张效果。