猜你想问
越秀地产2026上半年盈利情况如何?
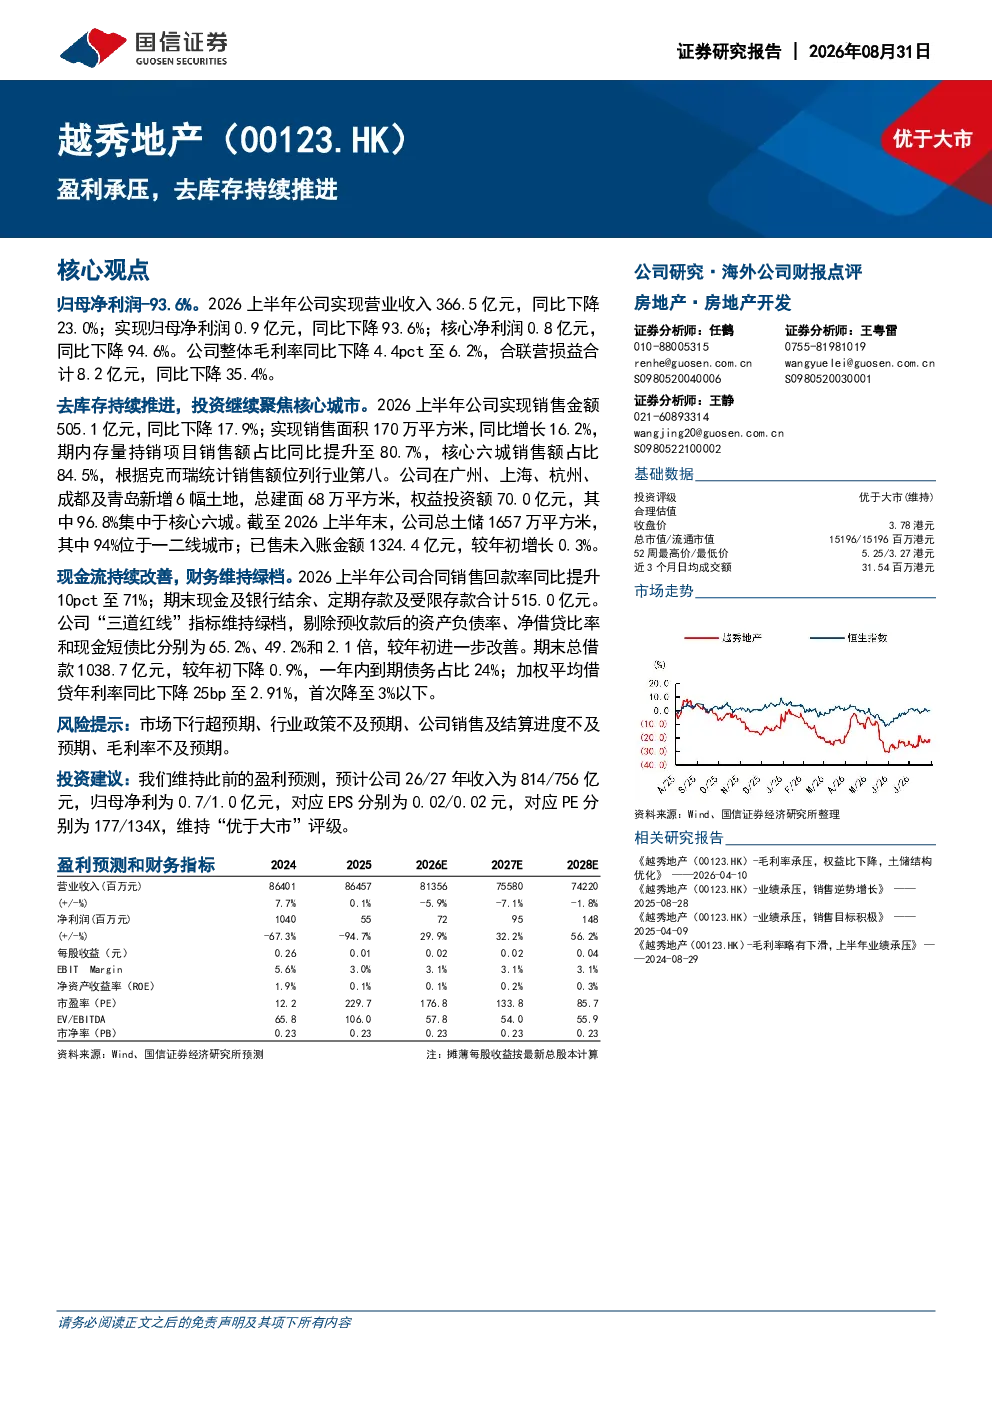
越秀地产2026上半年盈利承压,营业收入366.5亿元同比下降23.0%,归母净利润0.9亿元同比下降93.6%,核心净利润0.8亿元同比下降94.6%。整体毛利率同比下降4.4pct至6.2%,合联营损益合计8.2亿元同比下降35.4%。公司销售面积170万平方米同比增长16.2%,存量持销项目销售额占比同比提升至80.7%,核心六城销售额占比84.5%。财务状况方面,合同销售回款率同比提升10pct至71%,期末现金及银行结余等合计515.0亿元,“三道红线”指标维持绿档,剔除预收款后的资产负债率65.2%、净借贷比率49.2%、现金短债比2.1倍,期末总借款1038.7亿元较年初下降0.9%,一年内到期债务占比24%,加权平均借贷年利率2.91%首次降至3%以下。
越秀地产去库存进展如何?
越秀地产去库存持续推进,2026上半年销售金额505.1亿元同比下降17.9%,但销售面积170万平方米同比增长16.2%,显示销售效率提升。存量持销项目销售额占比同比提升至80.7%,核心六城销售额占比84.5%,表明公司销售聚焦核心区域。土地储备方面,新增6幅土地总建面68万平方米,权益投资额70.0亿元,其中96.8%集中于核心六城;总土储1657万平方米,其中94%位于一二线城市;已售未入账金额1324.4亿元较年初增长0.3%,显示公司库存去化与土地储备策略稳健。
房地产行业发展趋势如何?
房地产行业发展趋势呈现区域分化,核心城市市场韧性较强,销售面积与销售额保持增长,企业聚焦核心城市土地储备与销售。同时,行业整体面临盈利能力下降、库存压力、政策调控等挑战,企业需提升运营效率、优化财务结构、加强风险管理。部分房企通过聚焦核心城市、推进去库存、改善现金流等措施,维持财务稳健,展现行业转型升级趋势。
越秀地产报告中的市场现状判断是什么?
越秀地产报告显示,公司盈利能力下降但销售面积增长,去库存进展顺利,财务风险可控。市场方面,核心城市房地产市场保持韧性,销售面积与销售额实现增长,但整体行业面临盈利压力与库存挑战。公司通过聚焦核心城市、推进去库存、优化财务结构等措施,维持财务稳健,展现行业转型升级趋势。报告强调市场区域分化,核心城市与三四线城市表现差异明显,企业需适应市场变化。
越秀地产报告有哪些风险提示?
越秀地产报告提示的市场风险包括:市场下行超预期可能导致销售面积与销售额下滑;行业政策不及预期可能影响市场环境与企业运营;公司销售及结算进度不及预期可能影响现金流与盈利能力;毛利率不及预期可能削弱盈利水平。此外,公司需关注债务结构、融资成本等财务风险,以及市场竞争加剧带来的挑战。报告建议投资者关注市场变化、政策调整及企业执行能力,谨慎评估投资风险。