猜你想问
欣旺达Q2营收增长主要得益于哪些因素?
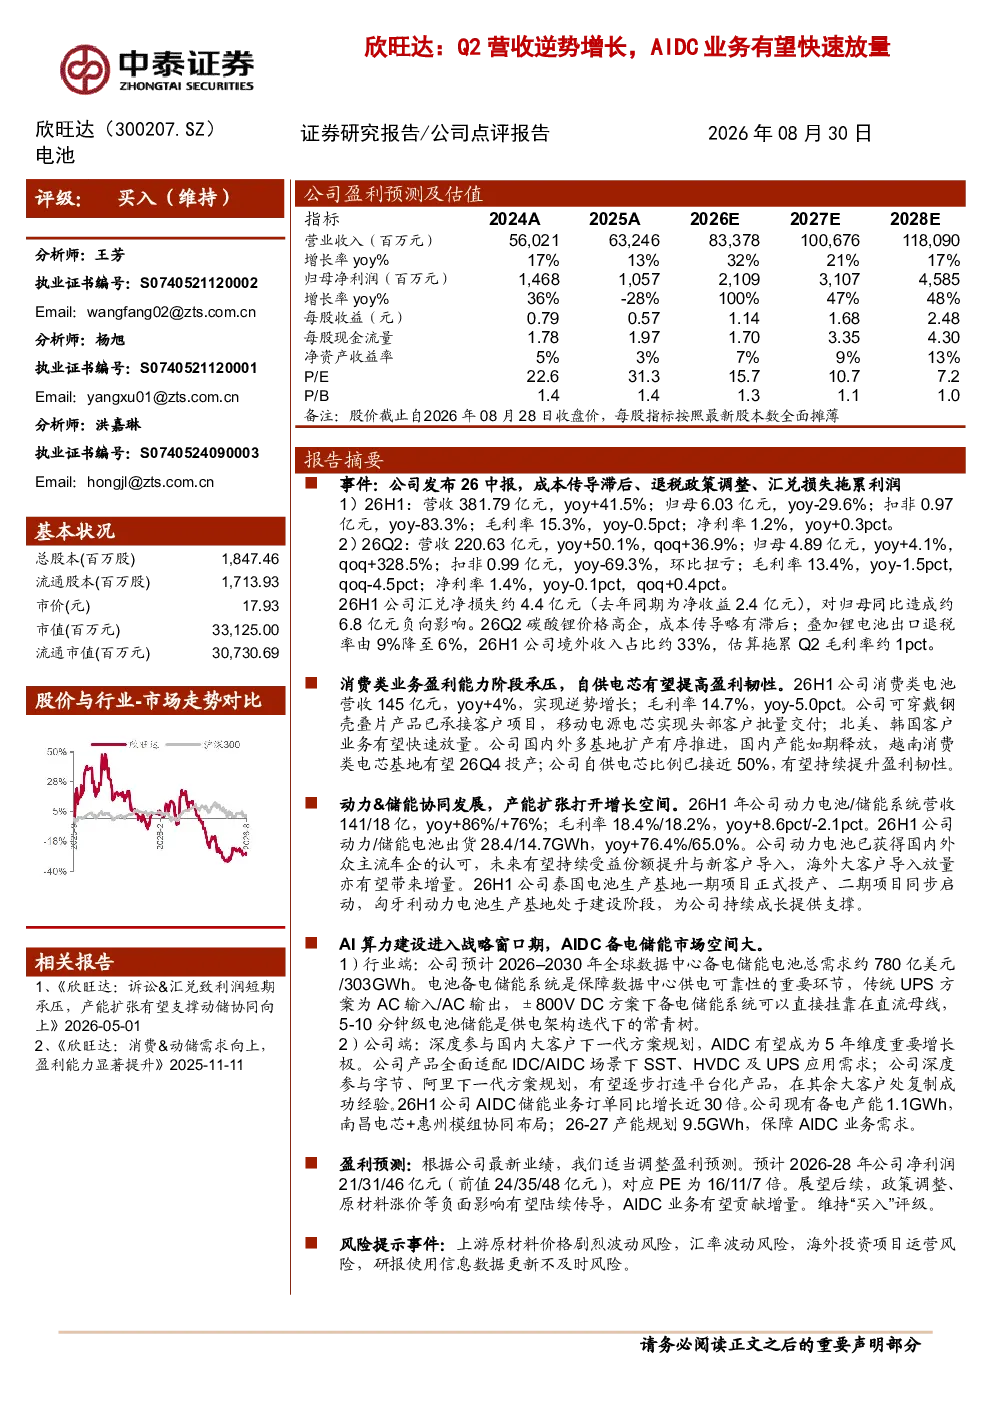
欣旺达Q2营收逆势增长主要得益于AIDC业务快速放量,同时消费类电池业务也实现逆势增长。具体来看,公司自供电芯比例接近50%,有望持续提升盈利韧性。北美、韩国客户业务有望快速放量,国内外多基地扩产有序推进,国内产能如期释放,越南消费类电芯基地有望26Q4投产。此外,动力电池业务也表现强劲,已获得国内外主流车企的认可,未来有望持续受益份额提升与新客户导入。
AIDC赛道的发展趋势如何?
AIDC赛道发展前景广阔,预计2026–2030年全球数据中心备电储能电池总需求约780亿美元/303GWh。欣旺达深度参与国内大客户下一代方案规划,AIDC有望成为5年维度重要增长极。公司产品全面适配IDC/AIDC场景下SST、HVDC及UPS应用需求,深度参与字节、阿里下一代方案规划。26H1公司AIDC储能业务订单同比增长近30倍,现有备电产能1.1GWh,南昌电芯+惠州模组协同布局,26-27产能规划9.5GWh,保障AIDC业务需求。
报告重点分析了欣旺达哪些业务方向?
报告重点分析了欣旺达的消费类电池、动力电池、储能系统及AIDC业务。消费类电池业务虽然盈利能力阶段承压,但自供电芯比例提升有望提高盈利韧性。动力电池业务已获得国内外主流车企认可,未来份额提升与新客户导入有望带来增量。储能系统业务营收同比增长76%,毛利率有所提升。AIDC业务订单增长近30倍,成为公司未来重要增长极。
当前动力电池市场竞争情况如何?
当前动力电池市场竞争激烈,但欣旺达已获得国内外主流车企的认可,未来有望持续受益份额提升与新客户导入。公司动力电池出货量同比增长76.4%,储能系统业务营收同比增长76%。公司积极布局海外市场,海外大客户导入放量亦有望带来增量。泰国电池生产基地一期项目正式投产、二期项目同步启动,匈牙利动力电池生产基地处于建设阶段,产能扩张打开增长空间。
研报提示了哪些风险因素?
研报提示了上游原材料价格剧烈波动风险,汇兑波动风险,海外投资项目运营风险,以及研报使用信息数据更新不及时风险。此外,碳酸锂价格高企,成本传导略有滞后,叠加锂电池出口退税率由9%降至6%,拖累Q2毛利率约1pct。消费类电池业务毛利率有所下降,自供电芯比例提升尚需时日,盈利能力仍需关注。