猜你想问
通威股份2026年中报核心内容是什么?
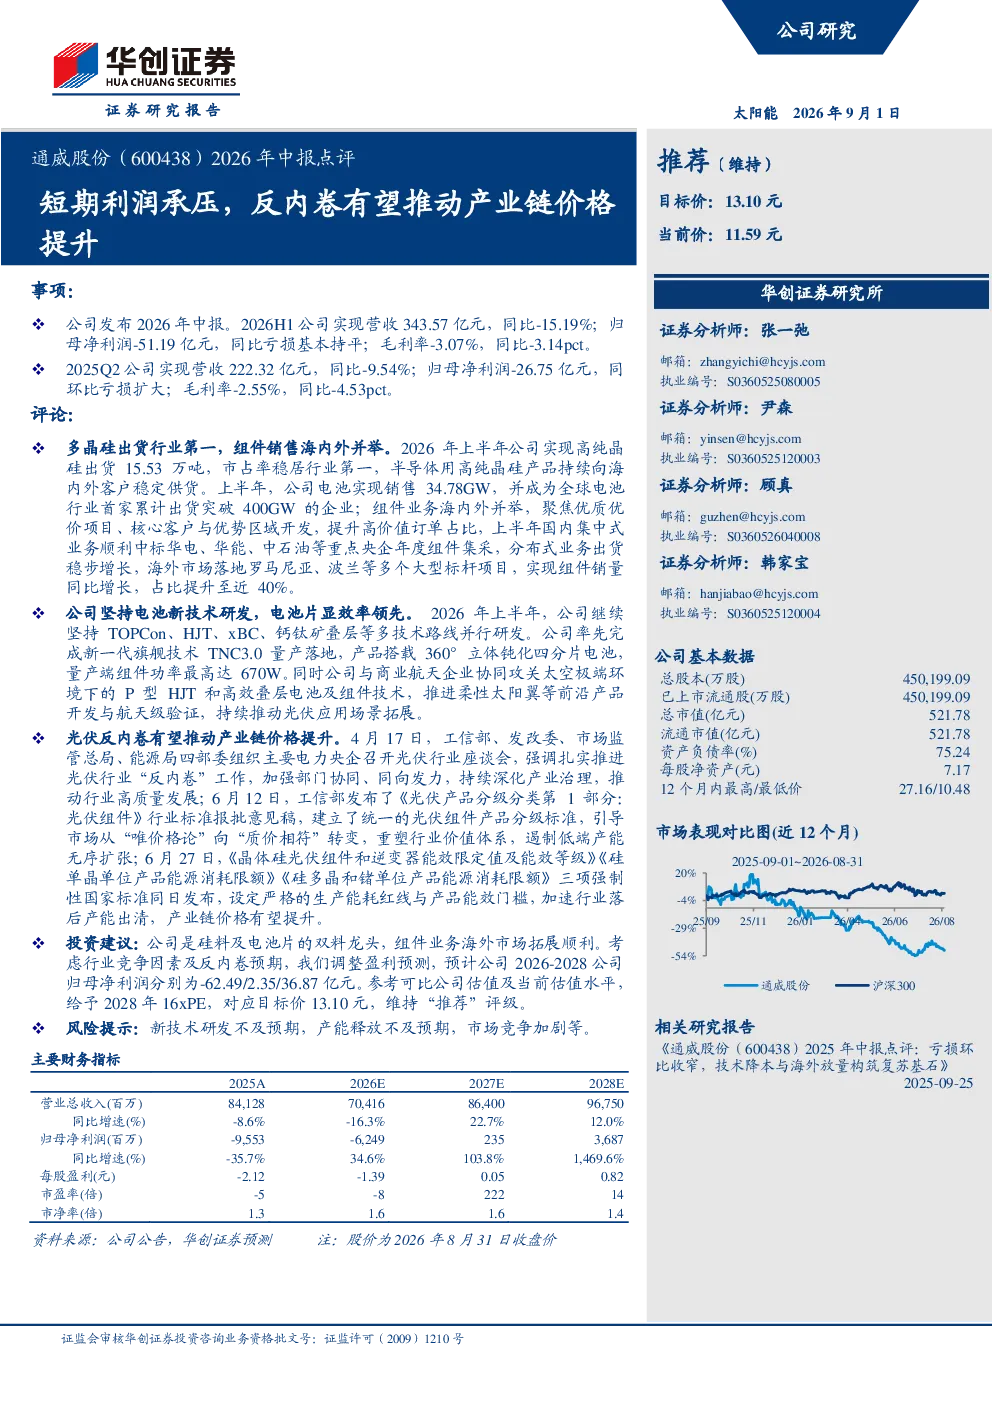
通威股份2026年中报显示,公司短期利润承压,主要由于行业竞争激烈导致价格下降。但公司长期发展潜力受关注,多晶硅出货量行业第一,组件销售海内外并举,电池新技术研发领先。报告指出,公司高纯晶硅出货15.53万吨,市占率行业第一;电池销售34.78GW,成为全球首家累计出货突破400GW的企业。组件业务海内外并举,国内中标华电、华能等央企集采,海外市场落地罗马尼亚、波兰等多个大型项目,组件销量同比增长,占比提升至近40%。技术研发方面,公司坚持TOPCon、HJT、xBC、钙钛矿叠层等多技术路线并行研发,率先完成TNC3.0量产落地,组件功率最高达670W。
光伏行业发展趋势如何?
光伏行业正经历“反内卷”政策推动产业链价格提升的阶段。四部委召开光伏行业座谈会,强调扎实推进“反内卷”工作,引导市场从“唯价格论”向“质价相符”转变。工信部发布光伏组件产品分级标准,设定严格的生产能耗红线与产品能效门槛。这些政策旨在提升行业整体盈利能力,推动产业链向高质量、高效率方向发展。同时,新技术如TOPCon、HJT、xBC、钙钛矿叠层等也在不断涌现,为行业带来新的增长点。
报告重点分析了通威股份的哪些方面?
报告重点分析了通威股份的营收利润、业务表现和技术研发。营收利润方面,2026年上半年公司实现营收343.57亿元,同比-15.19%;归母净利润-51.19亿元,同比亏损基本持平;毛利率-3.07%,同比-3.14pct。业务表现方面,公司高纯晶硅出货量行业第一,电池销售34.78GW,成为全球首家累计出货突破400GW的企业;组件业务海内外并举,国内中标华电、华能等央企集采,海外市场落地罗马尼亚、波兰等多个大型项目,组件销量同比增长,占比提升至近40%。技术研发方面,公司坚持TOPCon、HJT、xBC、钙钛矿叠层等多技术路线并行研发,率先完成TNC3.0量产落地,组件功率最高达670W。
当前光伏市场现状如何?
当前光伏市场正处于从价格竞争向质量竞争转变的关键阶段。由于行业长期价格战,导致部分企业利润承压,但“反内卷”政策的出台正逐步改善这一局面。政策引导市场从“唯价格论”向“质价相符”转变,推动产业链向高效、高质方向发展。同时,新技术如TOPCon、HJT、xBC、钙钛矿叠层等不断涌现,为行业带来新的增长点。企业如通威股份凭借技术领先和市场份额优势,正逐步受益于这一趋势。
研报提示了哪些风险?
研报提示了通威股份面临的主要风险包括新技术研发不及预期、产能释放不及预期以及市场竞争加剧等。新技术研发方面,虽然公司坚持多技术路线并行研发,但仍存在技术路线选择错误或研发进度不及预期的风险。产能释放方面,随着行业扩张,产能释放速度可能不及市场需求,导致库存积压或产能利用率下降。市场竞争方面,光伏行业竞争激烈,新进入者不断涌现,可能导致市场份额下降或价格战加剧。这些风险需要公司密切关注并妥善应对。