猜你想问
这份研报的核心内容是什么?
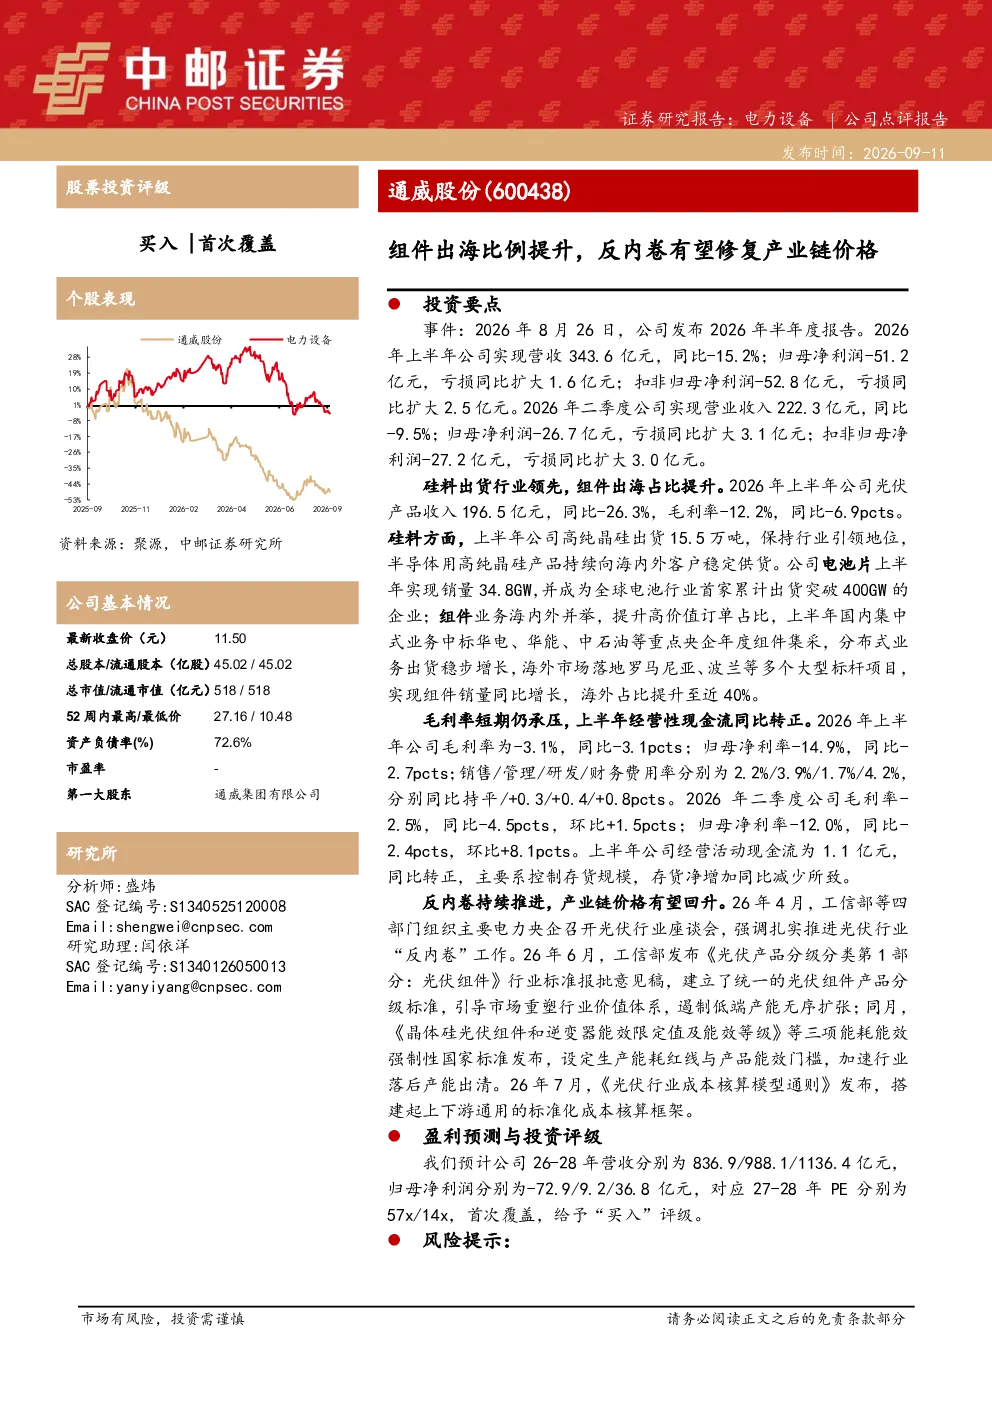
该研报分析了通威股份2026年上半年的经营状况,指出公司硅料出货保持行业领先,电池片销量突破400GW,组件业务海外占比提升至近40%。尽管营收和归母净利润同比下滑,但经营性现金流同比转正。报告强调产业链“反内卷”政策推进可能修复产业链价格,并对公司未来三年营收和净利润进行了预测,首次覆盖给予“买入”评级。
光伏行业未来发展趋势如何?
光伏行业正经历从“内卷”向健康竞争的转变,政策层面推动行业规范化发展。工信部等部门已召开座谈会强调“反内卷”,并发布组件分级标准、能耗能效国家标准等,旨在提升行业整体盈利能力。随着技术进步和市场需求增长,行业有望进入新的发展阶段,但需关注需求不及预期和竞争加剧的风险。
研报重点分析了通威股份的哪些方面?
研报重点分析了通威股份的营收、利润、现金流及业务结构。公司上半年营收343.6亿元(同比-15.2%),归母净利润-51.2亿元(同比扩大1.6亿元),扣非净利润-52.8亿元(同比扩大2.5亿元)。硅料出货15.5万吨,电池片销量34.8GW,组件业务海外占比近40%,国内中标华电、华能等央企集采。
当前光伏市场现状如何?
当前光伏市场面临价格竞争压力,但“反内卷”政策正在逐步推进,有望改善产业链价格体系。通威股份等龙头企业通过提升海外业务占比和产品竞争力应对挑战。行业整体仍处于快速发展阶段,技术迭代加速,但企业盈利能力仍需时间修复,需关注政策落地效果和市场需求变化。
研报提示了哪些风险?
研报提示的主要风险包括需求不及预期、行业竞争加剧和政策推进不及预期。短期内公司毛利率承压,但现金流已转正,长期发展仍需关注市场需求波动、技术路线变化及政策调整可能带来的不确定性。企业需持续提升产品竞争力以应对市场变化。
你可能感兴趣
2026年中报点评:硅料去库明显、现金流转正,组件海外持续开拓,反内卷有望价格修复
农林牧渔东吴证券2026-08-31
组件亏损收窄,“反内卷”有望带动盈利修复
建筑建材国金证券2025-08-23
2026年中报点评短期利润承压,反内卷有望推动产业链价格提升
华创证券2026-09-01
国金电新BC专利许可协议签署落地电池组件企业打响反内卷专利意识提升第一枪
未知机构2026-02-09
2025年中报点评:硅料技术持续优化、电池组件出货高增,反内卷下有望优化
农林牧渔东吴证券2025-08-26
电力设备及新能源行业2026年策略:“反内卷”背景下景气度回升,关注各环节产业链出海机遇
电气设备东兴证券2025-12-21
快递行业 2026 年 6 月月报:反内卷驱动价格修复,把握绩优低估值快递机遇
交通运输财通证券2026-07-19
快递行业9月月报:快递“反内卷”落地,通达系单票价格大幅修复
交通运输财通证券2025-10-24
长江交运 嘉 讲物流第54期快递反内卷持续深化旺季价格修复在途
未知机构2026-09-11
金股推荐东北创新器械微创医疗国资持股提升市值修复预期极强集采反内卷拉动
未知机构2025-07-30