猜你想问
这份研报的核心内容是什么?
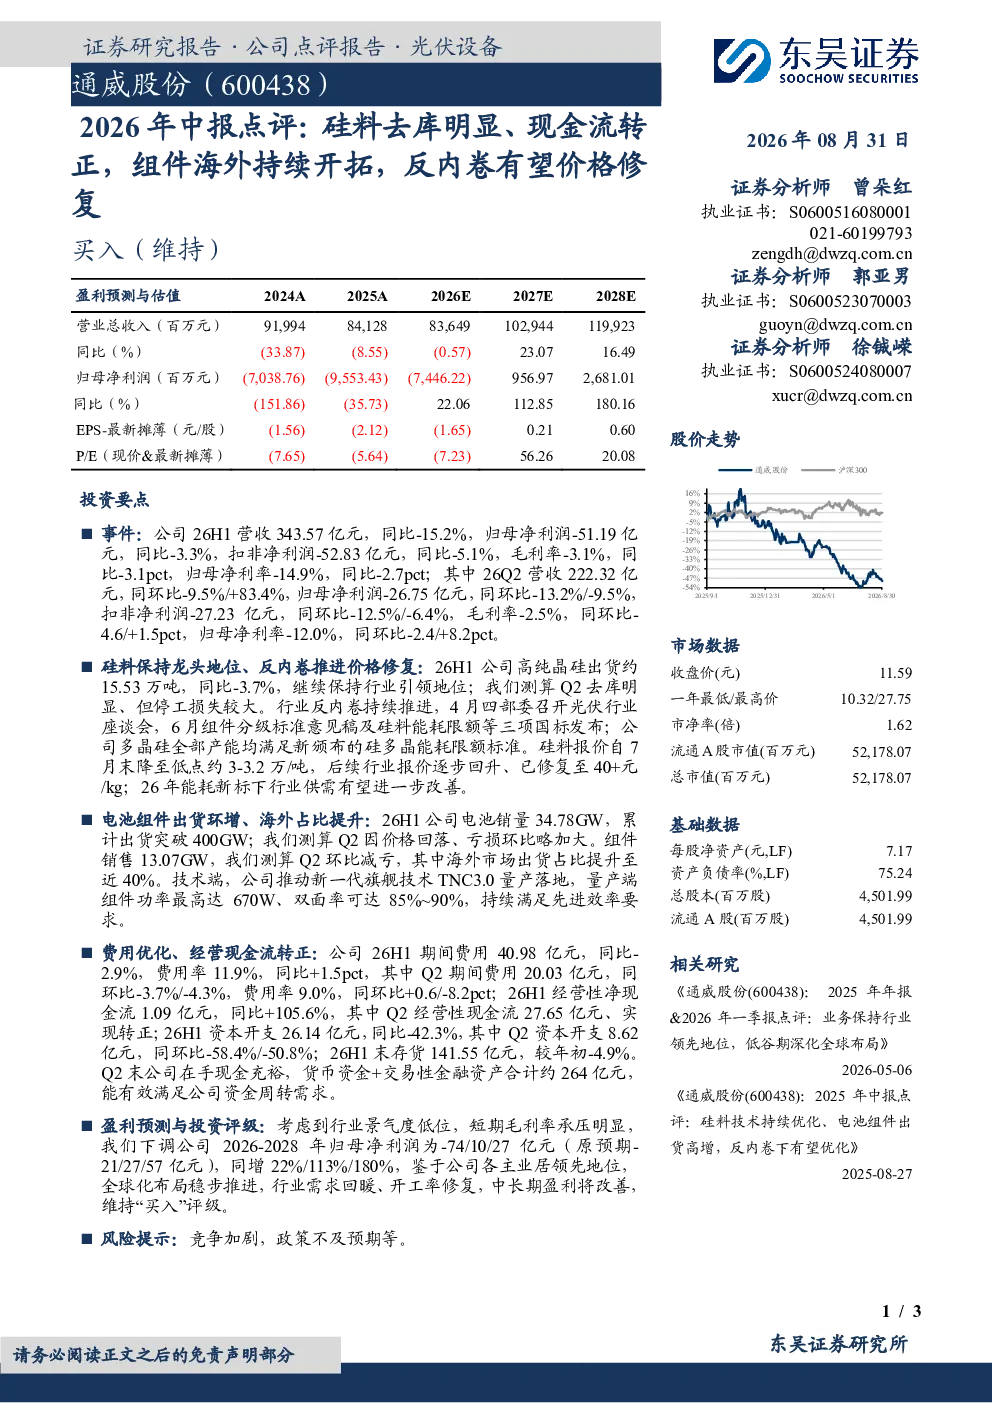
这份研报的核心内容是点评2026年中报,指出硅料去库明显、现金流转正,组件海外持续开拓,反内卷有望推动价格修复。报告显示公司2026年H1营收343.57亿元,同比-15.2%;归母净利润-51.19亿元,同比-3.3%。Q2营收222.32亿元,同环比-9.5%/+83.4%;归母净利润-26.75亿元,同环比-13.2%/-9.5%。H1高纯晶硅出货约15.53万吨,同比-3.7%,保持行业领先;硅料报价自7月末降至3-3.2万元/吨后回升至40+元/kg。电池销量34.78GW,组件销售13.07GW,海外市场占比近40%。H1期间费用40.98亿元,同比-2.9%;经营性净现金流1.09亿元,同比+105.6%,Q2转正。
赛道/行业发展趋势如何?
赛道/行业发展趋势方面,报告指出行业反内卷持续推进,能耗新标下供需有望改善,硅料价格修复。公司技术端推动TNC3.0量产,组件功率最高达670W,双面率85%~90%。费用优化、现金流转正,Q2末货币资金+交易性金融资产约264亿元。这些迹象表明行业正在向更健康的发展方向调整,技术进步和成本控制将提升企业竞争力。
报告重点分析了哪些方向?
报告重点分析了公司财务状况、业务表现和技术进展。在财务方面,报告关注了营收、净利润、期间费用和现金流的变化,特别是现金流转正的积极信号。业务表现方面,硅料出货量保持行业领先,组件海外市场占比近40%,显示出公司在全球市场的拓展能力。技术进展方面,TNC3.0量产和组件高功率、高双面率的技术突破,体现了公司在技术创新方面的持续投入和成果。
当前市场现状如何判断?
当前市场现状判断显示,硅料价格经过前期大幅波动后,已逐步回升至40+元/kg,去库明显,行业供需关系正在改善。公司经营性净现金流在Q2转正,表明财务状况逐步好转。海外市场占比近40%,显示出公司在全球市场的韧性。然而,行业竞争依然激烈,能耗新标实施后,市场格局可能进一步调整,企业需要持续优化成本和技术以应对挑战。
研报有哪些风险提示?
研报的风险提示主要包括竞争加剧和政策不及预期。随着行业反内卷的推进,竞争可能进一步加剧,企业需要应对市场份额的争夺。同时,政策变化也可能对行业产生重大影响,例如能耗新标的实施可能带来额外的成本压力或市场准入限制。此外,全球经济环境的不确定性也可能对行业造成冲击,企业需要密切关注政策动向和市场变化,做好风险应对准备。