猜你想问
联影医疗最新业绩表现如何?
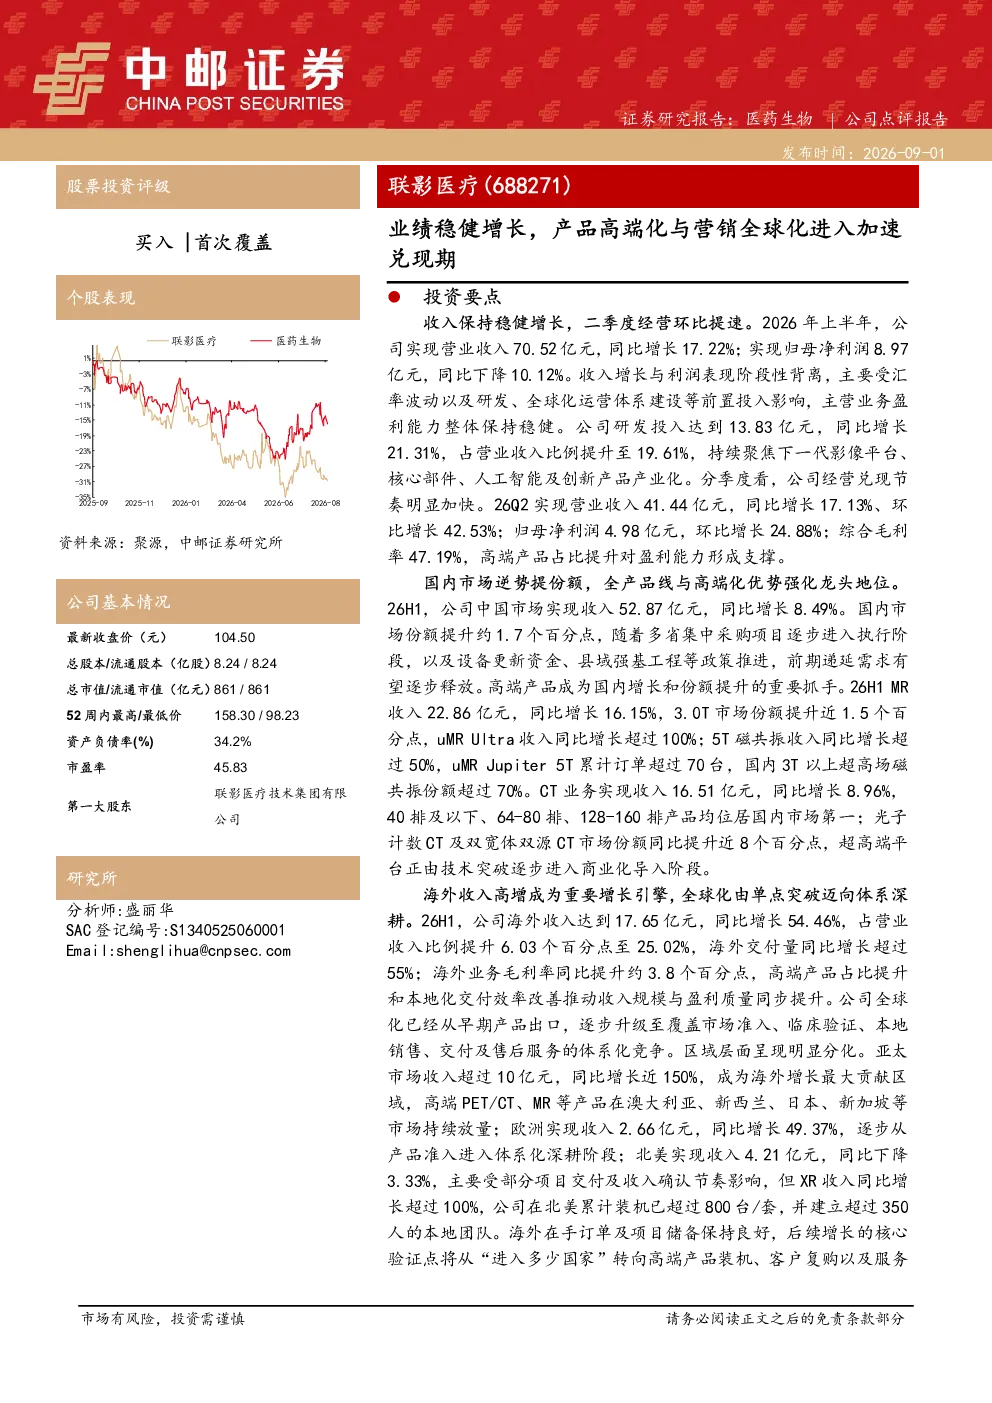
联影医疗2026年上半年实现营业收入70.52亿元,同比增长17.22%,归母净利润8.97亿元,同比下降10.12%。收入增长与利润阶段性背离主要受汇率波动及研发、全球化运营投入影响,但主营业务盈利能力保持稳健。研发投入13.83亿元,同比增长21.31%,占营收比例提升至19.61%。26Q2营业收入41.44亿元,同比增长17.13%、环比增长42.53%;归母净利润4.98亿元,环比增长24.88%;综合毛利率47.19%,高端产品占比提升支撑盈利能力。
联影医疗在国内市场的发展情况怎样?
联影医疗在国内市场表现稳健,26H1中国市场收入52.87亿元,同比增长8.49%,市场份额提升约1.7个百分点。高端产品成为增长和份额提升的重要抓手,MR收入22.86亿元,同比增长16.15%,3.0T市场份额提升近1.5个百分点,uMR Ultra收入同比增长超100%,5T磁共振收入同比增长超50%,uMR Jupiter 5T累计订单超70台,国内3T以上超高场磁共振份额超70%。CT收入16.51亿元,同比增长8.96%,40排及以下、64-80排、128-160排产品均位居国内第一;光子计数CT及双宽体双源CT市场份额同比提升近8个百分点,超高端平台逐步进入商业化导入。
联影医疗全球化战略进展如何?
联影医疗全球化战略进展显著,26H1海外收入17.65亿元,同比增长54.46%,占营收比例提升至25.02%,海外交付量同比增长超55%。毛利率同比提升约3.8个百分点,高端产品占比提升和本地化交付效率改善推动收入规模与盈利质量同步提升。亚太市场收入超10亿元,同比增长近150%,高端PET/CT、MR等产品在澳大利亚、新西兰、日本、新加坡等市场持续放量。欧洲收入2.66亿元,同比增长49.37%,逐步进入体系化深耕阶段。北美收入4.21亿元,同比下降3.33%,主要受项目交付及收入确认节奏影响,但XR收入同比增长超100%,累计装机超800台/套,本地团队超350人。
联影医疗诊疗一体化业务布局有哪些亮点?
联影医疗诊疗一体化业务布局亮点突出,除MR和CT外,多个高端产品线加速放量。MI业务收入10.62亿元,同比增长26.37%,PET/CT国内市场份额超60%,连续十一年位居第一;PET/MR市场份额同比提升超40个百分点,重回国内首位。XR收入4.55亿元,同比增长40.50%,DSA收入同比增长98.73%,国内份额突破10%,首次进入市场前三。放疗业务收入3.97亿元,同比增长63.97%,uLinacHalosTx收入同比增长超150%,uLinac EternaTx收入同比增长超100%。两款放疗产品已取得欧盟CE MDR认证,海外项目储备持续增加。
联影医疗面临哪些投资风险?
联影医疗面临的主要投资风险包括:国内医疗设备招采不及预期风险,可能导致产品销售受限;集采降价及竞争加剧风险,可能压缩产品利润空间;海外高增长及订单转化不及预期风险,全球化扩张可能面临市场接受度挑战;汇率及地缘政治波动风险,可能影响海外业务盈利及运营稳定性。需关注政策变化及国际环境对业务的影响。